
Erwerbsunfähigkeitsversicherung im Vergleich: Welche Klauseln wirklich entscheiden
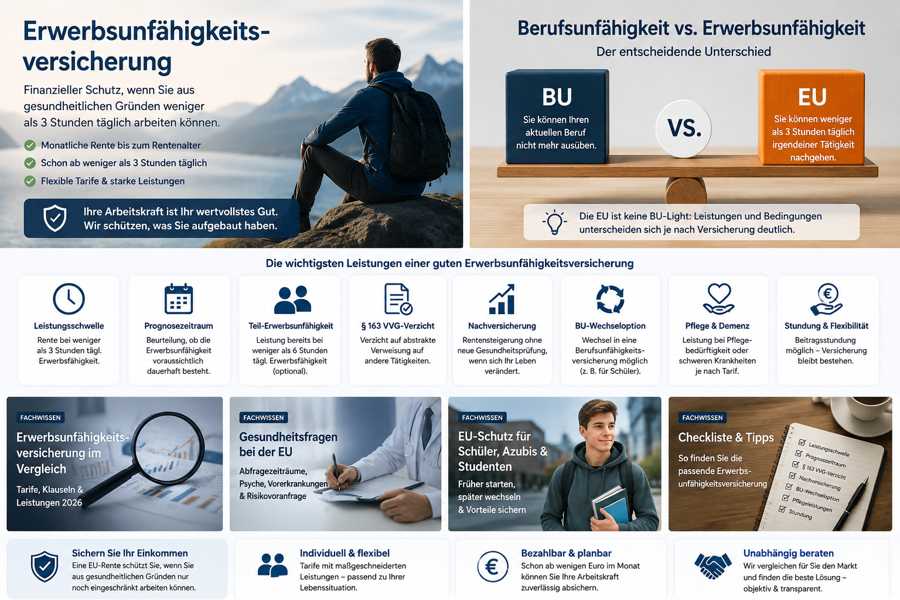
Ein EU-Vergleich darf nicht beim Beitrag enden. Leistungsschwelle, Prognose, Teil-Erwerbsunfähigkeit, Nachversicherung, BU-Wechseloption, Pflege und Gesundheitsprüfung unterscheiden die Produkte deutlich stärker, als eine einfache Ergebnisliste vermuten lässt.
Wie sollte man Erwerbsunfähigkeitstarife vergleichen?
Für diese Marktanalyse habe ich strukturierte Tarifdaten, Beitragsberechnungen und repräsentative Originalbedingungen ausgewertet. Zum Stichtag lagen 15 aktive Erwerbsunfähigkeitstarife in den Vergleichsdaten vor; berechnen ließen sich Tarife von sechs Gesellschaften. Beide Zahlen beschreiben meine Auswertung, nicht den gesamten Markt.
Die größte Gemeinsamkeit: sehr geringe Restleistungsfähigkeit
Im untersuchten Markt ist die Schwelle von weniger als drei Stunden täglicher Erwerbstätigkeit weit verbreitet. Entscheidend ist aber, wie genau „Erwerbstätigkeit“ definiert wird und welcher Prognosezeitraum gilt.
Prognose meist 6 Monate
Viele untersuchte Tarife arbeiten mit einem sechsmonatigen Prognose- oder Rückschauzeitraum.
Abweichungen existieren
Einzelne Produkte verwenden deutlich längere Prognosen. Das kann die Anerkennung eines frühen Leistungsfalls erschweren.
Allgemeiner Arbeitsmarkt
Die konkrete bisherige berufliche Tätigkeit ist nicht der zentrale Prüfmaßstab der EU.
Leistung zwischen drei und sechs Stunden ist selten
Ein wichtiger Marktunterschied ist die Frage, ob bereits bei einer verbleibenden Erwerbsfähigkeit von drei bis unter sechs Stunden eine anteilige oder zusätzliche Leistung vorgesehen ist. In der untersuchten Auswahl war eine solche Teil-Erwerbsunfähigkeit nur bei einzelnen Konzepten vorhanden.
Wann hilft ein Bescheid der Deutschen Rentenversicherung?
Auch hier gibt es keinen einheitlichen Standard. Einzelne Bedingungen erleichtern die private Anerkennung, wenn eine volle gesetzliche Erwerbsminderung medizinisch und gegebenenfalls unbefristet festgestellt wurde. Andere Tarife verlangen unabhängig vom gesetzlichen Bescheid eine eigene Leistungsprüfung.
Nachversicherung ist nicht gleich Nachversicherung
| Prüfpunkt | Warum relevant? | Typische Unterschiede |
|---|---|---|
| Ereignisunabhängige Erhöhung | Versorgung kann früh ohne konkretes Lebensereignis ausgebaut werden. | Einmalig, mehrfach oder gar nicht. |
| Höchstalter | Bestimmt, wie lange Erhöhungsrechte genutzt werden können. | Je Tarif unterschiedliche Alters- und Restlaufzeitgrenzen. |
| Maximale Rente | Begrenzt den späteren Einkommensschutz. | Deutlich unterschiedliche absolute Obergrenzen und Einkommensprüfungen. |
| Rechnungsgrundlagen | Beeinflusst Preis und Wert einer Nachversicherung. | Teilweise alter Vertrag, teilweise Neuabschluss mit dann gültigem Tarif. |
| Dynamik | Schützt vor Kaufkraftverlust. | Unterschiede bei Widerspruch, Wiedereinschluss und Angemessenheitsprüfung. |
Die BU-Wechseloption kann ein strategisches Qualitätsmerkmal sein
Mehrere aktive Tarife sehen für bestimmte junge Zielgruppen oder innerhalb definierter Fristen einen Wechsel in eine Berufsunfähigkeitsversicherung ohne erneute Gesundheitsprüfung vor. Andere bieten diese Möglichkeit nicht. Unterschiede bestehen bei Alter, Anlass, Frist und zulässiger Rentenhöhe.
Für Schüler, Auszubildende und Studenten ist deshalb nicht nur die heutige EU-Leistung relevant, sondern auch der spätere Entwicklungspfad des Vertrags.
Der Verzicht auf Beitragsanpassungsrechte ist kein Marktstandard
In der aktuellen Stichprobe verzichten nur einzelne Bedingungen ausdrücklich auf das weitergehende gesetzliche Anpassungsrecht des § 163 VVG. Bei anderen Tarifen bleibt die gesetzliche Regelung bestehen. Das ist ein eigener Stabilitätsbaustein und sollte nicht mit der Differenz zwischen Brutto- und Nettobeitrag verwechselt werden.
Stundung und Wiederinkraftsetzung unterscheiden sich erheblich
Dauer
Im Markt finden sich kurze Stundungen ebenso wie längere Zeiträume bis zu zwei Jahren oder Sondermodelle.
Zinsen
Manche Stundungen sind zinslos, andere nur in bestimmten Situationen wie Elternzeit oder Arbeitslosigkeit.
Wiederinkraftsetzung
Die Frist, in der ohne erneute Gesundheitsprüfung in den vollen Schutz zurückgekehrt werden kann, variiert.
Pflegeleistung ist nicht gleich Pflegeleistung
Einige Tarife knüpfen an Pflegegrade an, andere an Aktivitäten des täglichen Lebens (ADL), wieder andere kombinieren Pflege mit Demenzkriterien oder zusätzlichen Pflegeoptionen. Auch die Zahl notwendiger ADL-Einschränkungen ist nicht einheitlich.
Auch nach Eintritt der Erwerbsunfähigkeit bestehen Qualitätsunterschiede
Anerkenntnis
Einige Versicherer verzichten grundsätzlich auf befristete Anerkenntnisse; andere erlauben sie in begründeten Einzelfällen.
Bearbeitungsfristen
Die Bedingungen können konkrete Fristen nach Vorliegen der erforderlichen Unterlagen nennen.
Wiedereingliederung
Zusätzliche Monatsrenten, Einmalbeträge oder Überbrückungsleistungen sind tarifabhängig.
Ein guter Tarif muss auch zum Gesundheitsverlauf passen
Im Markt finden sich fünfjährige ambulante Abfragen sehr häufig. Bei Psyche oder stationären Aufenthalten reichen die Zeiträume bei einzelnen Tarifen bis zehn Jahre. Manche Produkte verzichten auf bestimmte Beschwerde- oder AU-Fragen, andere fragen sie ausdrücklich. Deshalb gehört der Fragenkatalog in den Tarifvergleich.
Eine Rangliste wäre zu einfach
Der fachlich beste Tarif hängt davon ab, welche Leistungsschwelle, Nachversicherungsrechte, Wechseloptionen, Gesundheitsfragen und Zusatzleistungen zur konkreten Person passen. Ein pauschaler Testsieger würde diese Auswahlkriterien verdecken.
Datenbasis und Aktualität
Stand 29. August 2026. Grundlage: strukturierte Tarifdaten und Beitragsberechnungen zur Erwerbsunfähigkeitsversicherung sowie aktuelle Antrags- und Originalbedingungen repräsentativer aktiver Anbieter. Markt- und Tarifdaten werden vor einer konkreten Empfehlung erneut geprüft.
