
Berufsunfähigkeitsversicherung für Ärzte: Kosten, Klauseln, Versorgungswerk
Eine Berufsunfähigkeitsversicherung für Ärzte kostete in unseren Musterfällen vom Oktober 2026 (gesund, ohne Zuschläge) für einen Assistenzarzt mit 28 Jahren und 2.800 € Rente bis 67 zwischen 72 und 135 € Zahlbeitrag im Monat, für einen Oberarzt mit 38 Jahren und 5.000 € Rente zwischen 118 und 265 €. Ob der Schutz im Ernstfall trägt, entscheiden vor allem Infektionsklausel, Umorganisationsklausel und die richtige Rentenhöhe. Diese Seite ordnet die ärztespezifischen Klauseln, die Höhe und die Versorgungswerk-Lücke für Klinikärzte, Niedergelassene und Assistenzärzte.
BU-Check für Ärzte buchenWelche Berufsunfähigkeitsversicherung passt zu Ärzten?
Eine private BU, die (1) die Infektionsklausel mit behördlichem Tätigkeitsverbot einschließt, (2) auf die abstrakte Verweisung verzichtet und eine arztspezifische Berufsklausel bietet, (3) bei Niedergelassenen die Umorganisation klar begrenzt, (4) eine BU-Rente in Höhe von Netto + PKV-Beitrag zahlt und (5) eine Nachversicherungsgarantie ohne erneute Gesundheitsprüfung enthält. Der Beitrag ist zweitrangig – die Bedingungen entscheiden.
1. Warum die BU für Ärzte unverzichtbar ist
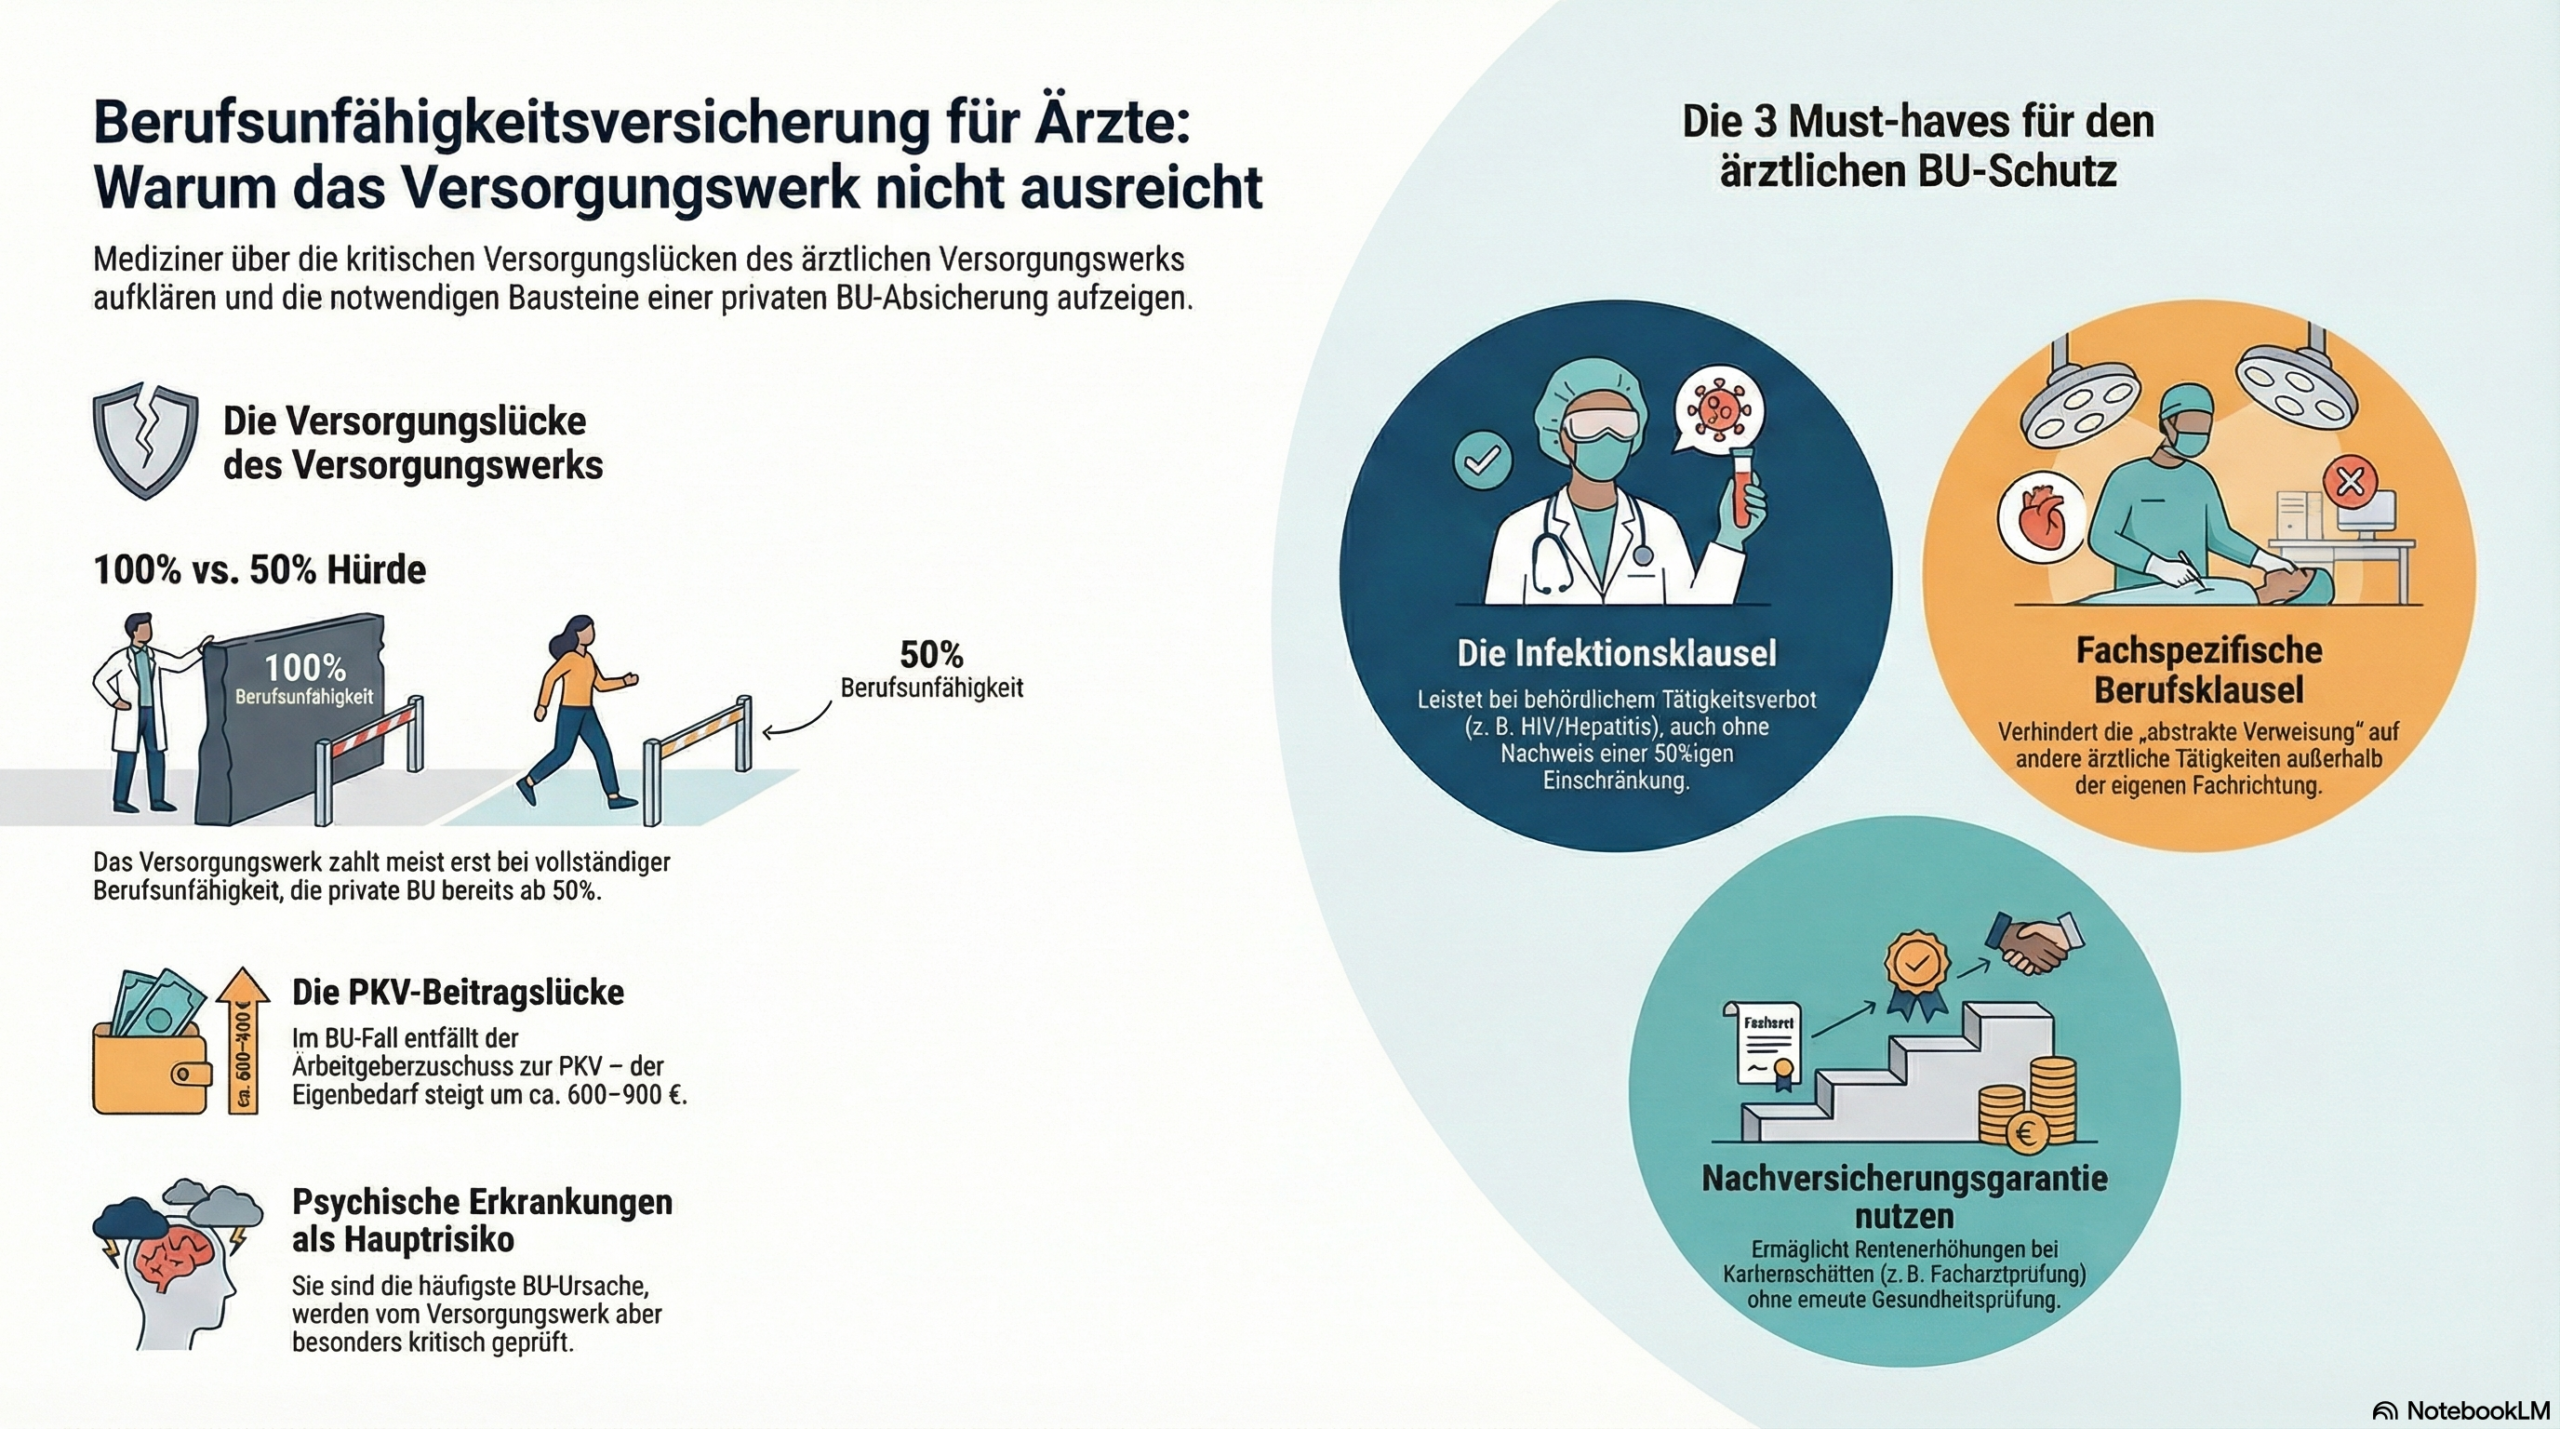
Ärztinnen und Ärzte sind über ihr Versorgungswerk pflichtversichert, nicht über die gesetzliche Rentenversicherung. Das klingt nach Absicherung – ist aber im Berufsunfähigkeitsfall eine Lücke.
Was das Versorgungswerk leistet – und was nicht
Das ärztliche Versorgungswerk leistet regelmäßig erst, wenn die gesamte ärztliche Tätigkeit eingestellt wird. Eine Teil-Berufsunfähigkeit – etwa ein Operateur, der nicht mehr operieren kann, aber auf eine gutachterliche oder administrative Tätigkeit verwiesen werden könnte – löst je nach Satzung keine Leistung aus. Die Regeln unterscheiden sich je Werk: Details im Satzungsvergleich der Versorgungswerke. Zudem ist die Rente an die Einzahldauer gekoppelt: Wer mit 32 erst wenige Jahre eingezahlt hat, erhält entsprechend wenig.
2. Infektionsklausel: der arztspezifische Kernbaustein
Mediziner tragen ein erhöhtes Risiko, durch eine Infektionskrankheit ein behördliches Tätigkeitsverbot nach §31 Infektionsschutzgesetz zu erhalten, ohne selbst medizinisch berufsunfähig zu sein. Ein solches Tätigkeitsverbot ist nicht automatisch dasselbe wie bedingungsgemäße Berufsunfähigkeit – ohne passende Infektionsklausel kann deshalb eine Leistungslücke entstehen.
Eine gute Infektionsklausel sollte ein behördliches Tätigkeitsverbot nach §31 IfSG der bedingungsgemäßen Berufsunfähigkeit möglichst weitgehend gleichstellen – ob sie das tut, hängt vom konkreten Tarif ab. Worauf es ankommt:
- Die Klausel sollte auch bei Teilverboten greifen (z. B. ein Verbot nur für invasive Eingriffe).
- Entscheidend ist eine offene Formulierung (Bezug auf §31 IfSG) statt eines abschließenden Katalogs einzelner Erreger.
- Achten Sie darauf, dass die Leistung ohne Wartezeit ab dem Verbot einsetzt.
Welche Formulierung im Bedingungswerk stehen muss, damit die Klausel im Ernstfall trägt, steht im Fachdossier Infektionsklausel in der Berufsunfähigkeitsversicherung, ausgewertet aus 26 Original-Bedingungswerken.
3. Berufsklausel: was bei Ärzten anders ist
3.1 Abstrakte Verweisung – muss ausgeschlossen sein
Die abstrakte Verweisung erlaubt dem Versicherer, Sie auf einen anderen, theoretisch möglichen Beruf zu verweisen. Ein guter Tarif verzichtet vollständig darauf.
3.2 Konkrete Verweisung – die weniger bekannte Falle
Bei der konkreten Verweisung zählt, was Sie tatsächlich tun. Entscheidend ist die Definition der Lebensstellung: Sie sollte eine Einkommenseinbuße von maximal 20 % als Grenze festlegen – darunter darf nicht verwiesen werden.
3.3 Arztspezifische Berufsklausel: Fachrichtung zählt
Gute Tarife bewerten die zuletzt konkret ausgeübte Tätigkeit inklusive Fachrichtung. Für einen Operateur ist die Feinmotorik der Hand berufsprägend – das muss der Tarif abbilden.
4. Umorganisationsklausel: zentral für Praxisinhaber
Für niedergelassene Ärzte und Zahnärzte ist diese Klausel entscheidend. Sie regelt, ob der Versicherer die Leistung verweigern darf, weil die Praxis durch zumutbare Umstrukturierungen weitergeführt werden könnte – etwa indem der Inhaber nur noch organisiert statt selbst behandelt. Bei angestellten Klinikärzten steht dagegen nicht die Umorganisation im Vordergrund, sondern die zuletzt konkret ausgeübte Tätigkeit und eine mögliche Verweisung.
Zumutbarkeit ist an Kriterien gebunden:
- Wirtschaftliche Zumutbarkeit: Eine Gewinn- oder Einkommensminderung von etwa 20 % wird häufig als Grenze herangezogen – sie ersetzt aber keine Einzelfallprüfung (Praxisstruktur, Mitarbeiter, Investitionen).
- Verzicht auf Umorganisation: Der beste Schutz ist ein Tarif, der ausdrücklich darauf verzichtet, Sie auf eine umorganisierte Tätigkeit zu verweisen.
Wie die Klausel funktioniert und woran Sie eine gute Formulierung erkennen, vertieft das Fachdossier Umorganisationsklausel in der Berufsunfähigkeitsversicherung.
5. BU-Rente: Höhe, Kosten und Steuer
5.1 Was die BU-Rente abdecken muss
Zielgröße ist Ihr Nettoeinkommen plus der volle PKV-Beitrag. Denn im Leistungsfall entfällt der Arbeitgeberzuschuss zur PKV – das erhöht den Eigenbedarf um typischerweise 600 bis 900 € im Monat.
5.2 Richtwerte nach Karrierephase
| Phase | Orientierung BU-Rente/Monat |
|---|---|
| Medizinstudium | 1.000 – 1.500 € (Einstieg sichern) |
| Assistenzarzt | 3.500 – 4.500 € |
| Facharzt / Oberarzt | 5.000 – 6.000 € |
| Niedergelassen | 6.000 – 8.000 € (privater Bedarf; laufende Praxiskosten separat über Praxisausfall) |
Richtwerte zur Orientierung, kein Tarifangebot. Die konkrete Höhe hängt von Einkommen, PKV-Beitrag und Fixkosten ab.
5.3 Was kostet eine BU für Ärzte?
Zwei Musterfälle aus einer Vergleichsrechnung über die 16 bis 17 Versicherer, die für den jeweiligen Fall berechenbar waren. Die Spanne reicht vom günstigsten bis zum teuersten Versicherer, der Median ist der mittlere Wert.
| Musterfall | BU-Rente mtl. | Zahlbeitrag mtl. | Bruttobeitrag mtl. | Versicherer |
|---|---|---|---|---|
| Assistenzarzt, 28, angestellt, nicht operativ tätig (ca. 65.000 € brutto/Jahr) | 2.800 € | 72–135 € (Median 87 €) | 72–179 € (Median 127 €) | 17 |
| Oberarzt, 38, angestellt (ca. 120.000 € brutto/Jahr); Berufsangabe je nach Versicherer „Oberarzt ohne operative Tätigkeit“ oder allgemein „Oberarzt“ | 5.000 € | 118–265 € (Median 161 €) | 170–353 € (Median 232 €) | 16 |
Berechnet am 03.10.2026 (Assistenzarzt) und 04.10.2026 (Oberarzt). Vergleichsrechnung mit einer Maklervergleichssoftware: selbstständige BU, Versicherungsbeginn 01.11.2026, Endalter 67, 3 % Beitragsdynamik, gesund, Nichtraucher seit mindestens zehn Jahren, kein risikorelevantes Hobby, Annahme ohne Zuschläge oder Ausschlüsse. Berücksichtigt ist je Versicherer der günstigste berechnete Tarif; nicht berücksichtigt sind Honorar-, Kollektiv-, Branchen-Gruppen-, Starter- und Fondstarife, Tarife mit eingeschränkter Leistung sowie reine Erwerbs- oder Dienstunfähigkeitstarife. Der Zahlbeitrag ist der anfänglich zu zahlende Beitrag nach Verrechnung der Überschüsse. Sinken die Überschüsse, kann er bis zum Bruttobeitrag steigen; eine Anpassung darüber hinaus ist nur unter den engen Voraussetzungen des § 163 VVG möglich. Gezeigt sind Anfangsbeiträge, auf volle Euro gerundet; mit der Dynamik steigen Beitrag und Rente jährlich, sofern Sie der Erhöhung nicht widersprechen. Musterfälle mit fiktiven Personen, keine Angebote; Beiträge können sich durch Tarifänderungen ändern.
Der Assistenzarzt-Fall rechnet mit 2.800 € und liegt damit unter dem Richtwert aus 5.2; für eine Rente im Richtwertbereich liegt der Beitrag höher. Er stammt aus unserer berufsübergreifenden Musterreihe, die für alle Berufe dieselben Annahmen nutzt; alle sechs Fälle stehen im Ratgeber unter Was kostet eine Berufsunfähigkeitsversicherung? Fachrichtung, operative Tätigkeit und Dienste verändern die Einstufung. Ihren Beitrag für Ihre Fachrichtung und Ihre Wunschrente rechnen wir Ihnen aus: Beitrag anfragen. Bei Vordiagnosen klären wir vorher anonym, welcher Versicherer Sie annimmt: Risikovoranfrage online. Wie wir Tarife über den Preis hinaus vergleichen, zeigt der BU-Vergleich.
5.4 Steuerliche Behandlung der BU-Rente
Eine private BU-Rente wird als sonstige Einkünfte mit dem Ertragsanteil besteuert, nicht in voller Höhe. Der Ertragsanteil hängt von der voraussichtlichen Leistungsdauer ab: bei kurzer Restlaufzeit ist er niedrig, bei langer Leistungsdauer kann er spürbar sein. Für BU-Lösungen innerhalb einer Basisrente oder betrieblichen Versorgung gelten andere Regeln. Der steuerpflichtige Teil ist bei der Rentenhöhe einzuplanen, damit netto genug ankommt.
6. Psychische Erkrankungen: einer der häufigsten Gründe
Psychische Erkrankungen gehören in vielen BU-Leistungsstatistiken zu den häufigsten Ursachen für Berufsunfähigkeit – auch bei Ärzten, die durch Schichtdienst, Verantwortung und Arbeitsverdichtung besonders belastet sind. Zwei Konsequenzen:
- Bei der Absicherung: Der Tarif sollte psychische Ursachen ohne Ausschluss mitversichern. Ein pauschaler Ausschluss psychischer Erkrankungen entwertet die BU für Ärzte erheblich.
- Bei der Antragstellung: Eine zurückliegende Psychotherapie oder eine depressive Episode führen nicht automatisch zur Ablehnung, erfordern aber eine sorgfältige, anonyme Vorprüfung (siehe Abschnitt 9).
7. Praxisausfall und Selbstständige
Die BU sichert Ihr Einkommen – sie ersetzt aber nicht die laufenden Praxiskosten, wenn Sie längere Zeit ausfallen. Miete, Personal und Leasing laufen weiter. Zwei Bausteine gehören für Niedergelassene deshalb zusammengedacht:
- Eine Praxisausfallversicherung für die fortlaufenden Betriebskosten bei vorübergehender Arbeitsunfähigkeit.
- Die BU für den dauerhaften Einkommensverlust.
Wichtig: Beide greifen an unterschiedlichen Stellen – die Praxisausfallversicherung ist kurzfristig und kostenbezogen, die BU langfristig und einkommensbezogen.
8. Nachversicherung und Dynamik
Ihre Absicherung muss mit dem Einkommen mitwachsen. Eine Nachversicherungsgarantie erlaubt Erhöhungen ohne neue Gesundheitsprüfung bei Ereignissen wie:
- Approbation, Facharzttitel, Niederlassung oder deutlicher Gehaltssprung,
- Geburt oder Adoption eines Kindes – die Rente lässt sich an die neue familiäre Situation anpassen.
Ergänzend hält eine Beitragsdynamik den realen Wert der Rente gegen die Inflation. Beides sollte im Tarif enthalten und flexibel ausgestaltet sein.
9. Gesundheitsfragen und Risikovoranfrage
Die Gesundheitsprüfung entscheidet über Annahme, Ausschluss oder Ablehnung. Bei Ärzten mit dokumentierter Vorgeschichte (Rücken, Psyche, Allergien) gilt: niemals blind einen Antrag stellen.
Der richtige Weg ist die anonyme Risikovoranfrage: Mehrere Versicherer prüfen Ihre Angaben, ohne dass ein regulärer Antrag mit möglicher Ablehnung entsteht, der spätere Anträge belasten kann (etwa über das brancheninterne Hinweis- und Informationssystem, HIS). So sehen Sie vorab, wer zu welchen Bedingungen annimmt.
10. Zeitpunkt und die DRV-Befreiung nicht verpassen
Je früher, desto besser: Als Student oder Assistenzarzt sind Sie gesundheitlich meist noch ungeprüft und günstig einzustufen. Ein später Abschluss kostet mehr und riskiert Ausschlüsse.
In den Ablehnungen, die ich bei Ärzten sehe, ist fast nie der Beitrag das Problem, sondern zwei Klauseln: eine schwache Infektionsklausel und eine fehlende Begrenzung der Umorganisation bei Niedergelassenen. Ich prüfe vor jedem Antrag anonym vor – gerade bei psychischen Vordiagnosen entscheidet die Reihenfolge, nicht der Zufall. Als ungebundener Versicherungsmakler in Aachen vergleiche ich die Bedingungen über Anbieter hinweg, nicht ein Hausprodukt.
11. Typische Fehler
- Sich auf das Versorgungswerk verlassen – es zahlt erst bei Aufgabe der gesamten ärztlichen Tätigkeit und bei kurzer Einzahldauer wenig.
- BU-Rente ohne PKV-Beitrag kalkuliert – der AG-Zuschuss entfällt im Leistungsfall.
- Als Niedergelassener die Umorganisationsklausel übersehen.
- Antrag mit Vordiagnose ohne anonyme Risikovoranfrage – eine Ablehnung belastet künftige Anträge.
- DRV-Befreiungsfrist von drei Monaten verpasst.
Auch relevant für Ihre Fachgruppe
BU-Check für Ärzte
Ich prüfe Ihre Situation, die passenden Klauseln und – bei Vordiagnosen – anonym die Annahmebedingungen mehrerer Versicherer, bevor ein Antrag gestellt wird.
Beratungstermin vereinbarenHäufige Fragen zur BU für Ärzte
Was kostet eine Berufsunfähigkeitsversicherung für Ärzte?
In unseren Musterfällen vom Oktober 2026 kostete eine selbstständige BU bis Endalter 67 für einen 28-jährigen Assistenzarzt mit 2.800 Euro Rente 72 bis 135 Euro Zahlbeitrag im Monat (Bruttobeitrag bis 179 Euro), für einen 38-jährigen Oberarzt mit 5.000 Euro Rente 118 bis 265 Euro (Bruttobeitrag bis 353 Euro). Gerundete Musterwerte für gesunde Nichtraucher ohne Zuschläge, keine Angebote. Fachrichtung, operative Tätigkeit, Gesundheit und Rentenhöhe verschieben den Beitrag. Die Annahmen stehen im Abschnitt Was kostet eine BU für Ärzte?
Reicht das ärztliche Versorgungswerk als BU-Absicherung?
Nein. Das Versorgungswerk setzt vollständige, dauerhaft nachgewiesene Berufsunfähigkeit voraus und zahlt bei kurzer Einzahldauer wenig. Eine Teil-Berufsunfähigkeit löst meist keine Leistung aus. Die private BU schließt diese Lücke.
Was ist die Infektionsklausel und brauche ich sie?
Sie zahlt die BU-Rente, wenn Sie ein behördliches Tätigkeitsverbot nach §31 IfSG erhalten – auch ohne medizinische Berufsunfähigkeit. Für Ärzte ist sie ein Kernbaustein und sollte auch Teilverbote abdecken und offen (mit Bezug auf §31 IfSG) formuliert sein.
Wie hoch sollte die BU-Rente als Arzt sein?
Mindestens Nettoeinkommen plus voller PKV-Beitrag, da im Leistungsfall der Arbeitgeberzuschuss entfällt. Niedergelassene rechnen zusätzlich Fixkosten ein. Richtwerte: Assistenzarzt 3.500–4.500 €, niedergelassen 6.000–8.000 €.
Was regelt die Umorganisationsklausel?
Bei Praxisinhabern prüft der Versicherer, ob die Praxis durch zumutbare Umbauten weiterlaufen könnte. Eine Gewinnminderung um etwa 20 % wird häufig als Grenze herangezogen; entscheidend bleibt der Einzelfall. Am besten ist ein Tarif mit ausdrücklichem Verzicht auf Umorganisation.
Ich habe eine depressive Episode in der Vorgeschichte – bekomme ich noch eine BU?
Oft ja, abhängig von Diagnose, Behandlung und Abstand. Entscheidend ist eine anonyme Risikovoranfrage vor dem Antrag, damit kein regulärer Antrag mit möglicher Ablehnung entsteht, der künftige Anträge belasten kann.
Wird die BU-Rente versteuert?
Eine private BU-Rente wird nur mit dem Ertragsanteil als sonstige Einkünfte besteuert, nicht in voller Höhe. Der Anteil hängt von der Leistungsdauer ab und kann bei langer Laufzeit spürbar sein; er sollte bei der Höhe eingeplant werden.
