
Influencer-Versicherung im Vergleich: Anbieter M oder Anbieter H?
Beide Konzepte schützen typische Creator-Risiken – aber sie sind unterschiedlich gebaut. Hier vergleichen Sie Leistungslogik, Selbstbehalt, Zusatzbausteine, Standardgrenzen und Beitrag, bevor Sie persönliche Daten eingeben.
Welches Konzept passt tendenziell zu welchem Creator?
Die Entscheidung sollte nicht beim günstigeren Jahresbeitrag beginnen. Entscheidend ist, wie Ihr Geschäft aufgebaut ist: Solo-Creator oder GmbH, reine Content-Tätigkeit oder breites Media-Business, Equipment, Events, Cyber, D&O und gewünschte Deckungshöhe.
Breiteres Media-Business oder höhere Anforderungen
- Umsatz oder gewünschte VSH liegen über dem Standard-Rechenmodell von Anbieter H.
- Sie brauchen D&O, Eigenschäden, Druckeigenschaden oder erweiterte Veranstaltungsdeckung.
- Ihre Tätigkeit reicht über klassisches Influencing hinaus – etwa Agentur, Produktion, Marketing oder Event.
- Sie möchten den VSH-Selbstbehalt bewusst zwischen 0, 250, 500 und 1.000 Euro steuern.
Klassisches Creator-Profil mit modularer Technik-Absicherung
- Influencer-/Blogger-/Content-Creation ist der klare Tätigkeitsschwerpunkt.
- 0 Euro Selbstbeteiligung in der Berufshaftpflicht ist wichtig.
- Cyber sowie Elektronik/Büroinhalt sollen modular in einem Creator-Konzept ergänzt werden.
- Sie möchten ein klar auf typische Creator-Tätigkeiten ausgerichtetes Produkt prüfen.
Die beiden Anbieter werden anhand der aktuell bereitgestellten Anträge und der darin enthaltenen Tarif- und Risikologik verglichen.
Die konkrete Preislogik stammt aus den aktuell bereitgestellten selbstrechnenden Anträgen beider Anbieter.
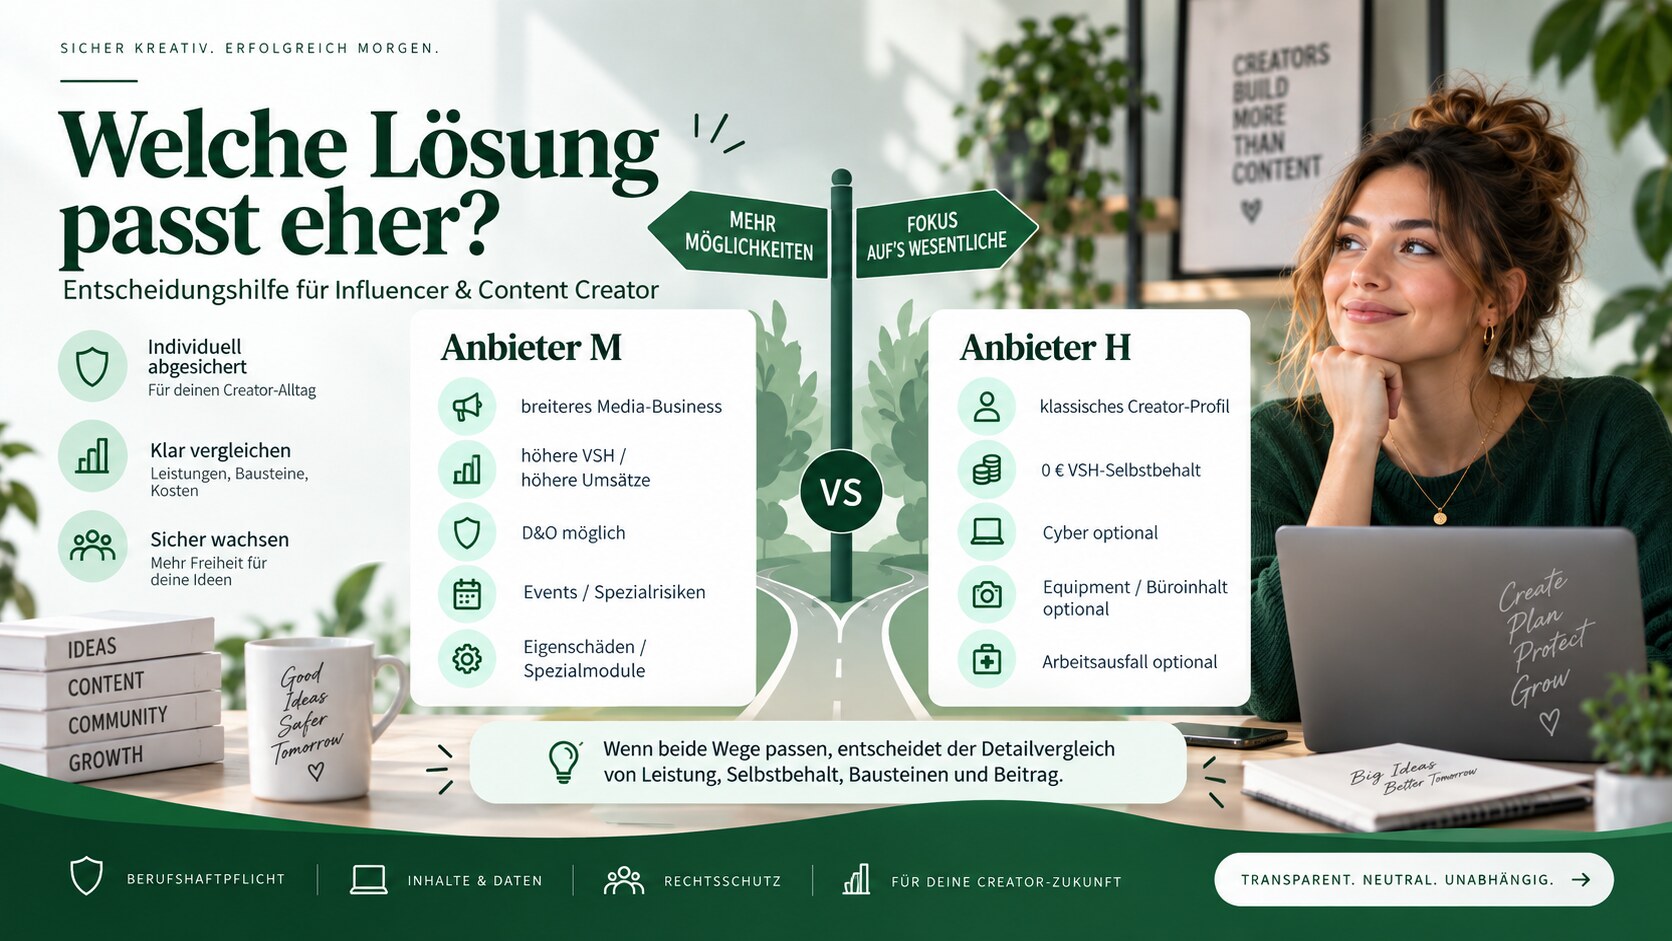
Anbieter M vs. Anbieter H für Influencer & Content Creator
| Entscheidungskriterium | Anbieter M | Anbieter H |
|---|---|---|
| Tätigkeitslogik | Offene Media-Berufsbilddeckung; der aktuelle Antrag umfasst u. a. Influencer, Blogger, Streamer, Youtuber, Podcaster, Agenturen und Video-Content-Produzenten. | Dediziertes Creator-Konzept; der aktuelle Antrag bildet Influencer-, Blogger- und Content-Creation-Tätigkeiten im vorgesehenen Creator-Risikomodell ab. |
| Standard-Rechenbereich | bis 10 Mio. € Umsatz aktueller Standardweg von Anbieter M; im bereitgestellten Modell VSH bis 10 Mio. €. | Preisstaffel bis 1 Mio. € Umsatz im bereitgestellten Rechenmodell; darüber individuelle Prüfung statt Extrapolation. |
| VSH im Rechenmodell | 150.000 € bis 10 Mio. € | 100.000 € bis 2 Mio. €; höhere Zielsumme wird als individuelle Prüfung behandelt. |
| VSH-Selbstbehalt | 0 / 250 / 500 / 1.000 € wählbar; im Rechenmodell beitragswirksam. | Aktueller Antrag: 0 € Selbstbeteiligung in der Berufshaftpflicht. |
| KI-Risiken | Der aktuelle Antrag von Anbieter M berücksichtigt den Einsatz generativer KI im Rahmen der versicherten Tätigkeit. | Der aktuelle Antrag von Anbieter H berücksichtigt Ansprüche aus KI-Tools bei Creator-Tätigkeit. |
| Betriebshaftpflicht | Optional mitberechenbar. | Optional modular ergänzbar. |
| Cyber | Cyber-/Daten-Eigenschaden als wählbarer Zusatzbaustein. | Optional als Cyber-Baustein; das aktuelle Rechenmodell von Anbieter H enthält zusätzlich Cyber-BU On-Premises/Cloud. |
| Equipment / Büroinhalt | Kein gleichartiger Creator-Equipment-Baustein im hier verwendeten Rechenmodell von Anbieter M; bei Bedarf separat prüfen. | Bei Anbieter H optional als Elektronik-/Büroinhalt; im Rechenmodell mit Sach-BU/Glas ergänzbar. |
| Arbeitsausfall | Nicht als Zusatzbaustein im verwendeten Rechenmodell von Anbieter M. | Im aktuellen Rechenmodell von Anbieter H als wählbarer Baustein enthalten. |
| Eigenschäden / Spezialmodule | EIG, D&O-Außenhaftung, Druckeigenschaden und erweiterte Veranstaltungsdeckung sind besondere Stärken von Anbieter M im aktuellen Konzept. | Schwerpunkt aktuell auf Berufshaftpflicht plus BHV, Cyber und Elektronik/Büroinhalt. |
| International | Anbieter M bildet im aktuellen Antrag weltweite Tätigkeiten ohne gesonderte USA-Umsatzgrenze im Standardweg ab. | Anbieter H sieht weltweiten Schutz im Rahmen der vertraglichen und rechtlichen Möglichkeiten vor; individuelle Vereinbarungen bleiben maßgeblich. |
| Typische Tendenz | Breiteres Media-/Agenturprofil, hohe VSH/Umsätze, GmbH/D&O, Events oder besondere Eigenschadenbausteine. | Klassischer Solo-/Creator-Betrieb mit 0 € VSH-SB sowie Cyber- und Equipment-Fokus. |
Beiträge und Bausteine nebeneinander rechnen
Für diese Berechnung brauchen wir zunächst keinen Namen und keine Kontaktdaten. Umsatz, Zieldeckung und Bausteine reichen für die quellengebundene Orientierung.
Geschäft & Zieldeckung
Welche Bausteine sind für Sie wichtig?
Anbieter-H-spezifische Zusatzmodule auswählen
Ihr Vergleich
Bitte Jahresumsatz und gewünschte Versicherungssumme angeben.
Anbieter M
Anbieter H
Geben Sie Umsatz und Zielsumme ein. Danach zeigt die Seite, welches Konzept anhand Ihrer Auswahl besonders genau geprüft werden sollte.
Vier Beispiele zeigen, warum „der beste Tarif“ vom Geschäftsmodell abhängt
80.000 € Umsatz, Kamera & Laptop
Beide rechnen. Anbieter H ist wegen 0 € VSH-SB und Equipment-Modul besonders interessant; Anbieter M bleibt wegen Media-Haftpflicht und Cyber im Rennen.
Team, Geschäftsführung, große Kampagnen
Anbieter M wird durch D&O-Außenhaftung, hohe VSH-Stufen und breitere Media-Tätigkeiten besonders relevant.
Content, Beratung, Marketing, Produktion
Die offene Media-Berufsbilddeckung von Anbieter M kann vorteilhaft sein. Bei klarer Creator-Kernaktivität bleibt Anbieter H vergleichenswert.
Meet & Greets, Live-Events, Locations
BHV ist Pflichtprüfung. Die erweiterte Veranstaltungsdeckung von Anbieter M kann den Ausschlag geben; Umfang im konkreten Angebot prüfen.
Beide Konzepte mit demselben Datensatz prüfen lassen
Sie müssen sich hier nicht für Anbieter M oder Anbieter H entscheiden. Nach dem Vergleich können Sie denselben Datensatz sicher übermitteln. Wir prüfen anschließend beide Konzepte gegen den aktuellen Stand und sprechen die Unterschiede mit Ihnen durch. IBAN und SEPA gehören erst in einen späteren Antrag und werden hier nicht abgefragt.
1. Unternehmen & Ansprechpartner
2. Creator-Profil
3. Risikofragen für beide Konzepte
4. Übermittlung
Während des Ausfüllens werden keine Daten übertragen. Erst mit dem Absenden wird der Angebotsvorgang serverseitig gespeichert. Bitte keine Gesundheitsdaten eintragen. Kontoverbindung/SEPA werden erst bei einem späteren Antrag benötigt.
Einordnung aus der Beratung
Bei Influencern ist nicht die Betriebshaftpflicht der Ausgangspunkt, sondern die Media-/Vermögensschadenhaftpflicht. Der praktische Unterschied zwischen Anbieter M und Anbieter H entsteht anschließend über Geschäftsmodell, Deckungshöhe und Zusatzbausteine. Deshalb rechne ich beide Konzepte möglichst mit identischen Eckdaten und entscheide erst danach gemeinsam mit dem Kunden.
