
Dread-Disease-Versicherung: schwere Krankheiten richtig absichern
Dread Disease zahlt kein laufendes Ersatzeinkommen, sondern Kapital bei vertraglich genau definierten schweren Erkrankungen. Dieses Dossier zeigt, wann der Baustein sinnvoll ist, wie er sich von BU, Grundfähigkeit und Erwerbsunfähigkeit unterscheidet und worauf Gesundheitsfragen, Krankheitsdefinitionen und Mehrfachleistungen geprüft werden müssen.

Für sofort verfügbares Kapital, wenn eine vertraglich definierte schwere Erkrankung die medizinischen Voraussetzungen des Tarifs erfüllt.
Für den breiten Schutz des laufenden Erwerbseinkommens wird in der Regel zuerst BU beziehungsweise bei Beamten eine passende DU-Absicherung geprüft.
Nein. Grundfähigkeit und Erwerbsunfähigkeit sind häufig Alternativen zur BU. Dread Disease kann zusätzlich sinnvoll sein, wenn ein eigener Kapitalbedarf besteht.
Inhaltsverzeichnis öffnen
Was der Vertrag tatsächlich versichert – und warum die Krankheitsbezeichnung allein nicht reicht.
01 · Grundlagen
Was ist eine Dread-Disease-Versicherung?
Die Dread-Disease-Versicherung – auch Schwere-Krankheiten- oder Critical-Illness-Versicherung – zahlt eine vereinbarte Kapitalleistung, wenn eine versicherte Erkrankung eintritt und die im Vertrag beschriebenen medizinischen Voraussetzungen erfüllt sind. Anders als bei der Berufsunfähigkeitsversicherung steht nicht die Einschränkung im konkreten Beruf im Mittelpunkt.
Der Baustein adressiert deshalb vor allem sofortigen Kapitalbedarf: etwa die Reduktion einer Immobilienfinanzierung, Umbauten, eine berufliche Neuorganisation, zusätzliche familiäre Liquidität oder einen zeitlich begrenzten finanziellen Puffer.

02 · Leistung
Wie funktioniert die Leistung – und warum entscheidet die Definition?
Versichert ist nicht „Herzinfarkt“ oder „Krebs“ im allgemeinen Sprachgebrauch, sondern der in den Bedingungen definierte Leistungsfall. Je nach Tarif können Schweregrad, Befunddauer, bildgebende oder laborchemische Nachweise sowie definierte Folgebeeinträchtigungen eine Rolle spielen.
Konstruierter Prüffall: Herzinfarkt
Die aktuell geprüften Bedingungen zeigen unterschiedliche Leistungsarchitekturen. Anbieter A beschreibt für die Vollleistung bei Herzinfarkt konkrete medizinische Kriterien für STEMI/NSTEMI und den Nachweis abgestorbenen Herzmuskelgewebes. Die Premium-Linie von Anbieter C sieht zusätzlich eine definierte Teilleistung vor, wenn die vollständigen Voraussetzungen der Vollleistung nicht erreicht werden, aber die Teilkriterien erfüllt sind.
Entscheidend wären nicht die umgangssprachliche Diagnose allein, sondern die für die konkrete Tarifgeneration verlangten medizinischen Nachweise – etwa Entlassungs- und Facharztberichte, EKG- und Laborbefunde sowie je nach Definition weitere kardiologische Befunde. Erst daraus lässt sich prüfen, ob Vollleistung, eine definierte Teilleistung oder kein bedingungsgemäßer Leistungsfall vorliegt. Das Beispiel ist kein dokumentierter Kundenfall.
Welcher Baustein welchen Zweck erfüllt – ohne die Gesamtstrategie auf dieser Seite zu duplizieren.
03 · Entscheidung
BU, Dread Disease, Grundfähigkeit oder Erwerbsunfähigkeit?
Die vier Produktlogiken sollten nicht als austauschbare Tarifvarianten behandelt werden. Sie knüpfen an unterschiedliche Leistungsauslöser an.
| Baustein | Woran knüpft die Leistung an? | Leistungsart | Typische Rolle |
|---|---|---|---|
| Berufsunfähigkeit / BU | Vertraglich definierte Einschränkung im zuletzt konkret ausgeübten Beruf. | Monatliche Rente | Breiter Kernschutz für das laufende Erwerbseinkommen. |
| Dread Disease | Vertraglich definierte schwere Erkrankung beziehungsweise ein definiertes Ereignis. | Einmaliges Kapital; je Tarif zusätzlich Teil-/Folgeleistungen | Zusätzliche Liquidität bei schwerer Diagnose. |
| Grundfähigkeit | Verlust oder schwere Einschränkung definierter Grundfähigkeiten. | Monatliche Rente | Alternative Auffanglinie, wenn BU nicht passend darstellbar ist. |
| Erwerbsunfähigkeit / EU | Sehr weitgehende Einschränkung der allgemeinen Erwerbsfähigkeit nach Vertragsdefinition. | Monatliche Rente | Engere Grundabsicherung als Alternative zur BU. |
Wann BU/DU + Dread Disease?
Wenn sowohl eine laufende Rente als auch zusätzliches Kapital bei einer definierten schweren Diagnose benötigt wird, können die Bausteine verschiedene Aufgaben übernehmen.
Wann nicht alles kombinieren?
Grundfähigkeit und EU sind häufig Plan-B-Lösungen, nicht automatisch zusätzliche Pflichtverträge neben einer guten BU. Die vollständige Priorisierung gehört auf die Hub-Seite Einkommensabsicherung.
Welche Produktlinien im geprüften Maklermarkt auftauchen und welche Unterschiede wirklich relevant sind.
04 · Marktstand
Welche Dread-Disease-Tarife wurden aktuell geprüft?
Im Produktionslauf eines Vergleichsrechners vom 28.08.2026 kamen sieben Tarifvarianten aus vier Anbietergruppen zurück, eine Rating-Datenbank führte sechs aktive Tarifdatensätze. Die Anbieter sind auf dieser Seite mit A bis D, die Tariflinien mit A1 bis D2 bezeichnet; die Buchstaben lassen keinen Rückschluss auf die Gesellschaft zu. Diese Marktwerkzeuge dienen hier der Markt- und Vergleichsstruktur; kritische Einzelmerkmale werden, soweit verfügbar, an aktuellen Originalunterlagen gespiegelt.
| Anbieter | Produktlinie | Fachlich auffällige Mechanik | Quellenstatus |
|---|---|---|---|
| Anbieter A | Linie A1 | 55 Grundkrankheiten plus 25 optional ergänzbare; optionales Multi-Pay; mehrere Gesundheitsprüfungsrouten. | Produkt-/Antragsinformationen und Bedingungen primär geprüft. |
| Anbieter B | Linie B1 (Basis) / B2 (erweitert) | 75 Krankheiten; Teilleistungen bei geringerem Schweregrad; Booster bei ausgewählten Krankheiten. | Aktuelle Produktinformationen primär; Gesundheitsfragen als Rating-Screening. |
| Anbieter C | Linie C1 (Grundvariante) / C2 (Premium) | C2 mit definierten Teil-/Soforthilfen und unter Bedingungen möglichem zweiten vollen Leistungsfall. | Aktuelle C2-Bedingungen 07/2026 primär; Gesundheitsfragen als Rating-Screening. |
| Anbieter D | Linie D1 (Erkrankung) / D2 (Erkrankung + Tod) | Eigene Krankheitsdefinitionen sowie Junior-/Kollektivwege und besondere Annahmelogik. | Aktuelle Annahmerichtlinie 12.01.2026 primär; Detailmerkmale zusätzlich Rating-Datenbank. |
Marktunterschiede · Produkt-Fingerabdruck
Warum unterscheiden sich Dread-Disease-Tarife so deutlich?
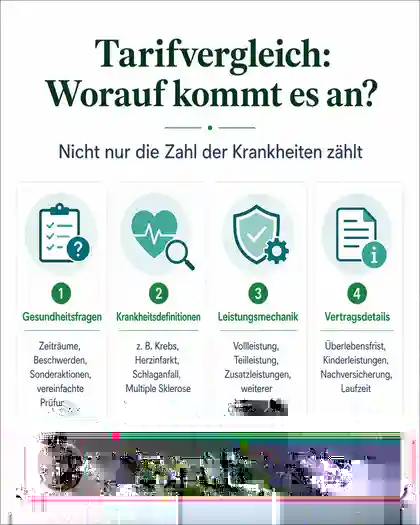
Versicherer unterscheiden sich nicht nur in der Zahl benannter Krankheiten. Sie definieren unterschiedliche medizinische Schwellen, Teil- und Folgeleistungen, Gesundheitsprüfungen, Kinderregelungen, Laufzeitoptionen sowie Assistance- und Zusatzservices. Deshalb wird der Tarif-Fingerabdruck getrennt von Preis und Gesamtpunktzahl geprüft.
Anbieter A
55 definierte Grundkrankheiten plus 25 optional ergänzbare Krankheiten, mehrere Gesundheitsprüfungsrouten und optionales Multi-Pay. Die aktuelle Produktinformation nennt außerdem eine Assistance mit telefonischer Beratung bei Krebserkrankung.
Anbieter B
75 definierte Erkrankungen, Teilleistungen bei niedrigeren Schweregraden und ein Booster für ausgewählte Erkrankungen. Als Extras nennt der Anbieter aktuell unter anderem Erwerbsunfähigkeitsschutz, Beitragsbefreiung bei längerer Arbeitsunfähigkeit, eine Verlängerungsoption bis maximal Alter 75 ohne neue Gesundheitsfragen sowie eine wählbare Dynamik.
Anbieter C
Grund- und Premium-Variante; C2 kann unter den Bedingungsvoraussetzungen einen zweiten vollen Leistungsfall vorsehen. Aktuell nennt der Anbieter außerdem einen Service für Zweitmeinung, Facharztsuche und Terminvereinbarung sowie eine eigene Gesundheitsplattform.
Anbieter D
Die Linien D1 und D2 sind als fondsgebundene Dread-Disease-/Risikoabsicherung aufgebaut. In der aktuellen Annahmerichtlinie fällt zusätzlich auf, dass auch nach Erkrankungen innerhalb der Familie der zu versichernden Person gefragt wird. Detaildefinitionen werden an der jeweils gültigen Bedingungsgeneration geprüft.
05 · Krankheitsbilder
Welche Erkrankungen und Ereignisse kommen typischerweise vor?
Die konkrete Liste unterscheidet sich je Tarif. Die folgenden Gruppen zeigen typische Marktbereiche, nicht den garantierten Umfang eines einzelnen Vertrags.
Je Tarif mit unterschiedlichen Schwere- und Nachweiskriterien; Angioplastie ist beispielsweise nicht marktweit identisch versichert.
Frühstadien, in-situ-Befunde und einzelne Tumorarten können anders behandelt werden als invasive Erkrankungen.
Diagnose allein kann je nach Definition nicht genügen; Funktionsgrad und Dauer können eine Rolle spielen.
Auch hier entscheidet die jeweilige vertragliche Definition.
Schwellenwerte und Umfang sind tarifabhängig.
Für eine Beratung wird deshalb immer die konkrete Tarifgeneration geprüft.
06 · Bedarf
Für wen kann Dread Disease sinnvoll sein?
Der Baustein ist vor allem prüfenswert, wenn bei einer schweren Diagnose ein eigenständiger kurzfristiger Kapitalbedarf entsteht – zusätzlich oder unabhängig von einer laufenden Einkommensrente.
Finanzierung und Familie
Eine Immobilienfinanzierung, familiäre Verpflichtungen oder geplante Umbauten können einen klar quantifizierbaren Kapitalbedarf erzeugen.
Selbstständigkeit und Unternehmen
Bei eigener Praxis oder selbstständiger Tätigkeit kann zusätzliche Liquidität für Neuorganisation, Vertretung oder eine persönliche Auszeit relevant sein.
BU/DU bereits vorhanden
Die laufende Rente kann abgesichert sein, während ein separater Einmalbedarf offen bleibt. Hier ist die Ergänzungslogik besonders klar.
BU nicht passend darstellbar
Dread Disease ist nicht automatisch der gesundheitlich leichtere Ersatz. Die eigene Gesundheitsprüfung muss separat geprüft und der fehlende Einkommensschutz klar benannt werden.
Wo Anbieter sich bei Fragen, Teilzahlungen, Zweitleistungen und Wartezeiten unterscheiden.
07 · Antrag
Wie unterscheiden sich die Gesundheitsfragen?
Dread Disease hat nicht pauschal „leichtere“ Gesundheitsfragen als eine BU. Abfragezeiträume, Summengrenzen und vereinfachte Routen unterscheiden sich deutlich. Wo der aktuelle Originalantrag nicht primär vorlag, kennzeichnet diese Übersicht die Rating-Datenbank bewusst als Screeningquelle.
| Anbieter | Orientierung aus dem aktuellen Prüfstand | Besondere Route | Evidenz |
|---|---|---|---|
| Anbieter A | Standardformular mit unterschiedlichen 5-/10-Jahreszeiträumen je Themenblock. | 16–40 Jahre bis 75.000 €: Größe/Gewicht, Raucherstatus und zwei medizinische Fragen; weitere Kurzroute für höhere Summen innerhalb definierter Altersgrenzen. | Aktuelle Originalformulare primär geprüft. |
| Anbieter B | Die Rating-Datenbank weist unter anderem 5 Jahre ambulant und 10 Jahre stationär aus. | Im geprüften Datensatz keine allgemeine Junge-Leute-Kurzroute ausgewiesen. | Rating-Screening; aktuellen Originalantrag vor Antragstellung prüfen. |
| Anbieter C | Rating-Datenbank: 5 Jahre ambulant/Psyche/stationär, Medikamente 12 Monate; einzelne Risiken mit abweichender Logik. | Vereinfachtes Fragenset bis zu einer begrenzten Versicherungssumme im geprüften Datensatz. | Rating-Screening; AVB primär, Gesundheitsantrag nicht vollständig primär verifiziert. |
| Anbieter D | Aktuelle Annahmerichtlinie zeigt unter anderem Familienanamnese; die Rating-Datenbank weist je Fragenblock 3-/5-Jahreslogiken aus. | Junior- sowie Kollektiv-/Dienstobliegenheitswege unter Voraussetzungen. | Annahmerichtlinie primär; Detailfragen zusätzlich Rating-Datenbank. |
08 · Klauseln
Vier Leistungsmechaniken, die getrennt verglichen werden müssen
| Mechanik | Was sie bedeutet | Aktuelles Beispiel aus dem Prüfstand |
|---|---|---|
| Vollleistung | Die vollständige medizinische Vertragsdefinition muss erreicht sein. | Bei Anbieter A sind die Vollleistungsvoraussetzungen je Krankheit konkret in den Bedingungen definiert. |
| Teilleistung | Ein definierter geringerer Schweregrad kann bereits eine Auszahlung auslösen. | Linie C2: definierte Teilleistungen von 50 % der Versicherungssumme, maximal 25.000 €, für bestimmte Erkrankungen. |
| Booster / Zusatzleistung | Zusatzkapital neben der eigentlichen Krankheitsleistung; nicht mit einem zweiten Vollfall verwechseln. | Anbieter B nennt aktuell einen Booster von bis zu 40.000 € für ausgewählte Erkrankungen. |
| Weiterer voller Leistungsfall | Unter bestimmten Bedingungen kann nach einem ersten Vollfall erneut die volle Summe ausgelöst werden. | Linie C2: schwere-Erkrankungs-Leistung insgesamt maximal zweimal; danach gelten unter anderem Warte- und Gruppenregeln. |
Wartezeiten und Überlebensfristen
Auch diese Mechanik ist tarifabhängig. In den geprüften Unterlagen finden sich beispielsweise krankheitsspezifische Wartezeiten. Anbieter C knüpft den Anspruch in den aktuellen C2-Bedingungen zusätzlich daran, dass die versicherte Person mindestens 14 Tage nach Erfüllung aller Voraussetzungen überlebt.
Was außerdem geprüft werden sollte
Nachversicherung, Laufzeit, Raucherdefinition, Kinderregelungen, Beitragsdynamik, Ausschlüsse und die Behandlung früher oder späterer Teilleistungen können die praktische Reichweite verändern. Diese Punkte gehören in den konkreten Tarifvergleich und werden nicht aus einer Gesamtpunktzahl abgeleitet.
Recht · Anzeigepflicht und Bedingungstransparenz
Welche Rechtsfragen sind bei Dread Disease besonders relevant?
Für die Gesundheitsprüfung ist insbesondere die vorvertragliche Anzeigepflicht nach § 19 VVG relevant. Bis zur Abgabe der Vertragserklärung sind bekannte gefahrerhebliche Umstände anzugeben, nach denen der Versicherer in Textform gefragt hat. Für die Praxis folgt daraus: Entscheidend ist der konkrete Fragenwortlaut des tatsächlich verwendeten Antrags – nicht eine pauschale Erinnerung daran, was ein Versicherer „normalerweise“ fragt.
Rechtsprechungsbezug: Definition „Herzinfarkt“
Das OLG Nürnberg hat im Hinweisbeschluss vom 15.07.2024 (Az. 8 U 643/24) bei einer Restschuldversicherung mit Schutz gegen bestimmte schwere Erkrankungen die Transparenz der vertraglichen Herzinfarkt-Definition geprüft. Der Fall betrifft keinen der hier verglichenen eigenständigen Dread-Disease-Tarife; er zeigt aber, wie entscheidend die genaue sprachliche und medizinische Abgrenzung eines versicherten Krankheitsbegriffs sein kann. Eine pauschale Übertragung auf andere Bedingungen ist nicht zulässig. Entscheidung im Bayerischen Bürgerservice.
09 · Modellbeiträge
Was kostet Dread Disease? Vier Modellvarianten statt Lockpreis
Die folgenden Beiträge stammen aus einem synthetischen Produktionslauf eines Vergleichsrechners vom 28.08.2026 und sind auf volle Euro gerundet. Basisprofil: Versicherungsmakler, angestellt, 100 % Büro, 80.000 € Jahresbrutto, Beginn 01.09.2026, Endalter 67, monatliche Zahlung; Nichtraucher seit mindestens zehn Jahren, sofern nicht ausdrücklich „Raucher“ angegeben. Die Werte sind keine Angebote.
| Tariflinie | 35 J. / 100.000 € NR | 35 J. / 250.000 € NR | 50 J. / 100.000 € NR | 35 J. / 100.000 € Raucher |
|---|---|---|---|---|
| A1 | 54 € | 124 € | 109 € | 103 € |
| B1 (Basis) | 55 € | 121 € | 108 € | 90 € |
| B2 (erweitert) | 61 € | 137 € | 117 € | 106 € |
| D1 (Erkrankung) | 62 € | 145 € | 130 € | 85 € |
| C1 (Grundvariante)* | 68 € / 91 € | 167 € / 223 € | 115 € / 153 € | 120 € / 160 € |
| D2 (Erkrankung + Tod) | 72 € | 170 € | 152 € | 116 € |
| C2 (Premium)* | 78 € / 104 € | 188 € / 251 € | 131 € / 175 € | 137 € / 182 € |
* C1 und C2: Zahlbeitrag / Bruttobeitrag. Bei den übrigen dargestellten Tarifen waren Zahl- und Bruttobeitrag in diesem Lauf identisch. Die Berechnung unterstellte die ausdrücklich dokumentierte technische Annahme „kein risikorelevantes Hobby“ an; dies ist keine Kundenaussage.
Wo der Baustein endet – und welche Fragen vor dem Abschluss beantwortet sein sollten.
10 · Grenzen
Was Dread Disease nicht löst
- Keine laufende Rente: Für dauerhaften Einkommensschutz muss ein eigener Rentenbaustein geprüft werden.
- Nicht jede Ursache einer Arbeitsunfähigkeit oder Berufsunfähigkeit ist versichert: Psychische Erkrankungen, Beschwerden des Bewegungsapparats und andere chronische Verläufe sind typische Beispiele dafür, warum Diagnose- und Einkommensschutz nicht dasselbe sind.
- Stark definitionsabhängig: Eine schwere Diagnose kann vorliegen, ohne dass die vertragliche Definition bereits erfüllt ist.
- Eigene Gesundheitsprüfung: Dread Disease ist nicht automatisch der einfache Ersatz, wenn eine BU gesundheitlich schwierig ist.
Wer primär das laufende Einkommen absichern will, sollte die Priorisierung im Gesamtkonzept der Einkommensabsicherung vornehmen.
11 · Prüfanlässe
Wann sollte man Dread Disease konkret prüfen?
Immobilie oder hohe feste Verpflichtungen
Kapitalbedarf nach einer schweren Diagnose lässt sich getrennt vom laufenden Einkommen beziffern.
BU/DU bereits vorhanden
Prüfen, ob zusätzliches Kapital für Umbau, Kreditreduktion oder Auszeit gebraucht wird.
Familie oder Selbstständigkeit verändert sich
Neue Verantwortung kann den Liquiditätsbedarf im Ernstfall erhöhen.
BU ist nicht passend darstellbar
Nicht automatisch zu Dread Disease wechseln, sondern BU-Alternativen und die separate DD-Gesundheitsprüfung systematisch vergleichen.
Prüflogik · vom Bedarf zum Tarif
Entscheidungsbaum: Wann passt Dread Disease in das Konzept?
1. Geht es primär um laufendes Einkommen?
Dann zuerst BU beziehungsweise DU und – falls diese nicht passend darstellbar sind – geeignete Rentenalternativen prüfen. Dread Disease ersetzt die laufende Einkommensrente nicht.
2. Gibt es einen eigenen Kapitalbedarf?
Wenn eine schwere Diagnose beispielsweise Kreditreduktion, Umbau, Auszeit oder betriebliche Neuorganisation auslösen würde, lässt sich dieser Bedarf separat beziffern.
3. Welche Gesundheitsprüfung gilt konkret?
Alter, Versicherungssumme und Anbieterroute bestimmen, welches Formular gilt. Der exakte Fragenwortlaut wird vor einer Risikoeinschätzung geprüft.
4. Erst dann Tarife vergleichen
Definitionen, Teil- und Mehrfachleistungen, Warte- und Überlebensfristen, Kinderregeln, Services, Laufzeit, Versicherungssumme und Beitrag gemeinsam bewerten.
Vertragsprüfung · Bestand
Wie prüft man einen bestehenden Dread-Disease-Vertrag?
Ein Bestandsvertrag wird nicht anhand des heutigen Produktnamens beurteilt, sondern anhand seiner konkreten Tarifgeneration und Unterlagen.
Unterlagen
Versicherungsschein und Nachträge, die zum Vertrag gehörenden AVB einschließlich Krankheitsdefinitionen sowie gegebenenfalls besondere Bedingungen und Optionsvereinbarungen.
Leistungskern
Versicherungssumme, Laufzeit und Endalter, Voll- und Teilleistungen, weitere Leistungsfälle, Warte- und Überlebensfristen sowie Ausschlüsse.
Vertragsmechanik
Dynamik, Raucherregel, Kinderregelungen, Nachversicherungs- oder Verlängerungsoptionen sowie Assistance- und Zusatzservices.
Grenze der automatischen Prüfung
Fehlt die exakte Bedingungsgeneration oder ist der Vertragsstand durch Nachträge verändert, lässt sich der Schutz nicht zuverlässig aus einer heutigen Tarifdatenbank oder Produktseite rekonstruieren.
Zuständigkeiten · Schnittstellen
Wer muss welche Information liefern oder entscheiden?
Versicherte Person
Sie liefert Bedarf, finanzielle Rahmendaten und die im konkreten Antrag verlangten Gesundheits- und Risikoinformationen vollständig und wahrheitsgemäß.
Versicherungsmakler
Er trennt Einkommens- und Kapitalbedarf, prüft Markt, Gesundheitsfragen und Bedingungsunterschiede, dokumentiert die Auswahl und kennzeichnet offene Punkte.
Versicherer
Er trifft die verbindliche Annahmeentscheidung im Underwriting und entscheidet im Leistungsfall auf Grundlage des konkreten Vertrags und der eingereichten Nachweise.
Wichtig
Vergleichssysteme unterstützen Markt- und Kriterienanalyse. Sie ersetzen weder die verbindliche Risikoprüfung des Versicherers noch die Prüfung der konkret vereinbarten Bedingungen.
12 · Quellen
Quellenstand und Evidenz
Markt- und Beitragsstruktur wurden über die Produktionsumgebung eines Vergleichsrechners geprüft, der strukturierte Kriterienvergleich über eine Rating-Datenbank. Kritische Leistungsmerkmale werden nach dem Fachdossier-Arbeitsstandard nicht allein aus Vergleichssystemen übernommen, sondern – soweit für diese Fassung verfügbar – mit aktuellen Originalunterlagen abgeglichen. Wo ein aktueller Originalantrag noch nicht primär vorlag, bleibt das ausdrücklich als Screening gekennzeichnet.
| Quelle | Verwendung | Stand / Einschränkung |
|---|---|---|
| Vergleichsrechner (Produktionsumgebung) | Marktbestand und synthetische Modellberechnungen | Berechnung 28.08.2026 |
| Rating- und Kriteriendatenbank | Sechs aktive Dread-Disease-Tarifdatensätze aus vier Anbietergruppen; Kriterien- und Gesundheitsfragen-Screening | Sekundärquelle; kein Ersatz für Originalantrag/AVB |
| Anbieter A | Aktuelle Gesundheitsformulare, Produktinformationen, Bedingungen und Sonderrouten | Primär geprüft; Produkt-/Antragsservice 2026 |
| Anbieter C | Produktlinien C1/C2, Leistungsmechanik sowie Zusatzservices | C2-Bedingungen Stand 07/2026 primär geprüft; Gesundheitsantrag in dieser Fassung weiterhin als Rating-Screening behandelt |
| Anbieter D | Annahmerichtlinie und Bedingungen der Linien D1/D2 | Annahmerichtlinie 12.01.2026; aktuelle Bedingungsfassung vom 23.03.2026 primär geprüft; Detail-Gesundheitsfragen ergänzend Rating-Datenbank |
| Anbieter B | Aktuelle Produktinformationen, Leistungsarchitektur und Extras | Produktseite primär geprüft; konkrete aktuelle Gesundheitsfragen weiterhin als Rating-Screening gekennzeichnet |
| § 19 VVG | Vorvertragliche Anzeigepflicht | Aktueller Gesetzestext geprüft am 29.08.2026 |
| OLG Nürnberg, 15.07.2024 – 8 U 643/24 | Transparenz und Auslegung einer Definition „Herzinfarkt“ bei Versicherung gegen bestimmte schwere Erkrankungen | Restschuldversicherung; nur als Rechtsprechungsbezug, nicht als unmittelbare Tarifentscheidung zu den hier verglichenen Produkten |
Kurzantworten für die wichtigsten Entscheidungsfragen – ohne Detailseiten zu kannibalisieren.
13 · FAQ
Häufige Fragen zur Dread-Disease-Versicherung
Ist Dread Disease ein Ersatz für die BU?
In der Regel nicht. Dread Disease zahlt bei definierten schweren Erkrankungen Kapital; die BU knüpft an die vertraglich definierte Einschränkung im konkreten Beruf an und leistet als Rente. Wer laufendes Einkommen absichern will, sollte BU/DU zuerst prüfen.
Sollte man BU, Grundfähigkeit, Erwerbsunfähigkeit und Dread Disease gleichzeitig abschließen?
Nicht als Standard. BU/DU ist häufig der Kernschutz; Grundfähigkeit und EU sind oft alternative Auffanglinien. Dread Disease kann zusätzlich passen, wenn ein eigener Kapitalbedarf bei schwerer Diagnose besteht.
Wie hoch sollte die Versicherungssumme sein?
Nicht nach einer pauschalen Marktspanne. Entscheidend sind insbesondere Darlehen, familiäre Verpflichtungen, gewünschter Liquiditätspuffer, Wohnsituation und berufliche Struktur.
Was ist wichtiger: Krankheitsanzahl oder Definition?
Die Definition. Eine lange Liste sagt wenig darüber aus, wann ein konkreter Leistungsfall tatsächlich erfüllt ist und ob Teil- oder Folgeleistungen vorgesehen sind.
Was passiert, wenn die Diagnose vorliegt, die Tarifdefinition aber nicht erfüllt ist?
Dann besteht aus dieser Diagnose allein noch kein vertraglicher Leistungsanspruch. Deshalb müssen die medizinischen Leistungsvoraussetzungen vor Abschluss verstanden und im Leistungsfall konkret nachgewiesen werden.
Kann man Dread Disease ohne BU abschließen?
Ja. Das ist aber kein automatischer Plan B bei Vorerkrankungen. Dread Disease hat eine eigene Gesundheitsprüfung und ersetzt keine laufende Einkommensrente. Bedarf und Annahmemöglichkeit müssen separat geprüft werden.
Ist eine vereinfachte Gesundheitsprüfung automatisch besser?
Nein. Sie kann für bestimmte Alter-/Summenkombinationen praktisch sein, sagt aber noch nichts über die Leistungsdefinitionen des Tarifs aus. Fragenumfang und Bedingungsqualität müssen getrennt bewertet werden.
Kann ein Tarif mehrfach leisten?
Je nach Tarif unterschiedlich. Es gibt Teilleistungen, Booster, Multi-Pay-Logiken und in einzelnen Produktlinien weitere volle Leistungsfälle. Diese Mechaniken dürfen nicht miteinander gleichgesetzt werden.
Einschätzung · Jan Pohl, ungebundener Versicherungsmakler in Aachen
Erst die Aufgabe klären, dann den Tarif vergleichen
Bei Dread Disease würde ich nicht mit der Krankheitsanzahl beginnen. Zuerst sollte klar sein, welches finanzielle Problem der Vertrag lösen soll. Danach werden Gesundheitsprüfung, Definitionen, Teil- und Folgeleistungen sowie Beitrag gemeinsam geprüft.
Dread Disease im eigenen Absicherungskonzept prüfen
Wenn Sie wissen möchten, ob bei Ihnen BU/DU, eine Alternative oder zusätzlich Dread Disease sinnvoll ist, kann die Beratung die Aufgaben der Bausteine zuerst trennen und erst danach konkrete Tarife vergleichen.
Beratung anfragen↑ Nach oben
