
Zahnzusatzversicherung für Kinder: KIG, Zahnspange und Tarifwahl
Eine Kinder-Zahnzusatzversicherung ist nicht deshalb gut, weil sie mit einem hohen Prozentsatz wirbt. Entscheidend ist, ob sie zur konkreten Behandlungssituation passt: KIG-Einstufung, bereits dokumentierter Befund, Mehrkosten der GKV-Behandlung, Retention und tarifliche Leistungsgrenzen.
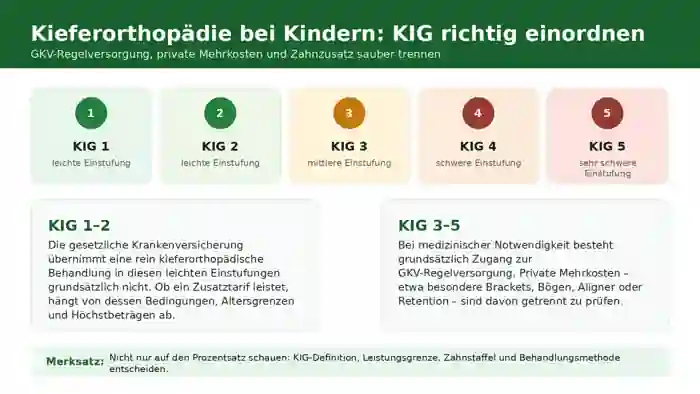
Die GKV übernimmt eine rein kieferorthopädische Behandlung in diesen leichten Einstufungen grundsätzlich nicht.
Die GKV finanziert die medizinisch notwendige Regelversorgung, nicht automatisch jede gewünschte Zusatzleistung.
Ein dokumentierter Verdacht oder eine Empfehlung kann für den Versicherungsschutz wichtiger sein als das Alter des Kindes.
Staffeln, Höchstbeträge, Wartezeiten und Definitionen entscheiden über die tatsächliche Leistung.
Wann ist eine Zahnzusatzversicherung für Kinder wirklich sinnvoll?
Versicherbares Risiko
Versichert werden soll ein zukünftiges, noch nicht konkret eingetretenes Behandlungsrisiko. Bereits angeratene oder geplante Maßnahmen sind häufig ausgeschlossen oder führen zur Ablehnung.
Relevanter Leistungsumfang
Der Tarif muss genau die Bereiche abdecken, die Eltern absichern möchten: KIG 1 und 2, Mehrkosten innerhalb einer GKV-Behandlung, Retention oder weitere Zahnleistungen.
Ausreichende Leistungsgrenzen
Ein hoher Erstattungssatz hilft wenig, wenn die absolute Erstattung in den ersten Jahren niedrig gedeckelt ist oder bestimmte Maßnahmen nicht als versichert gelten.
Finanziell sinnvolle Priorität
Nicht jede Prophylaxeleistung muss versichert werden. Der Schwerpunkt sollte auf seltenen, aber potenziell hohen und planbaren Eigenkosten liegen.
Cluster-Abgrenzung
Diese Seite vertieft Zahn und Kieferorthopädie. Einen Vergleich von Zahn, stationärer und ambulanter Zusatzversicherung finden Sie auf der Übersichtsseite Krankenzusatzversicherung für Kinder.
Inhaltsübersicht
KIG entscheidet über den Zugang zur gesetzlichen Regelversorgung. Der private Tarif muss anschließend die verbleibende Lücke passend definieren.
Wann zahlt die gesetzliche Krankenversicherung eine Zahnspange?
Die kieferorthopädischen Indikationsgruppen ordnen Zahn- und Kieferfehlstellungen nach Art und Schweregrad ein. Bei Kindern und Jugendlichen übernimmt die gesetzliche Krankenversicherung eine medizinisch notwendige kieferorthopädische Regelversorgung grundsätzlich ab KIG 3. KIG 1 und 2 gelten als leichtere Fehlstellungen und lösen allein regelmäßig keinen GKV-Anspruch auf kieferorthopädische Behandlung aus.
| KIG | GKV-Grundlogik | Prüffrage für den Zusatztarif |
|---|---|---|
| KIG 1 | Keine reguläre GKV-Kostenübernahme allein wegen dieser Einstufung. | Leistet der Tarif ausdrücklich für medizinisch nachvollziehbare Behandlungen bei KIG 1? |
| KIG 2 | Keine reguläre GKV-Kostenübernahme allein wegen dieser Einstufung. | Welche Höchstbeträge gelten für eine privat finanzierte Behandlung? |
| KIG 3 | GKV-Regelversorgung kann bei erfüllten Voraussetzungen übernommen werden. | Welche privaten Mehrkosten innerhalb der Behandlung sind eingeschlossen? |
| KIG 4 | GKV-Regelversorgung kann bei erfüllten Voraussetzungen übernommen werden. | Greift der Tarif auch bei einer bestehenden GKV-Leistung oder nur ohne Vorleistung? |
| KIG 5 | GKV-Regelversorgung kann bei erfüllten Voraussetzungen übernommen werden. | Wie werden Zusatzvereinbarungen, besondere Materialien und Retention behandelt? |
Keine Ferndiagnose durch die Versicherung
Die KIG-Einstufung erfolgt durch die behandelnde kieferorthopädische Praxis. Eine Versicherung ersetzt weder die medizinische Diagnose noch einen genehmigten Behandlungsplan der Krankenkasse.
Erstattungsfähigen Eigenanteil und dauerhafte Mehrkosten trennen
GKV-Regelversorgung
Sie umfasst die medizinisch notwendige vertragszahnärztliche Behandlung innerhalb der gesetzlichen Vorgaben.
Vorläufiger Eigenanteil
Bei einer genehmigten Kassenbehandlung zahlen Eltern zunächst regelmäßig einen Anteil. Nach planmäßigem Abschluss kann dieser von der Krankenkasse erstattet werden.
Private Mehrkosten
Zusatzleistungen oberhalb der Regelversorgung bleiben ohne passenden privaten Schutz dauerhaft selbst zu zahlen.
Der häufig genannte Eigenanteil ist daher nicht automatisch die eigentliche Versorgungslücke. Für die Tarifwahl wichtiger sind Zusatzvereinbarungen und Leistungen, die außerhalb der GKV-Regelversorgung liegen. Dazu können je nach Behandlung besondere Materialien, bestimmte Apparaturen, zusätzliche Diagnostik oder weitergehende Retentionsmaßnahmen gehören.
Prüfsatz
Fragen Sie nicht nur: „Wie viel Prozent zahlt der Tarif?“ Fragen Sie zuerst: „Welche Rechnung ist nach den Bedingungen überhaupt erstattungsfähig?“
Frühbehandlung, Hauptbehandlung und Retention getrennt betrachten
Frühbehandlung
Bei besonderen Fehlentwicklungen kann eine Behandlung schon vor der üblichen Hauptbehandlungsphase medizinisch erforderlich sein. Tarifbedingungen können hierfür eigene Voraussetzungen vorsehen.
Hauptbehandlung
Hier entstehen regelmäßig die größten Kosten. Zu prüfen sind Leistungsauslöser, Höchstbeträge, Wartezeiten und die Einordnung privater Mehrleistungen.
Retention
Nach der aktiven Zahnbewegung soll das Ergebnis stabilisiert werden. Herausnehmbare oder festsitzende Retainer sind tariflich nicht automatisch gleich behandelt.
Ein Tarif kann in der Hauptbehandlung leistungsstark wirken und dennoch bei der späteren Stabilisierung Lücken aufweisen. Deshalb gehört die Retentionsphase bereits vor Vertragsabschluss in den Vergleich.
Der Versicherer leistet nur im Rahmen seiner Bedingungen. Entscheidend sind Definitionen, Leistungsauslöser und absolute Grenzen.
Welche Leistungen muss eine gute Kinder-Zahnzusatzversicherung regeln?
| Kriterium | Warum es wichtig ist | Konkrete Frage |
|---|---|---|
| KIG 1 und 2 | In diesen Stufen fehlt regelmäßig die GKV-Regelversorgung. | Ist eine medizinisch begründete Behandlung ausdrücklich versichert und bis zu welcher Summe? |
| Mehrkosten bei KIG 3–5 | Die GKV zahlt die Regelversorgung, nicht automatisch jede Zusatzleistung. | Welche Mehrkostenvereinbarungen werden anerkannt? |
| Leistungsstaffel | In den ersten Jahren gelten häufig kumulierte Höchstbeträge. | Reicht die Staffel für eine Behandlung, die kurz nach Vertragsbeginn notwendig wird? |
| Wartezeit | Leistung kann zeitlich verzögert beginnen. | Gibt es eine Wartezeit und welche Ausnahmen gelten bei Unfall? |
| Angeratene Behandlung | Bereits dokumentierte Maßnahmen sind oft nicht mehr versicherbar. | Welche Formulierungen verwendet der Antrag zu Empfehlung, Planung oder Befund? |
| Retainer | Die Stabilisierung ist Teil des Behandlungsergebnisses. | Welche Retentionsgeräte sind in welchem Umfang erstattungsfähig? |
| Gebührenordnung | Privatrechnungen können unterschiedliche Steigerungssätze enthalten. | Bis zu welchen Sätzen und unter welchen Begründungen wird erstattet? |
| Vorleistung der GKV | Tarife unterscheiden sich bei Leistungen mit und ohne Kassenbeteiligung. | Ist eine Vorleistung erforderlich oder wird auch ohne GKV gezahlt? |
| Prophylaxe und Zahnbehandlung | Der Tarif kann neben Kieferorthopädie weitere Zahnleistungen enthalten. | Sind diese Leistungen relevant oder erhöhen sie nur den Beitrag? |
| Altersgrenzen | Eintrittsalter und spätere Tarifumstellung können begrenzt sein. | Wie entwickelt sich der Vertrag beim Übergang ins Erwachsenenalter? |
Prozentangaben sind ohne Bezugsgröße wertlos
„100 Prozent Kieferorthopädie“ kann bedeuten: 100 Prozent einer eng definierten Leistung, begrenzt auf einen niedrigen Höchstbetrag. Die Leistungsdefinition und die absolute Erstattung müssen zusammen gelesen werden.
Eine Auswertung von 111 aktiven Zahnzusatztarifen zeigt: Kieferorthopädie ist kein einheitliches Leistungsmerkmal. Entscheidend sind KIG, GKV-Vorleistung, Altersgrenze, absolute KFO-Grenze, Staffel und die konkrete Behandlungsmethode.
Kieferorthopädie für Kinder: deutliche Unterschiede hinter dem Häkchen „versichert“
Für diese Seite haben wir den aktuellen Zahnzusatzmarkt auf Bedingungsebene ausgewertet. Die folgenden Quoten sind keine Rangliste und keine Empfehlung für einzelne Tarife. Sie zeigen, wie häufig bestimmte Qualitätsmerkmale im ausgewerteten Marktbestand erfüllt werden.
| Merkmal | Marktbeobachtung | Was Eltern daraus ableiten sollten |
|---|---|---|
| KFO ohne GKV-Vorleistung, z. B. KIG 1–2 | 53 % erfüllen den Vergleichsmaßstab von mindestens 80 % Erstattung. | Gerade bei KIG 1–2 ist ein pauschales „KFO versichert“ nicht ausreichend. |
| KFO nach GKV-Leistung, z. B. KIG 3–5 | 60 % erfüllen den Vergleichsmaßstab von mindestens 80 %. | Private Mehrkosten und die eigentliche GKV-Regelversorgung müssen getrennt gelesen werden. |
| KFO ohne allgemeine Altersgrenze | Nur 12 % erfüllen dieses Merkmal. | Die Kinderleistung kann beim Übergang ins Erwachsenenalter deutlich anders aussehen. |
| KFO ohne Altersgrenze bei Unfall oder schwerer Erkrankung | 60 % erfüllen dieses Merkmal. | Ausnahmen für spätere Behandlungen sind verbreiteter als eine echte allgemeine Erwachsenen-KFO. |
| Volle tarifliche Leistung spätestens ab dem 5. Jahr | 89 % erfüllen diesen Maßstab. | Die ersten Jahre bleiben trotzdem entscheidend, wenn die Behandlung früh nach Abschluss beginnt. |
| GOZ über dem Höchstsatz möglich | 23 % erfüllen dieses Merkmal. | Bei aufwendiger Privatabrechnung können Honorargrenzen zu einem zusätzlichen Eigenanteil führen. |
KFO ohne GKV-Leistung
Mindestens 80 % Erstattung, zum Beispiel bei KIG 1–2.
KFO nach GKV-Leistung
Mindestens 80 % Erstattung, zum Beispiel bei KIG 3–5.
Ohne allgemeine Altersgrenze
Nur ein kleiner Marktanteil erfüllt dieses Merkmal.
Unfall oder schwere Erkrankung
In definierten Ausnahmefällen KFO ohne allgemeine Altersgrenze.
Volle Leistung spätestens ab Jahr 5
Die ersten Versicherungsjahre bleiben wegen der Zahnstaffel besonders wichtig.
GOZ über 3,5-fach möglich
Höhere Gebührensätze sind tariflich nicht pauschal ausgeschlossen.
Einordnung: Die Prozentwerte zeigen die Marktverbreitung einzelner Kriterien, keine Tarifempfehlung. Zusätzlich sind Höchstbeträge, Zahnstaffeln, Retainer-/Aligner-Regelungen, Heil- und Kostenplan sowie der Befundstatus beim Abschluss zu prüfen.
Höchstbeträge unterscheiden sich stärker als Prozentangaben
In der vertieft geprüften Tarifstichprobe finden sich sehr unterschiedliche Modelle: separate KFO-Grenzen von beispielsweise 1.500, 2.000, 5.000 oder 8.000 Euro, andere Grenzen je nach GKV-Vorleistung und einzelne Tarife ohne separaten KFO-Endhöchstbetrag. Zusätzlich kann eine allgemeine Zahnstaffel die Erstattung in den ersten Jahren begrenzen.
Invisalign, Aligner und andere unsichtbare Zahnspangen
Aligner sind kieferorthopädische Schienen. Die Bundeszahnärztekammer ordnet Aligner ausdrücklich als mögliche kieferorthopädische Behandlungsmethode ein; einzelne Leistungen und Attachments werden nach GOZ beziehungsweise analog abgerechnet. Versicherungsrechtlich folgt daraus aber nicht automatisch, dass jeder Tarif sämtliche Mehrkosten einer Aligner-Behandlung übernimmt. Einige aktuelle Bedingungen nennen unsichtbare Zahnschienen, Invisalign oder vergleichbare Verfahren ausdrücklich. Andere beschreiben nur allgemein „kieferorthopädische Behandlung“. Deshalb muss geprüft werden, ob die konkrete Rechnung, das Material und die gewählte Behandlungsmethode unter die tarifliche Definition fallen.
Aligner
Nicht nur nach dem Markennamen fragen. Entscheidend sind medizinische Notwendigkeit, KFO-Definition, GOZ-Abrechnung und Materialkosten.
Brackets und Bögen
Keramik-, Mini-, selbstligierende oder innenliegende Systeme sowie besondere Bögen können als Mehrleistung anders behandelt werden.
Retainer
Festsitzende oder herausnehmbare Retainer gehören zur Retention, sind aber nicht in jedem Tarif in gleichem Umfang oder zeitlich unbegrenzt erfasst.
Keine Gesellschaftsliste auf dieser Seite
Die konkrete Tarif- und Gesellschaftsauswahl hängt vom Alter des Kindes, dem dokumentierten Befund, KIG, gewünschter Behandlungsmethode, Zeitpunkt des Abschlusses und den aktuellen Bedingungen ab. Deshalb veröffentlichen wir hier bewusst keine Rangliste einzelner Versicherer. In der Beratung wird der aktuelle Markt auf den konkreten Fall geprüft.
Wann ist der Abschluss noch möglich?
Der sinnvolle Zeitpunkt liegt vor einem konkreten Befund. Maßgeblich ist nicht nur, ob eine Zahnspange schon eingesetzt wurde. Relevant können bereits dokumentierte Fehlstellungen, Überweisungen, Kontrollhinweise, Empfehlungen oder geplante diagnostische Schritte sein.
- Zahnarzt- und Kieferorthopädieunterlagen prüfen.
Untersuchungsberichte, Röntgenbefunde, Überweisungen und Empfehlungen vollständig berücksichtigen. - Antragsfragen wörtlich beantworten.
Nicht auf eigene medizinische Interpretation verkürzen, sondern den tatsächlichen Dokumentationsstand angeben. - Bei Unklarheit anonym vorprüfen.
Eine Risikovoranfrage kann sinnvoll sein, bevor ein förmlicher Antrag gestellt wird. - Erst danach den Tarif auswählen.
Ein leistungsstarker Tarif hilft nicht, wenn die konkrete Ausgangssituation dort nicht versicherbar ist.
Wichtig
Eine bereits angeratene oder laufende Behandlung lässt sich regelmäßig nicht nachträglich versichern. Keine bestehende Behandlung abbrechen oder Angaben zurückhalten, um Versicherungsschutz zu erhalten.
So ordnen Eltern die Situation ihres Kindes ein
Noch keine Auffälligkeit dokumentiert
Tarife können regulär verglichen werden. Schwerpunkt: KIG 1–2, Mehrkosten, Staffel und Retention.
Kontrollhinweis ohne klare Empfehlung
Unterlagen und genaue Antragsfragen prüfen. Nicht vorschnell von vollständiger Versicherbarkeit ausgehen.
Behandlung angeraten oder geplant
Regulärer Schutz für diese Maßnahme ist häufig nicht mehr erreichbar. Bestehende GKV- und Selbstzahleroptionen transparent kalkulieren.
Behandlung bereits begonnen
Eine neue Versicherung übernimmt die laufende Behandlung grundsätzlich nicht. Bestehende Vereinbarungen und Folgekosten prüfen.
Alter allein ist kein Entscheidungskriterium
Ein früher Abschluss kann sinnvoll sein, ist aber kein Selbstzweck. Entscheidend ist die Kombination aus Befundfreiheit, gewünschtem Leistungsumfang, Beitrag und familiärer Rücklage.
Vier typische Entscheidungsfälle
Grundschulkind ohne Befund
Ein Vergleich ist grundsätzlich noch sinnvoll. Eltern sollten nicht nur den Beitrag, sondern vor allem die kumulierte Leistung in den ersten Jahren prüfen.
KIG 2 wird später festgestellt
Die GKV übernimmt die Behandlung allein wegen KIG 2 regelmäßig nicht. Der Tarif muss KIG 2 ausdrücklich einschließen und ausreichend hohe Grenzen vorsehen.
KIG 4 mit privaten Zusatzleistungen
Die GKV trägt die Regelversorgung. Relevant ist, welche darüber hinaus vereinbarten Leistungen der Zusatztarif anerkennt.
Empfehlung bereits in der Patientenakte
Auch ohne Behandlungsbeginn kann die Maßnahme als angeraten gelten. Vor einem Antrag muss der genaue Wortlaut der Gesundheitsfragen geprüft werden.
Versichern oder Rücklage bilden?
Eine Zahnzusatzversicherung ist keine Sparanlage. Sie verteilt ein unsicheres Kostenrisiko gegen einen laufenden Beitrag. Eine Familie mit ausreichender Liquiditätsreserve kann kleine planbare Zahnkosten selbst tragen. Versicherungsschutz ist besonders dann relevant, wenn eine mögliche kieferorthopädische Belastung das Familienbudget deutlich treffen würde.
Selbst tragen
Kleine Prophylaxe- oder Komfortleistungen lassen sich häufig wirtschaftlich aus der Rücklage bezahlen.
Gezielt versichern
Schwer kalkulierbare kieferorthopädische Eigenkosten können eine sinnvolle Priorität sein.
Paket kritisch prüfen
Viele Nebenleistungen machen einen Tarif nicht automatisch wirtschaftlicher oder leistungsstärker.
Die häufigsten Fehlentscheidungen
Nur auf 100 Prozent achten
Ohne Definition und Höchstbetrag ist der Prozentsatz nicht aussagekräftig.
Zu spät abschließen
Eine Empfehlung oder dokumentierte Auffälligkeit kann die Versicherbarkeit bereits einschränken.
Eigenanteil falsch verstehen
Der vorläufige GKV-Eigenanteil ist nicht mit dauerhaft privaten Mehrkosten gleichzusetzen.
Retainer übersehen
Die Stabilisierung nach der aktiven Behandlung muss im Tarifvergleich berücksichtigt werden.
Staffel ignorieren
Hohe Endleistungen helfen nicht, wenn die ersten Jahre zu niedrig begrenzt sind.
Gesundheitsfragen verkürzen
Der tatsächliche Akteninhalt zählt, nicht die persönliche Einschätzung der Eltern.
Ungebundene Beratung
Tarifbedingungen mit der konkreten Behandlungssituation abgleichen
Bei Kinder-Zahntarifen ist die richtige Reihenfolge entscheidend: zuerst den dokumentierten Gesundheitsstatus klären, dann die gewünschte Leistung definieren und erst anschließend Beiträge vergleichen.
Jan Pohl ist Versicherungsmakler, Fachwirt für Finanzberatung (IHK), IHK-Prüfer und Dozent. Die Beratung erfolgt ohne Bindung an einen bestimmten Versicherer.
Welche Seite als Nächstes sinnvoll ist
Krankenzusatz für Kinder
Zahn, stationär und ambulant als Gesamtentscheidung einordnen.
Zur Übersichtsseite →
Zahnzusatz für Erwachsene
Zahnersatz, Implantate, Inlays und langfristige Leistungsgrenzen prüfen.
Zur Erwachsenen-Seite →
Privater Kinderarzt trotz GKV
Kostenerstattung und ambulante Privatbehandlung strukturiert vergleichen.
Zum Kostenerstattungs-Dossier →
PKV für Familien
Familienversicherung, Kindernachversicherung und Statuswechsel verstehen.
Zur Familien-PKV-Seite →
Versicherungen für Familien
Arbeitskraft, Hinterbliebenenschutz, Haftpflicht und Kindervorsorge.
Zum Familien-Hub →
Kinderinvaliditätsversicherung
Dauerhafte Folgen von Krankheit und Unfall statt Behandlungskosten absichern.
Zur Kinderinvalidität →
Häufige Fragen zur Zahnzusatzversicherung für Kinder
Ab welchem Alter ist eine Zahnzusatzversicherung sinnvoll?
Es gibt kein allgemeingültiges Mindestalter. Wichtig ist, dass noch keine relevante Behandlung angeraten, geplant oder begonnen wurde und der Tarif zum gewünschten Schutz passt.
Zahlt die GKV bei KIG 1 und 2?
Eine kieferorthopädische Behandlung wird allein aufgrund einer Einstufung in KIG 1 oder 2 grundsätzlich nicht als reguläre GKV-Leistung übernommen.
Zahlt die Krankenkasse ab KIG 3 alles?
Sie übernimmt bei erfüllten Voraussetzungen die medizinisch notwendige Regelversorgung. Private Zusatzleistungen oder Mehrkostenvereinbarungen sind davon nicht automatisch umfasst.
Was passiert mit dem GKV-Eigenanteil?
Eltern zahlen bei einer genehmigten kieferorthopädischen Behandlung zunächst regelmäßig einen Anteil. Nach planmäßigem Abschluss kann die Krankenkasse diesen erstatten. Private Mehrkosten bleiben davon getrennt.
Kann ich noch abschließen, wenn der Zahnarzt eine Kontrolle empfohlen hat?
Das hängt vom dokumentierten Befund und den konkreten Antragsfragen ab. Vor einem Antrag sollten die Unterlagen geprüft und bei Unsicherheit eine Voranfrage erwogen werden.
Sind Retainer automatisch mitversichert?
Nein. Art, Umfang und Dauer der Retentionsleistung unterscheiden sich zwischen Tarifen. Die Bedingungen müssen ausdrücklich geprüft werden.
Ist ein Tarif ohne Wartezeit immer besser?
Nicht zwingend. Auch ohne Wartezeit können Leistungsstaffeln, Ausschlüsse und bereits angeratene Behandlungen die Erstattung begrenzen.
Reicht ein Tarif mit 100 Prozent Erstattung?
Nein. Entscheidend ist, welche Leistung als erstattungsfähig gilt und welche absoluten Höchstbeträge oder Staffeln bestehen.
Rechts- und Leistungsgrundlagen
- Gemeinsamer Bundesausschuss: Kieferorthopädische Behandlung und KIG-System
- Bundeszahnärztekammer: GOZ-Kommentar zu Alignern, Attachments und kieferorthopädischen Mehrleistungen
- Bundeszahnärztekammer: GOZ-Kommentar zum festsitzenden Retainer
- gesund.bund.de: Zahnmedizinische und kieferorthopädische Leistungen der GKV
- Bundesgesundheitsministerium: Zahnärztliche Behandlung
- Bundesgesundheitsministerium: Zahnvorsorgeuntersuchungen für Kinder und Jugendliche
- § 29 SGB V: Kieferorthopädische Behandlung
Versicherungsleistungen ergeben sich ausschließlich aus den jeweiligen Tarifbedingungen. Medizinische Beurteilungen und Behandlungsentscheidungen treffen Zahnärzte und Kieferorthopäden.
Zahnsituation vor dem Tarifvergleich klären
Für eine belastbare Prüfung benötigen wir das Alter des Kindes, den aktuellen Zahn- und Kieferorthopädie-Status, bekannte Empfehlungen sowie Ihre Prioritäten bei KIG 1–2, Mehrkosten und Retention.
