
Fachdossier · Versicherungswechsel & Tarifqualität
Besserstellungsklausel & Besitzstandsgarantie: Was bleibt beim Versicherungswechsel erhalten?
Eine Besitzstandsgarantie ist beim Versicherungswechsel ein sinnvolles Auffangnetz für einzelne bessere Altregelungen – aber kein Grund, einen schwächeren Neuvertrag zu akzeptieren. Der neue Tarif sollte aus eigener Kraft überzeugen. Den Altvertrag sollte man erst kündigen, wenn die Annahme des Neuvertrags und der verbindliche Versicherungsbeginn feststehen.
01 · Kurzüberblick
Was bedeutet eine Besserstellungs- oder Besitzstandsgarantie?
Eine Besserstellungsklausel beziehungsweise Besitzstandsgarantie kann beim Wechsel des Versicherers dazu führen, dass eine bessere Regelung des unmittelbaren Vorvertrags im Schadenfall weiterhin berücksichtigt wird. Voraussetzung ist regelmäßig, dass der alte Vertrag den konkreten Schaden tatsächlich besser gedeckt hätte und die Bedingungen der neuen Garantie den Rückgriff auf diese Altregelung zulassen.
Die Klausel übernimmt damit nicht automatisch den gesamten früheren Vertrag. Sie ist eine zusätzliche Leistungsregel im neuen Vertrag. Genau deshalb bestimmen die neuen Versicherungsbedingungen, welche Altleistungen anerkannt werden, welche Grenzen gelten und welche Nachweise erforderlich sind.
Dieses Dossier trennt die häufig vermischten Garantien, zeigt die typische Bedingungslogik und führt zu einer konkreten Vertragsprüfung.
Vollständiges Inhaltsverzeichnis öffnen
Grundlagen
Bedingungen & Kosten
Grundlagen & Abgrenzung
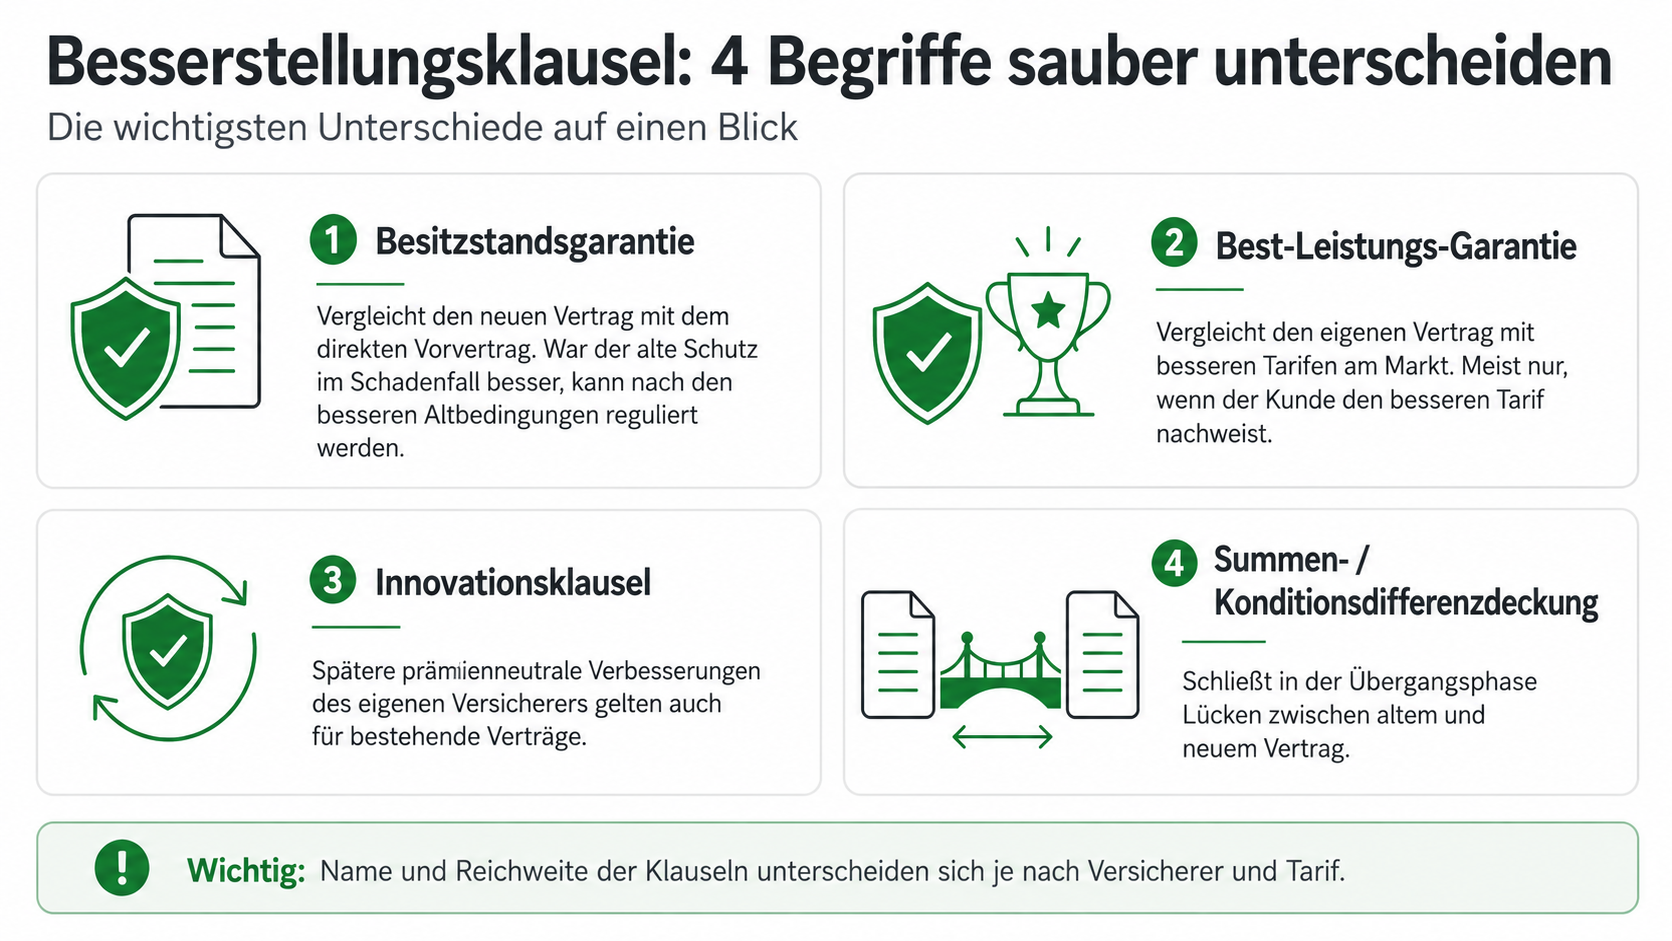
Vier ähnlich klingende Mechanismen lösen vier verschiedene Probleme. Wer sie vermischt, bewertet einen Tarif falsch.
02 · Definition und Abgrenzung
Besitzstand, Best-Leistung, Innovation und Differenzdeckung sind nicht dasselbe
Im Markt werden Begriffe wie Besserstellungsklausel, Besitzstandsgarantie, Wechselgarantie oder Vorversicherungsgarantie nicht vollständig einheitlich verwendet. Entscheidend ist deshalb nie allein die Überschrift einer Klausel, sondern ihr konkreter Regelungsinhalt.
| Mechanismus | Vergleichsmaßstab | Blickrichtung | Kernfrage |
|---|---|---|---|
| Besitzstands-/Besserstellungsgarantie | unmittelbarer Vorvertrag | Vergangenheit | War mein eigener Altvertrag in diesem Schadenpunkt besser? |
| Best-Leistungs-Garantie | geeigneter anderer Markttarif | Gegenwart | Gibt es einen aktuellen Tarif, der diesen Schaden besser deckt? |
| Innovations-/Update-Garantie | spätere Bedingungen des eigenen Versicherers | Zukunft | Gelten künftige prämienneutrale Verbesserungen automatisch auch für mich? |
| Summen-/Konditionsdifferenzdeckung | alter und bereits beantragter neuer Vertrag | Übergangsphase | Wie werden Lücken geschlossen, solange der Altvertrag noch läuft? |
03 · Fachlicher Hintergrund
Wie eine Besitzstandsgarantie im Schadenfall typischerweise geprüft wird
Im Schadenfall wird nicht sofort zum alten Vertrag gesprungen. Zuerst ist zu prüfen, ob der aktuelle Vertrag den Schaden bereits deckt. Erst wenn dort eine echte Leistungslücke oder eine ungünstigere Begrenzung besteht, wird die Besitzstandsgarantie relevant.
Danach folgt der Vergleich mit dem unmittelbaren Vorvertrag. Entscheidend ist nicht, ob dieser insgesamt „besser“ war, sondern ob er genau den eingetretenen Schaden weitergehend versichert hätte. Anschließend werden die Voraussetzungen und Grenzen der Garantie selbst geprüft.
Aktuellen Vertrag prüfen
Besteht nach dem neuen Tarif bereits vollständiger Schutz, braucht die Garantie nicht aktiviert zu werden.
Altvertrag vergleichen
War der unmittelbare Vorvertrag hinsichtlich des konkreten Schadenereignisses tatsächlich weitergehend?
Garantiegrenzen anwenden
Frist, Versicherungssumme, Ausschlüsse, Nachweise und weitere Voraussetzungen entscheiden über die Leistung.
Diese Reihenfolge ist wichtig. Eine Besitzstandsgarantie schafft keine abstrakte „Best-of-both-worlds“-Police. Sie ist eine vertraglich definierte Rückgriffsmöglichkeit auf bestimmte bessere Altbedingungen.
04 · Marktbild
Best-Leistungs-Garantie ist nicht automatisch aktive Marktprüfung
Besitzstands-, Best-Leistungs-, Innovations- und Differenzdeckungsmodelle sind im Markt real vorhanden, aber sie sind nicht einheitlich konstruiert. Für die Praxis ist vor allem eine Abgrenzung wichtig: Eine Best-Leistungs-Garantie ist nicht automatisch eine aktive Marktprüfung. In mehreren konkret geprüften Bedingungen muss der Versicherungsnehmer den besseren Vergleichstarif und dessen weitergehende Leistung selbst nachweisen.
Genau deshalb bewerten wir eine Best-Leistungs-Garantie erst dann als besonders stark, wenn die Bedingungen ausdrücklich weitergehende Prüfpflichten des Versicherers vorsehen. Das bloße Wort „Best-Leistung“ reicht dafür nicht.
Bedingungen & Qualitätsstufen
Der Nutzen der Garantie entsteht nicht durch das Label, sondern durch die konkrete Klauselarchitektur.
05 · Versicherungsbedingungen
Die wichtigsten Grenzen einer Besitzstandsgarantie
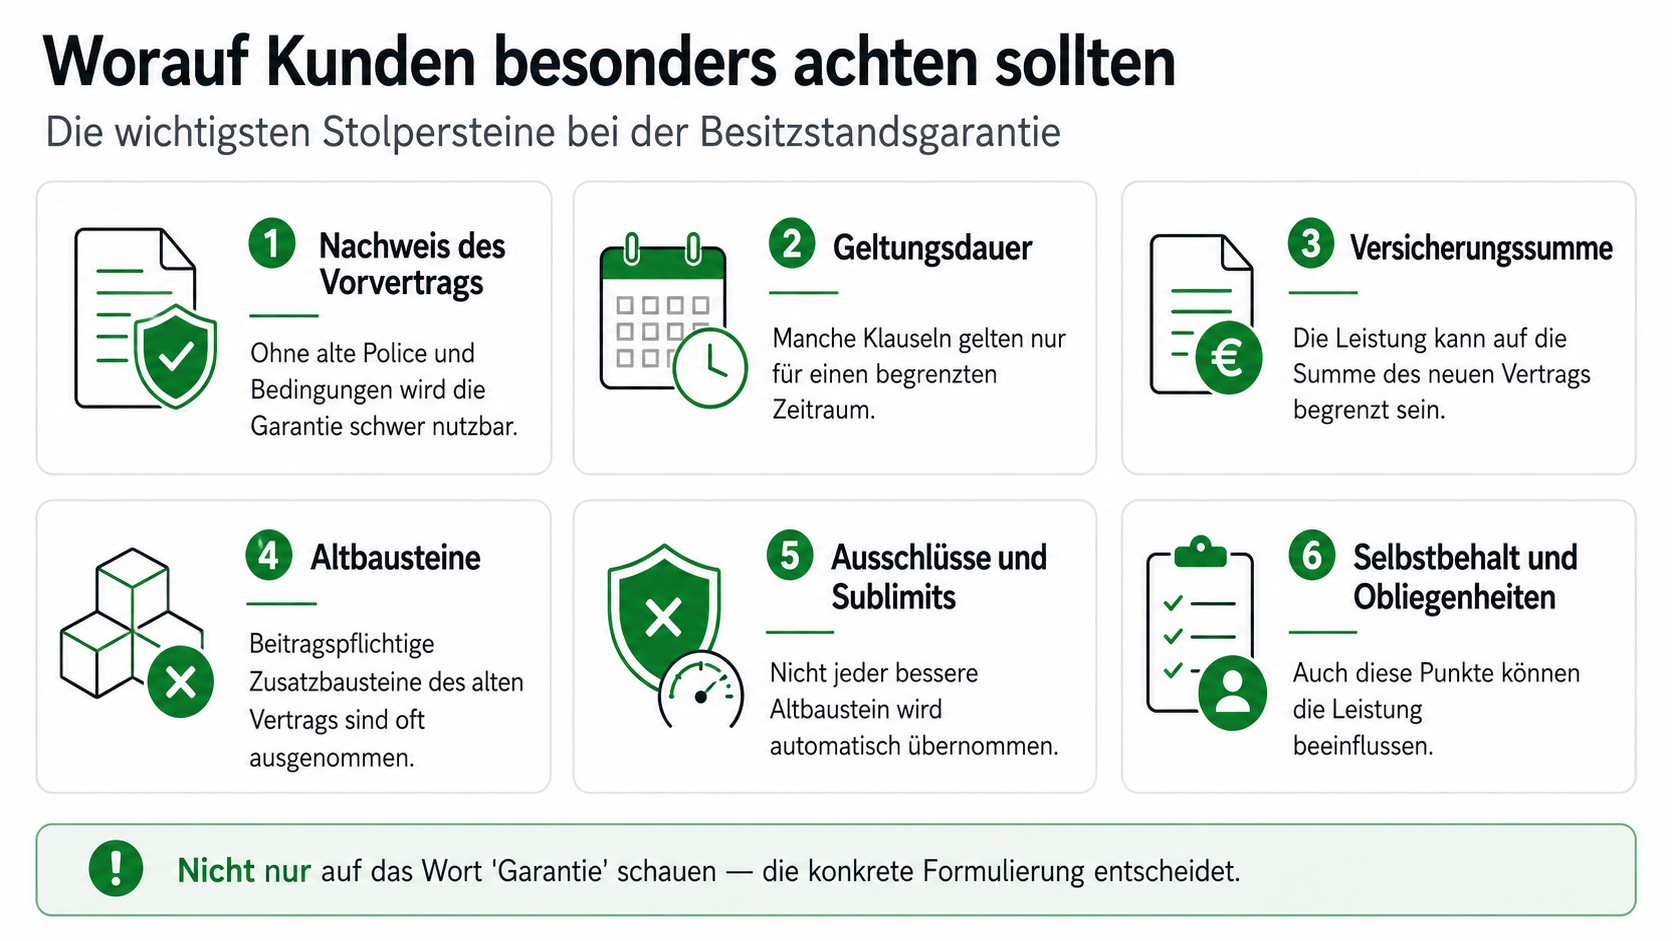
In Bedingungen finden sich regelmäßig Voraussetzungen, die den Anwendungsbereich der Garantie präzisieren oder begrenzen. Die Ausgestaltung unterscheidet sich von Versicherer zu Versicherer und teilweise sogar zwischen Tarifstufen desselben Anbieters.
Eine Besitzstandsklausel kann vorsehen, dass „nach den Versicherungsbedingungen des letzten Vertragsstandes des direkten Vorvertrags reguliert“ wird. Eine Best-Leistungs-Klausel kann dagegen ausdrücklich verlangen: „Der Versicherungsnehmer muss die weitergehenden Leistungen … nachweisen.“ Das erste Beispiel definiert den Rückgriff auf den Altvertrag; das zweite zeigt, dass Best-Leistung nicht automatisch aktive Marktrecherche bedeutet.
Nachweis des Vorvertrags
Häufig müssen Versicherungsschein und der tatsächlich geltende Bedingungsstand vorgelegt werden. Ohne diese Unterlagen kann die bessere Altregelung schwer nachweisbar sein.
Unmittelbarer Vorvertrag
Viele Klauseln beziehen sich ausdrücklich auf den direkt vorausgehenden Vertrag. Frühere, längst ersetzte Policen sind dann nicht der Vergleichsmaßstab.
Versicherungssumme und Sublimits
Eine bessere Altregelung bedeutet nicht automatisch, dass auch eine höhere Altversicherungssumme übernommen wird. Maßgeblich kann die Grenze des neuen Vertrags bleiben.
Beitragspflichtige Altbausteine
Zusatzdeckungen, die im Altvertrag nur gegen gesonderten Beitrag bestanden, können von der Garantie ausgenommen sein.
Zeitliche Begrenzung
Einige Garantien gelten nur für einen definierten Zeitraum nach dem Wechsel, andere sind anders ausgestaltet. Eine allgemeine Marktfrist gibt es nicht.
Spezifische Ausschlüsse
Je nach Sparte können bestimmte Gefahren, All-Risk-Erweiterungen, Elementarbausteine, Glas, Fahrrad, gewerbliche Risiken oder weitere Sonderdeckungen ausgenommen sein.
Selbstbehalt und Obliegenheiten
Auch Selbstbehalte, Sicherheitsvorschriften und Obliegenheiten können eigenständig geregelt bleiben. „Altbedingungen gelten“ bedeutet nicht automatisch, dass jede Nebenregel des Altvertrags übernommen wird.
Formaler Vertragsübergang
Manche Bedingungen verlangen einen zeitlich passenden Übergang, die Angabe der Vorversicherung bei Antragstellung oder weitere formale Voraussetzungen.
06 · Tarifrelevante Qualitätsstufen
Eine Garantie kann vorhanden sein und trotzdem unterschiedlich stark sein
Ein reines Ja/Nein-Kriterium reicht für die Qualitätsbewertung nicht aus. Zwei Tarife können beide eine Besitzstandsgarantie enthalten, aber völlig unterschiedliche praktische Reichweiten haben.
| Prüfpunkt | Schwächere Ausgestaltung | Stärkere Ausgestaltung |
|---|---|---|
| Vergleichsmaßstab | eng definierter Vorvertrag | klarer, nachvollziehbarer Bezug zum unmittelbaren Vorvertrag |
| Dauer | z. B. auf 3 Jahre nach Vertragsbeginn begrenzt | z. B. 5 Jahre oder ohne separate Befristung; immer zusammen mit Summen und Ausschlüssen bewerten |
| Nachweis | umfangreiche formale Hürden | klare, erfüllbare Nachweisregeln |
| Summen | enge Sublimits | möglichst wenige zusätzliche Begrenzungen |
| Ausschlüsse | lange Sonderausschlussliste | wenige klar benannte Ausnahmen |
| Best-Leistungs-Garantie | Kunde muss besseren Tarif selbst finden und belegen | weitergehende Prüfpflichten des Versicherers, sofern vertraglich vereinbart |
Aus einer starken Einzelklausel folgt noch kein starkes Gesamtprodukt. Deckungssumme, versicherte Risiken, Sublimits, Selbstbehalte und die übrigen Bedingungen bleiben mindestens ebenso wichtig.
07 · Preis und Mehrbeitrag
Was kostet eine Besitzstands- oder Best-Leistungs-Garantie?
Ein belastbarer pauschaler Preis lässt sich nicht seriös angeben. In der Marktbeobachtung sind solche Garantien meistens Bestandteil höherwertiger Tarifpakete. Die teurere Tarifstufe enthält gleichzeitig weitere Verbesserungen – beispielsweise höhere Sublimits, zusätzliche Gefahren, bessere Außenversicherung oder weitergehende Kostenpositionen.
Dadurch entsteht ein Kausalitätsproblem: Wenn ein Premiumtarif mehr kostet als eine Basis- oder Komfortstufe, bezahlt der Kunde das gesamte Mehrleistungspaket. Der Preisabstand darf nicht als „Preis der Besitzstandsgarantie“ ausgegeben werden, solange die Klausel nicht separat zu- oder abwählbar ist.
Warum diese Unterscheidung wichtig ist
Ein höherer Tarifbeitrag kann wirtschaftlich sinnvoll sein, weil das Gesamtpaket deutlich mehr leistet. Für eine saubere Beratung muss aber getrennt werden zwischen dem Wert der Klausel und dem Preis der gesamten Tarifstufe. Andernfalls würde eine Scheingenauigkeit entstehen.
Relevanz nach Versicherungssparte
Die Mechanik passt besonders gut zu Kompositverträgen mit vielen einzelnen Deckungsbausteinen. In Personenversicherungen gelten oft andere Systeme.
08 · Spartenvergleich
In welchen Versicherungssparten ist die Klausel besonders relevant?
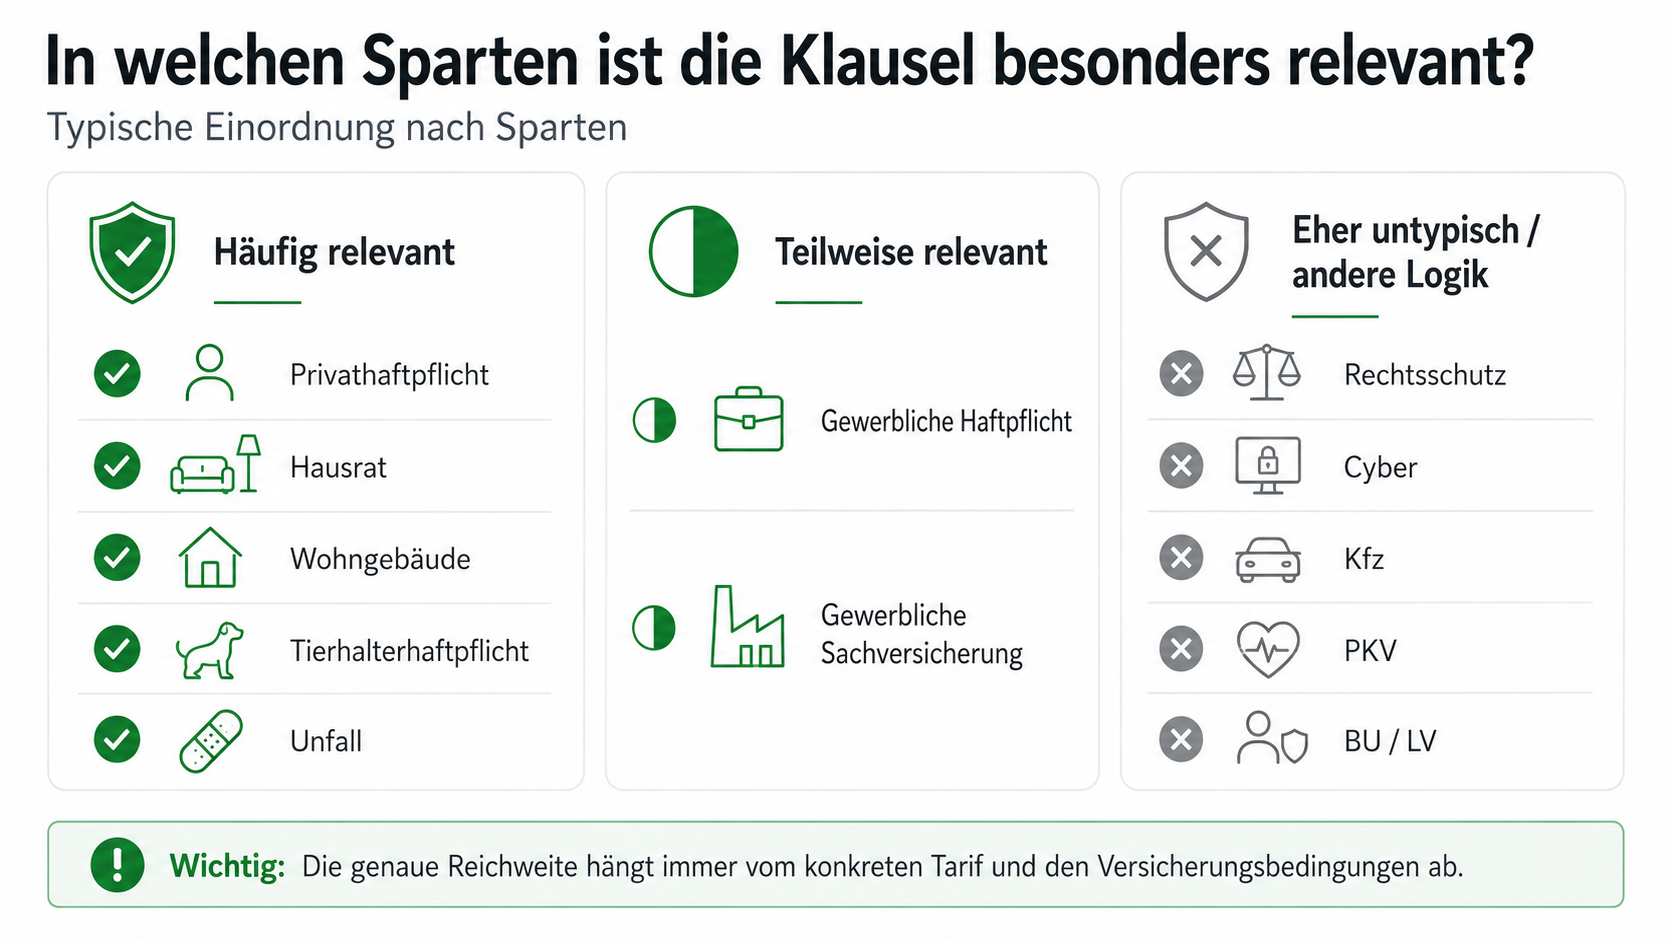
Besitzstandsgarantien sind vor allem dort sinnvoll, wo Alt- und Neuverträge viele einzelne Deckungstatbestände, Sublimits und Sonderklauseln enthalten. Deshalb ist die Logik in privaten Sach- und Haftpflichtsparten besonders naheliegend.
| Sparte | Relevanz | Warum? |
|---|---|---|
| Private Haftpflicht | hoch | viele einzelne Deckungserweiterungen, Sonderrisiken und Sublimits |
| Tierhalterhaftpflicht | hoch | Mietsachen, Fremdhüter, Deckakte, Flurschäden und weitere tarifabhängige Punkte |
| Hausrat | hoch | Gefahren, Kostenpositionen, Außenversicherung, Wertsachen und zahlreiche Sonderdeckungen |
| Wohngebäude | hoch | ältere Bedingungsstände können einzelne Rohre, Kosten oder Nebenrisiken anders erfassen |
| Unfall | hoch bis mittel | Gliedertaxe, Leistungsarten und Tarifbausteine können sich stark unterscheiden |
| Gewerbliche Haftpflicht | fallabhängig | individuelle Betriebsbeschreibungen, Erweiterungen und besondere Vereinbarungen |
| Gewerbliche Sachversicherung | fallabhängig | komplexe Deckungsbausteine und individuelle Altvereinbarungen |
| Rechtsschutz | eher andere Wechselmechaniken | zeitliche Zuordnung des Rechtsschutzfalls und Wartezeiten stehen stärker im Vordergrund |
| Kfz | punktuell vorhanden | Besserstellungs- und Besitzstandsregeln kommen insbesondere in Teil-/Vollkasko und speziellen Wechseltarifen vor; eine pauschale Marktquote wäre ohne eigene Kfz-Auswertung nicht belastbar |
| Cyber | stark bedingungsabhängig | Trigger, Rückwärtsdeckung, Wartezeiten und Sublimits sind meist wichtiger als eine klassische Vorvertragsgarantie |
| PKV | andere Rechtslogik | interner Tarifwechsel und erworbene Rechte werden insbesondere durch § 204 VVG geprägt |
| BU / Lebensversicherung | klassische Kompositlogik nicht übertragbar | Gesundheitsprüfung, Versicherungsfall und langfristige Vertragsrechte funktionieren anders |
Recht & typische Irrtümer
Eine Besitzstandsgarantie ist grundsätzlich eine vertragliche Mehrleistung. Aus ihrem Namen folgt keine gesetzlich feststehende Reichweite.
09 · Rechtsprechung und Rechtsgrundlagen
Kein gesetzlicher Automatismus: Maßgeblich ist der konkrete Vertrag
Es gibt keine allgemeine gesetzliche Regel, nach der bessere Bedingungen eines früheren Sach- oder Haftpflichtvertrags bei einem Versichererwechsel automatisch fortgelten. Eine Besitzstands- oder Best-Leistungs-Garantie ist grundsätzlich eine vertragliche Mehrleistung des neuen Versicherers.
Für die Auslegung Allgemeiner Versicherungsbedingungen gelten die ständigen Auslegungsgrundsätze der Rechtsprechung: Ausgangspunkt sind Wortlaut, systematischer Zusammenhang und das Verständnis eines durchschnittlichen, um Verständnis bemühten Versicherungsnehmers. Eine spezielle höchstrichterliche Leitentscheidung, die die heute üblichen Besitzstands- oder Best-Leistungs-Garantien allgemein definiert, haben wir für dieses Dossier nicht als tragende Grundlage verwendet.
Für Versicherungsmakler sind zudem die Beratungsgrundlage nach § 60 VVG und die Beratungs- und Dokumentationspflichten nach § 61 VVG relevant. Eine Besitzstandsgarantie ersetzt also nicht die fachliche Auswahl und Begründung eines geeigneten neuen Vertrags.
Nachweis und Beweislast: Wer sich im Schadenfall auf eine bessere Altregelung beruft, muss den besseren Altumfang praktisch häufig anhand von Police, Nachträgen und Bedingungen darlegen. Die genaue Beweislastverteilung ist eine Rechtsfrage des Einzelfalls; die von uns geprüften Klauseln enthalten jedoch regelmäßig ausdrückliche Nachweispflichten des Versicherungsnehmers.
Vorversicherungsangaben: Angaben, nach denen der Versicherer vor Vertragsschluss in Textform fragt, sollten vollständig und wahrheitsgemäß beantwortet werden. Ob bei einer unzutreffenden Angabe § 19 VVG und die dort geregelten Rechtsfolgen eingreifen, hängt insbesondere von Gefahrerheblichkeit, konkreter Fragestellung, Kenntnis und Verschulden ab. Nicht jede falsche Vorversicherungsangabe löst automatisch dieselben Folgen aus.
Bei der privaten Krankenversicherung ist die Situation gesondert zu betrachten. Der interne Tarifwechsel wird durch § 204 VVG geprägt, einschließlich der Anrechnung erworbener Rechte und Alterungsrückstellungen. Diese gesetzliche Tarifwechsellogik ist nicht mit einer Komposit-Besitzstandsgarantie gleichzusetzen.
10 · Typische Irrtümer
Sechs Aussagen, die beim Versicherungswechsel zu kurz greifen
„Mit Besitzstand kann nichts verloren gehen.“
Falsch. Ausschlüsse, zeitliche Grenzen, Summenbegrenzungen und Nachweispflichten können den Rückgriff auf den Altvertrag einschränken.
„Best-Leistung bedeutet automatische Marktprüfung.“
Nicht zwingend. Bei vielen Klauseln muss der Versicherungsnehmer den besseren Vergleichstarif selbst benennen und durch Bedingungen nachweisen.
„Innovationsklausel schützt meinen alten Vertrag.“
Nein. Sie betrifft spätere Verbesserungen des eigenen Versicherers und vergleicht nicht mit dem persönlichen Vorvertrag.
„Differenzdeckung und Besitzstand sind dasselbe.“
Nein. Die Differenzdeckung wirkt typischerweise während der Übergangszeit vor Beginn des vollständigen neuen Versicherungsschutzes.
„Der Premium-Aufpreis ist der Preis der Garantie.“
Nur wenn die Garantie separat buchbar wäre. Meist kauft der Kunde ein komplettes Mehrleistungspaket.
„Alte Unterlagen kann ich nach dem Wechsel entsorgen.“
Gerade bei einer Besitzstandsgarantie kann das problematisch sein, weil der bessere Altumfang im Schadenfall belegt werden muss.
Praxis & Prüflogik
Die Garantie wird erst wertvoll, wenn der Altvertrag dokumentiert ist und die Prüfbedingungen im Schadenfall tatsächlich erfüllt werden können.
11 · Konstruierte Praxisfälle
Vier Beispiele zeigen, wo die Klausel hilft – und wo ihre Grenzen liegen
Beispiel 1: Der Altvertrag deckte den Schaden weiter
Konstruiertes Beispiel: Nach dem Wechsel der Privathaftpflicht tritt ein Schaden ein, der nach dem neuen Tarif eingeschränkt ist. Der direkte Vorvertrag hätte weitergehend geleistet. Ist die Besitzstandsgarantie anwendbar und kann der Kunde den Altumfang belegen, kann die bessere Altregelung relevant werden.
Beispiel 2: Zahlen zeigen, warum der Wortlaut zählt
Rechenbeispiel mit klarer Annahme: Der Altvertrag versichert eine Position bis 5.000 €, der neue Tarif regulär nur bis 1.500 €. Der Schaden beträgt 3.200 €. Nimmt die Besitzstandsklausel das bessere Alt-Sublimit auf und setzt lediglich die neue Gesamtversicherungssumme von beispielsweise 50.000 € als Obergrenze, können 3.200 € gedeckt sein. Bleibt dagegen das neue spezielle Sublimit ausdrücklich bestehen, wären es höchstens 1.500 €. Genau diese Klauselarchitektur muss vor dem Wechsel geklärt werden.
Beispiel 3: Zusatzbaustein war separat bezahlt
Konstruiertes Beispiel: Im Vorvertrag bestand eine zusätzliche Deckung nur gegen Mehrbeitrag. Die neue Besitzstandsklausel nimmt solche beitragspflichtigen Altbausteine aus. Trotz besserer Altdeckung greift die Garantie dann möglicherweise nicht.
Beispiel 4: Best-Leistung ohne aktiven Marktcheck
Konstruiertes Beispiel: Ein Schaden wäre in einem anderen verkaufsoffenen Markttarif besser versichert. Die Best-Leistungs-Garantie verlangt aber den Nachweis durch den Kunden. Ohne konkrete Bedingungen des Vergleichstarifs entsteht kein automatischer Anspruch auf die bessere Marktleistung.
12 · Entscheidungsbaum
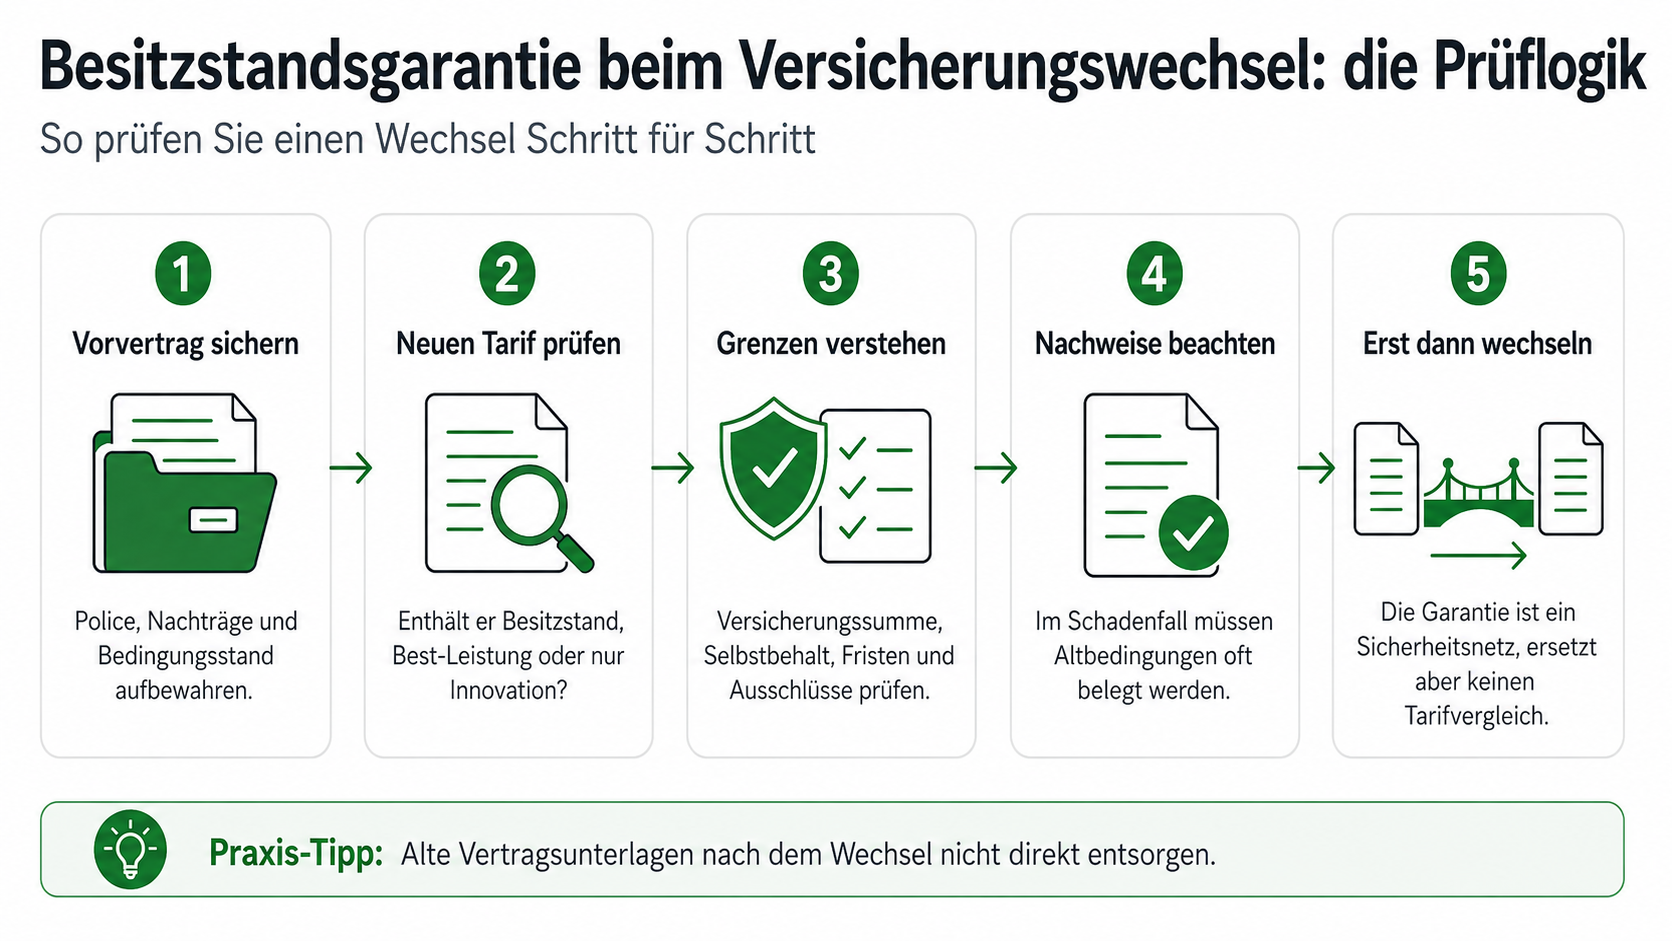
So prüfen Sie einen Versicherungswechsel mit Besitzstandsgarantie
13 · Vertragsprüfung
Welche Unterlagen Sie für einen belastbaren Vergleich benötigen
Eine Besitzstandsgarantie ist nur so gut wie die spätere Beweisbarkeit des alten Versicherungsschutzes. Für einen Vertragscheck sollten deshalb nicht nur der aktuelle Beitrag und der Produktname vorliegen.
Vom bisherigen Vertrag
Versicherungsschein, Nachträge, Zusatzklauseln, Sondervereinbarungen, Bedingungsstand, dokumentierte Selbstbehalte und relevante Summen.
Vom neuen Angebot
Angebot, vollständige Versicherungsbedingungen, Zusatzbausteine, Tarifvarianten, Versicherungssummen, Selbstbehalte und Garantiebedingungen.
Besonders dokumentieren
Leistungsmerkmale, die im Altvertrag außergewöhnlich gut oder individuell vereinbart sind. Gerade solche Punkte gehen in Standardvergleichen leicht unter.
Nicht automatisiert sicher prüfbar
Ein reines Tarif-Häkchen kann komplexe Sondervereinbarungen, handschriftliche Nachträge oder die Auslegung eines konkreten Schadenfalls nicht vollständig ersetzen.
14 · Zuständigkeiten und Schnittstellen
Welche Prüfung gehört wohin?
Die Besitzstandsgarantie beantwortet eine sehr konkrete Vertragsfrage: Welche bessere Altleistung darf im Schadenfall noch berücksichtigt werden? Sie ersetzt nicht die Prüfung des gesamten Versicherungsbedarfs, des eigentlichen Versicherungsfalls oder der Schadenregulierung.
Tarifvergleich
Prüft die Leistung des neuen Produkts, seine Summen, Ausschlüsse und Qualitätsmerkmale.
Besitzstandsprüfung
Vergleicht gezielt einen konkreten Leistungsunterschied mit dem unmittelbaren Vorvertrag.
Schadenprüfung
Bewertet Ereignis, Kausalität, versicherte Sache, Pflichten und die konkrete Schadenhöhe.
Einordnung & nächster Schritt
Eine gute Garantie ist eine zusätzliche Sicherheitsschicht. Die eigentliche Entscheidung bleibt die Qualität des gesamten neuen Vertrags.
15 · Maklereinschätzung
Wie ich die Klausel in einer Vertragsprüfung gewichte
Ich behandle eine Besitzstandsgarantie als Auffangregel für unerwartete bessere Altleistungen – nicht als Qualitätsalibi für einen schwächeren Neuvertrag. Der neue Tarif muss zunächst aus eigener Kraft zum Risiko passen. Erst danach prüfe ich, welcher Vorvertrag anerkannt wird, wie lange die Garantie gilt, welche Summen und Ausschlüsse bestehen und wer den besseren Alt- oder Marktumfang nachweisen muss. Bei Best-Leistungs-Garantien ist für mich besonders wichtig, ob der Versicherer selbst prüfen muss oder der Kunde den besseren Markttarif erst finden und belegen muss.
16 · Fazit
Ein guter Neuvertrag muss auch ohne Besitzstandsgarantie überzeugen
Eine Besitzstandsgarantie ist ein relevantes Qualitätsmerkmal beim Versicherungswechsel. Ihr richtiger Zweck ist aber eng: Sie soll einzelne unerwartet bessere Regelungen des unmittelbaren Vorvertrags auffangen. Sie sollte nicht dazu dienen, erkennbare Schwächen des neuen Tarifs zu rechtfertigen.
Unsere Reihenfolge ist deshalb eindeutig: erst den neuen Tarif als Ganzes prüfen, dann Annahme und verbindlichen Versicherungsbeginn sicherstellen und erst danach den Altvertrag kündigen. Police, Nachträge und Altbedingungen werden aufbewahrt, weil sie im späteren Schadenfall den besseren Vorumfang belegen können.
Wer diese Reihenfolge einhält, nutzt die Besitzstandsgarantie dort, wo sie stark ist: als zusätzliche Rückfallposition für Details, die ein normaler Tarifvergleich nicht vollständig sichtbar macht.
Bestehenden Vertrag und geplanten Wechsel prüfen
Wenn Sie einen älteren oder besonders leistungsstarken Vertrag ersetzen möchten, sollte vor der Kündigung geklärt werden, welche Leistungen tatsächlich bestehen und was der neue Tarif davon erhält oder verbessert. Hilfreich sind insbesondere Police, Nachträge, der geltende Bedingungsstand und das konkrete neue Angebot.
17 · Häufige Fragen
FAQ zur Besserstellungsklausel und Besitzstandsgarantie
Was ist eine Besserstellungsklausel?
Eine Besserstellungsklausel kann dazu führen, dass bei einem Schaden eine bessere Regelung des unmittelbaren Vorvertrags berücksichtigt wird, obwohl inzwischen ein neuer Versicherungsvertrag besteht. Maßgeblich ist die konkrete Formulierung der neuen Garantie.
Sind Besserstellungsklausel und Besitzstandsgarantie dasselbe?
Die Begriffe werden im Markt häufig funktional ähnlich verwendet, sind aber nicht gesetzlich einheitlich definiert. Entscheidend ist deshalb der konkrete Bedingungsinhalt und nicht allein die Überschrift.
Gilt durch die Besitzstandsgarantie der komplette alte Vertrag weiter?
Nein. Versicherungssummen, zeitliche Grenzen, Risikoausschlüsse, Selbstbehalte oder beitragspflichtige Zusatzbausteine können von der Garantie nicht oder nur eingeschränkt erfasst sein.
Wie lange gilt eine Besitzstandsgarantie?
Das hängt vom Tarif ab. Es gibt zeitlich begrenzte und anders ausgestaltete Modelle. Eine allgemeine gesetzliche oder marktweit einheitliche Frist besteht nicht.
Muss ich alte Versicherungsbedingungen aufbewahren?
Ja, das ist sehr empfehlenswert. Mehrere Klauselmodelle verlangen im Schadenfall den Nachweis des früheren Versicherungsschutzes anhand von Versicherungsschein und Bedingungen.
Was ist der Unterschied zur Best-Leistungs-Garantie?
Die Besitzstandsgarantie vergleicht mit dem eigenen unmittelbaren Vorvertrag. Die Best-Leistungs-Garantie vergleicht unter ihren jeweiligen Voraussetzungen mit einem anderen geeigneten Tarif am Markt.
Prüft der Versicherer bei einer Best-Leistungs-Garantie automatisch den Markt?
Nicht zwingend. Viele Klauseln verlangen, dass der Versicherungsnehmer einen besseren Markttarif selbst benennt und dessen Bedingungen als Nachweis vorlegt. Eine aktive Prüfung durch den Versicherer muss ausdrücklich vereinbart sein.
Was ist eine Innovationsklausel?
Eine Innovations- oder Update-Klausel kann spätere prämienneutrale Bedingungsverbesserungen des eigenen Versicherers auch auf bestehende Verträge übertragen. Sie schützt nicht den persönlichen Altvertrag.
Was ist eine Konditionsdifferenzdeckung?
Sie kann während der Übergangsphase zwischen einem noch laufenden Altvertrag und dem bereits beantragten neuen Vertrag bestimmte Leistungsunterschiede schließen. Sie ist fachlich von der Besitzstandsgarantie zu trennen.
Was kostet eine Besitzstandsgarantie?
Ein pauschaler isolierter Preis lässt sich meist nicht angeben, weil die Garantie typischerweise Bestandteil eines umfangreicheren höherwertigen Tarifpakets ist. Der Mehrbeitrag der Tarifstufe bezahlt dann mehrere Leistungsverbesserungen gleichzeitig.
Ist ein Tarif mit Besitzstandsgarantie automatisch besser?
Nein. Die Klausel ist nur ein Qualitätsmerkmal unter vielen. Entscheidend bleiben der gesamte Versicherungsumfang, Summen, Sublimits, Ausschlüsse, Selbstbehalte und die Passung zum individuellen Risiko.
Kann eine Besitzstandsgarantie einen Tarifvergleich ersetzen?
Nein. Sie ist ein zusätzliches Sicherheitsnetz. Ein fachlicher Vergleich des neuen Vertrags und seiner Bedingungen bleibt erforderlich.
18 · Quellen und Stand
Quellenbasis dieses Dossiers
Die fachliche Einordnung beruht auf geltendem Versicherungsvertragsrecht, Rechtsprechung zur Auslegung Allgemeiner Versicherungsbedingungen, aktuellen Tarif- und Bedingungsstichproben sowie strukturierten Markt- und Vergleichsdaten. Einzelne Tarifregelungen werden nicht als allgemeine Marktregel dargestellt.
- Versicherungsvertragsgesetz (VVG): insbesondere § 19 zu vorvertraglichen Anzeigepflichten, §§ 60 und 61 zu Beratungsgrundlage sowie Beratungs- und Dokumentationspflichten und § 204 zur Abgrenzung des PKV-Tarifwechsels. Offizielle Fassung: Gesetze im Internet.
- Originalbedingungen und Produktunterlagen: Stichproben aus Hausrat, Privathaftpflicht, Unfall und Kfz mit unterschiedlichen Besitzstands-, Best-Leistungs-, Innovations- und Differenzdeckungsmodellen. Beispiele: ein Unfalltarif mit Besitzstand bis 5 Jahre und 25.000 € Höchstleistung, ein Kfz-Bedingungswerk mit Besitzstandsgarantie und ein Hausrat-Premium-Bedingungswerk mit 3-jähriger Begrenzung.
- Strukturierte Tarifdaten: Kriterien- und Tarifauswertung für Hausrat und private Haftpflicht, Abfrage am 25.08.2026. Die Daten nutze ich zur Marktbeobachtung und um relevante Klauseln zu finden; aus unterschiedlich gezählten Tarifvarianten leite ich hier bewusst keine Marktanteile ab.
- Vergleichsdaten: Sach- und Haftpflicht-Vergleichsdaten zur Einordnung von Tarifstufen und Preislogik.
Redaktioneller Stand: 25. August 2026. Für die Beurteilung eines konkreten Vertrags sind immer der tatsächlich vereinbarte Tarif, der zugehörige Bedingungsstand, Nachträge und der konkrete Versicherungsfall maßgeblich.
