
Private Krankenversicherung bei Kurzarbeit, Jobverlust und Arbeitslosigkeit
Wenn das Einkommen wegbricht, entscheidet sich innerhalb weniger Wochen, ob Sie in der privaten Krankenversicherung bleiben, in die gesetzliche wechseln oder Ihren Vertrag ruhend stellen. Diese Seite trennt vier Ereignisse, nennt die Fristen im Gesetzeswortlaut und zeigt, welche Wege in Ihrer Lage überhaupt offenstehen.
Inhalt dieser Seite
- Wenn Sie nur drei Minuten haben
- Welches Ereignis betrifft Sie
- Fristenübersicht zum Ausdrucken
- Kurzarbeit
- Kündigung und Arbeitslosengeld I
- Grundsicherungsgeld
- Selbstständige ohne Aufträge
- Beitragsrückstand und Notlagentarif
- Welcher Weg offensteht
- Was das Pausieren kostet
- Beihilfeberechtigte
- Acht teure Fehler
- Meine Einschätzung
- Häufige Fragen
Wenn Sie nur drei Minuten haben
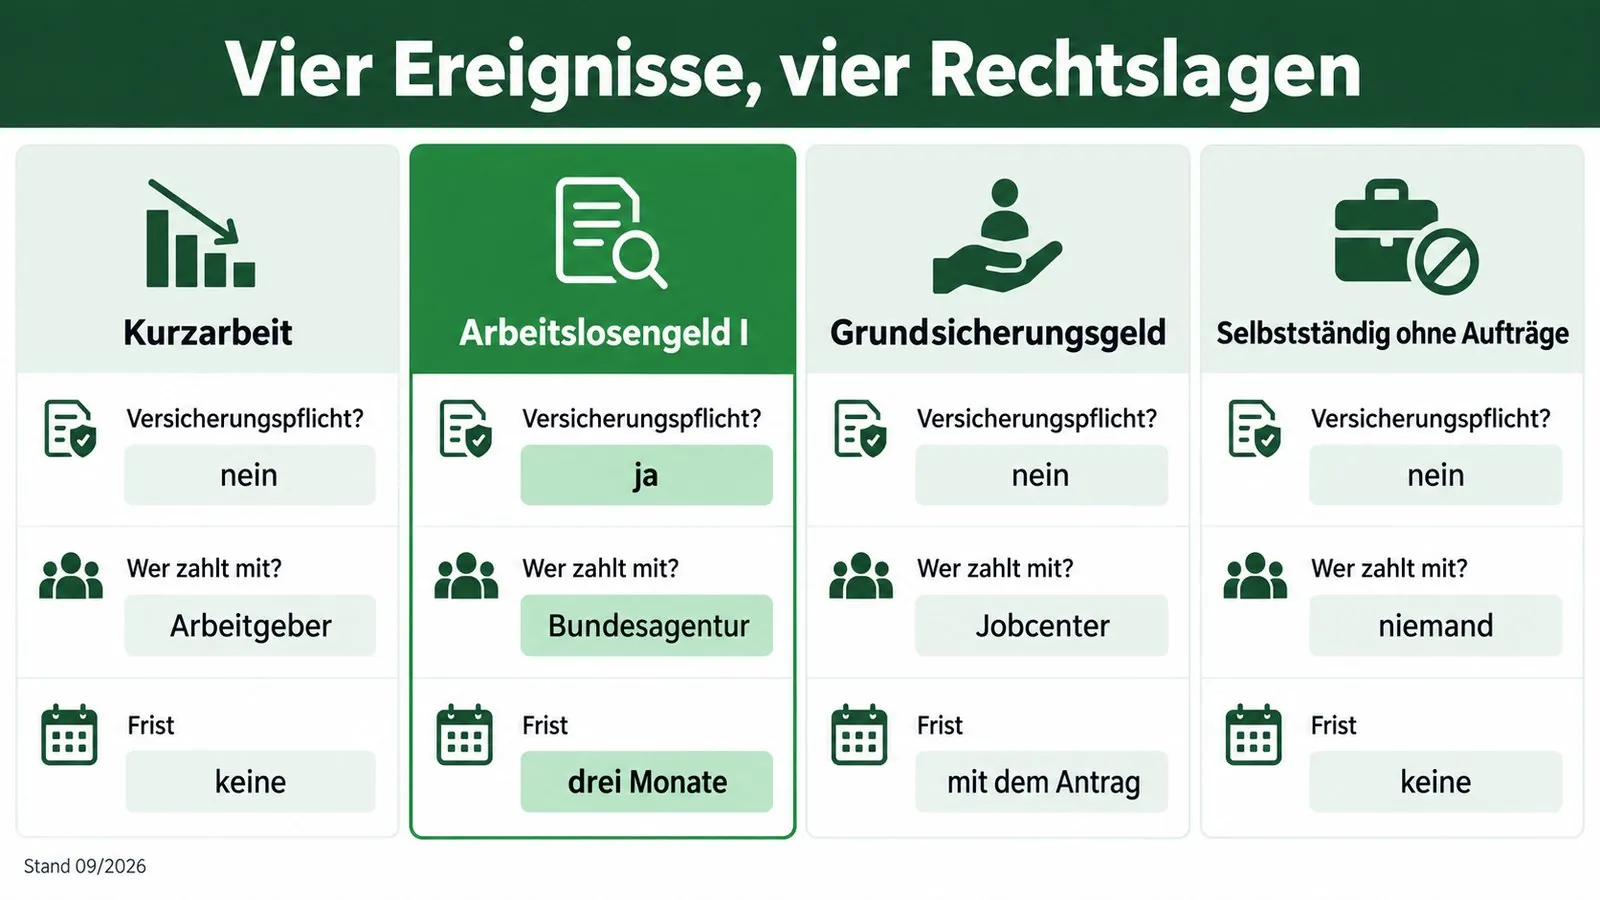
Die Frage nach der PKV bei Arbeitslosigkeit hat keine einheitliche Antwort. Vier Ereignisse führen zu vier verschiedenen Rechtslagen. Bei Kurzarbeit ändert sich Ihr Versicherungsstatus nicht; Ihr Arbeitgeber zahlt den Zuschuss zur privaten Krankenversicherung, solange Kurzarbeitergeld fließt, nach § 257 Abs. 2 Satz 4 SGB V sogar in Höhe des vollen Arbeitgeberanteils statt nur der Hälfte. Bei Arbeitslosengeld I werden Sie nach § 5 Abs. 1 Nr. 2 SGB V grundsätzlich gesetzlich versicherungspflichtig; Sie können sich davon nach § 8 Abs. 1 Nr. 1a SGB V befreien lassen, aber nur, wenn Sie in den letzten fünf Jahren vor dem Leistungsbezug nicht gesetzlich krankenversichert waren, und nur binnen drei Monaten.
Beim Grundsicherungsgeld nach dem SGB II, das bis zum 30. Juni 2026 Bürgergeld hieß, bleiben Sie privat versichert, wenn Sie zuletzt privat versichert waren; Ihr Beitrag im Basistarif halbiert sich bei Hilfebedürftigkeit nach § 152 Abs. 4 VAG, und das Jobcenter zahlt nach § 26 SGB II höchstens diesen halbierten Beitrag. Als Selbstständiger ohne Aufträge entsteht keine Versicherungspflicht; Ihnen bleiben Selbstbehalt, Tarifwechsel nach § 204 VVG und der Basistarif, aber keine Anwartschaft.
Eine Anwartschaft ist kein vierter Weg auf gleicher Stufe: Sie setzt voraus, dass die Pflicht zur Krankheitskostenversicherung aus § 193 Abs. 3 VVG in dieser Zeit anderweitig erfüllt ist. Ohne gesetzliche Versicherung oder Wohnsitzwechsel ins Ausland kommt sie nicht in Betracht.
Welches Ereignis betrifft Sie gerade?
Springen Sie direkt in den Abschnitt, der zu Ihrer Lage passt. Die vier Fälle werden bewusst nicht vermischt, weil sich Versicherungspflicht, Zuschuss und Fristen unterscheiden.
Das Arbeitsverhältnis besteht weiter, das Entgelt fällt teilweise aus.
Kündigung und Arbeitslosengeld IDer Vertrag endet, Sie beziehen Arbeitslosengeld nach dem SGB III.
GrundsicherungsgeldLeistungen nach dem SGB II, früher Bürgergeld, vom Jobcenter.
Selbstständig ohne AufträgeKein Anspruch auf Entgeltersatz, der Beitrag läuft unverändert weiter.
Fristenübersicht
Diese Übersicht ist für den Ausdruck vorbereitet. Wenn Sie diese Seite drucken, erscheint nur diese Tabelle.
Zum Ausdrucken die Tastenkombination Strg und P verwenden, auf dem Mac Befehlstaste und P.
| Auslöser | Was zu tun ist | Frist | Rechtsgrundlage |
|---|---|---|---|
| Kurzarbeitergeld beginnt | Arbeitgeberzuschuss neu berechnen lassen und Abrechnung prüfen. Der Versicherungsstatus bleibt unverändert. | Keine gesetzliche Frist, mit der ersten Abrechnung prüfen | § 257 Abs. 2 Satz 4, § 249 Abs. 2 SGB V |
| Transferkurzarbeitergeld beginnt | Versicherungsstatus gesondert klären lassen; hier gilt die Ausnahme von der Statusfortschreibung. | Vor Eintritt in die Transfergesellschaft | § 111 SGB III, Hinweise des GKV-Spitzenverbandes |
| Arbeitslosengeld I beginnt | Befreiung von der Versicherungspflicht bei der Krankenkasse beantragen, wenn Sie privat versichert bleiben wollen. | Drei Monate ab Beginn der Versicherungspflicht | § 5 Abs. 1 Nr. 2, § 8 Abs. 1 Nr. 1a und Abs. 2 Satz 1 SGB V |
| Befreiung beantragt | Keine Leistungen der gesetzlichen Krankenkasse in Anspruch nehmen, sonst wirkt die Befreiung erst ab dem Folgemonat. | Ab Beginn der Versicherungspflicht bis zur Entscheidung | § 8 Abs. 2 Satz 2 SGB V |
| Befreiung erteilt | Nachweis der privaten Absicherung einreichen; ohne Nachweis wird die Befreiung nicht wirksam. | Vor Wirksamwerden | § 8 Abs. 2 Satz 4 SGB V |
| Befreiung wirksam | Übernahme der Beiträge durch die Agentur für Arbeit beantragen und Beitragsbescheinigung des Versicherers vorlegen. | Mit Beginn des Leistungsbezugs | § 174 SGB III |
| Grundsicherungsgeld beantragt | Hilfebedürftigkeit beim Jobcenter bescheinigen lassen, damit sich der Basistarifbeitrag halbiert. | Mit dem Leistungsantrag | § 152 Abs. 4 VAG, § 26 SGB II |
| Zwei Monatsbeiträge offen | Erste Mahnung des Versicherers. Ab dem ersten Rückstandsmonat läuft ein Säumniszuschlag von einem Prozent je angefangenem Monat. | Sofort reagieren | § 193 Abs. 6 Satz 1 und 2 VVG |
| Zwei Monate nach der ersten Mahnung | Zweite Mahnung mit Hinweis auf das Ruhen, wenn der Rückstand höher ist als ein Monatsbeitrag. | Letzte Gelegenheit vor dem Ruhen | § 193 Abs. 6 Satz 3 VVG |
| Ein Monat nach der zweiten Mahnung | Der Vertrag ruht ab dem ersten Tag des Folgemonats; es gilt der Notlagentarif. Hilfebedürftigkeit verhindert oder beendet das Ruhen. | Bescheinigung der Hilfebedürftigkeit vorher einreichen | § 193 Abs. 6 Satz 4 und 5, Abs. 7 VVG |
| Rückstand vollständig gezahlt | Der Vertrag wird im alten Tarif fortgesetzt, ab dem ersten Tag des übernächsten Monats. | Zwei Monatsgrenzen einplanen | § 193 Abs. 9 VVG |
| PKV gekündigt, gesetzliche Versicherung kommt nicht zustande | Wiederabschluss beim bisherigen Versicherer verlangen, ohne Risikoprüfung und mit den Alterungsrückstellungen. | Drei Monate nach Ende des Vertrages | § 5 Abs. 9 SGB V |
Kurzarbeit: Ihr Status bleibt, Ihr Zuschuss steigt
Kurzarbeit beendet das Arbeitsverhältnis nicht. Der Entgeltanspruch bleibt dem Grunde nach bestehen, das ausfallende Entgelt wird durch Kurzarbeitergeld ersetzt. Der GKV-Spitzenverband hält in seinen Grundsätzlichen Hinweisen zur Versicherungsfreiheit bei Überschreiten der Jahresarbeitsentgeltgrenze ausdrücklich fest, dass der Versicherungsstatus für die Dauer der Kurzarbeit unverändert bleibt. Wer als privat versicherter Angestellter wegen Überschreitens der Jahresarbeitsentgeltgrenze versicherungsfrei war, bleibt es also auch dann, wenn das tatsächlich gezahlte Entgelt vorübergehend darunter liegt.
Der Arbeitgeberzuschuss während des Kurzarbeitergeldes
Im Normalfall zahlt der Arbeitgeber privat versicherten Beschäftigten nach § 257 Abs. 2 Satz 2 SGB V die Hälfte des Beitrages, den er bei Versicherungspflicht tragen müsste, höchstens jedoch die Hälfte Ihres tatsächlichen Beitrages. Für Zeiten des Kurzarbeitergeldes gilt eine eigene Regel: Nach § 257 Abs. 2 Satz 4 SGB V ist der Zuschuss in Höhe des Betrages zu zahlen, den der Arbeitgeber bei Versicherungspflicht nach § 249 Abs. 2 SGB V zu tragen hätte. Dort trägt der Arbeitgeber den Beitrag für Zeiten des Kurzarbeitergeldes allein. Die Obergrenze ist in dieser Zeit nicht die Hälfte, sondern der volle Betrag, den Sie für Ihre Krankenversicherung zahlen.
Bemessungsgrundlage sind nach § 232a Abs. 2 SGB V 80 Prozent des Unterschiedsbetrages zwischen Sollentgelt und Istentgelt. Der Zuschuss für den regulär weitergezahlten Entgeltteil bleibt daneben bestehen. Der allgemeine Höchstzuschuss zur privaten Krankenversicherung liegt derzeit bei 508,59 Euro im Monat, für die Pflegeversicherung bei 104,63 Euro (Stand 01.08.2026).
Zwei Konstellationen, in denen die Regel nicht gilt
Transferkurzarbeitergeld. Der GKV-Spitzenverband nimmt das Transferkurzarbeitergeld nach § 111 SGB III ausdrücklich von der Statusfortschreibung aus. Wer in eine Transfergesellschaft wechselt, sollte den Krankenversicherungsstatus deshalb vorher gesondert klären und nicht davon ausgehen, dass die Privatversicherung unverändert weiterläuft.
Dauerhafte Entgeltabsenkung. Wird das Gehalt nicht durch Kurzarbeit ersetzt, sondern durch eine Vereinbarung dauerhaft gesenkt, und sinkt das regelmäßige Jahresarbeitsentgelt dadurch unter die Jahresarbeitsentgeltgrenze von 77.400 Euro, endet die Versicherungsfreiheit. Die Befreiungsmöglichkeit des § 8 Abs. 1 Nr. 1 SGB V hilft dann nicht: Sie gilt nur, wenn die Versicherungspflicht durch die Änderung der Jahresarbeitsentgeltgrenze entsteht, nicht durch eine Absenkung Ihres Gehalts. Details zu dieser Abgrenzung stehen auf unserer Seite In der PKV bleiben: Befreiung von der Versicherungspflicht. Wie sich die Grenze selbst entwickelt, zeigt Versicherungspflichtgrenze und Beitragsbemessungsgrenze.
Krankentagegeld nicht vergessen
Nach den üblichen Bedingungswerken darf das Krankentagegeld das nach Steuern verfügbare Einkommen nicht übersteigen. Sinkt Ihr Nettoeinkommen über längere Zeit, kann der Versicherer je nach Bedingungswerk eine Herabsetzung verlangen. Ob und ab wann das gilt, steht in Ihren Tarifbedingungen und ist keine allgemeine Marktregel. Prüfen Sie das, bevor der Leistungsfall eintritt, nicht danach.
Kündigung und Arbeitslosengeld I: die Dreimonatsentscheidung
Mit dem Bezug von Arbeitslosengeld nach dem SGB III werden Sie nach § 5 Abs. 1 Nr. 2 SGB V versicherungspflichtig in der gesetzlichen Krankenversicherung. Das gilt auch, wenn der Anspruch wegen einer Sperrzeit nach § 159 SGB III oder wegen einer Urlaubsabgeltung nach § 157 Abs. 2 SGB III ruht, Sie die Leistung also nur deshalb nicht erhalten. Der Antrag auf Arbeitslosengeld ist damit zugleich der Auslöser für Ihren Krankenversicherungsstatus.
Die Befreiung nach § 8 Abs. 1 Nr. 1a SGB V und ihre Fünfjahreshürde
Sie können sich von dieser Versicherungspflicht befreien lassen und privat versichert bleiben. Der Gesetzeswortlaut knüpft die Befreiung jedoch an eine Bedingung, die in Ratgebertexten häufig fehlt: befreit wird, wer versicherungspflichtig wird durch den Bezug von Arbeitslosengeld oder Unterhaltsgeld und in den letzten fünf Jahren vor dem Leistungsbezug nicht gesetzlich krankenversichert war. Hinzu kommt, dass Sie bei einem Krankenversicherungsunternehmen versichert sind und Vertragsleistungen erhalten, die nach Art und Umfang den Leistungen des SGB V entsprechen.
Für den Antrag gilt § 8 Abs. 2 SGB V: Er ist innerhalb von drei Monaten nach Beginn der Versicherungspflicht bei der Krankenkasse zu stellen. Die Befreiung wirkt ab Beginn der Versicherungspflicht, wenn seit diesem Zeitpunkt noch keine Leistungen in Anspruch genommen wurden, sonst erst ab dem Monat, der auf die Antragstellung folgt. Sie kann nicht widerrufen werden. Und sie wird nur wirksam, wenn Sie das Bestehen eines anderweitigen Anspruchs auf Absicherung im Krankheitsfall nachweisen.
Was die Agentur für Arbeit zahlt
Wer befreit ist, bekommt nach § 174 SGB III nicht einen Zuschuss, sondern die Übernahme der Beiträge, die für die Dauer des Leistungsbezugs an das private Versicherungsunternehmen zu zahlen sind. Die Übernahme ist gedeckelt: höchstens auf die Beiträge, welche die Bundesagentur ohne die Befreiung zu tragen hätte, berechnet mit dem allgemeinen Beitragssatz zuzüglich des durchschnittlichen Zusatzbeitragssatzes und in der Pflegeversicherung mit dem Beitragssatz nach § 55 Abs. 1 Satz 1 SGB XI. Beitragspflichtige Einnahme sind nach § 232a Abs. 1 Nr. 1 SGB V 80 Prozent des dem Arbeitslosengeld zugrunde liegenden Arbeitsentgelts, begrenzt auf ein Dreihundertsechzigstel der Jahresarbeitsentgeltgrenze von 77.400 Euro.
Praktische Folge: Liegt Ihr privater Beitrag über diesem Deckel, tragen Sie die Differenz selbst. Soweit die Bundesagentur die Zahlung übernommen hat, sind Sie nach § 174 Abs. 3 SGB III insoweit von der Beitragszahlung an den Versicherer befreit.
Was mit dem Krankentagegeld passiert
Ein Krankentagegeldtarif setzt nach den üblichen Bedingungswerken eine Erwerbstätigkeit voraus. Endet die Beschäftigung, entfällt in vielen Tarifen die Versicherungsfähigkeit; der Baustein endet dann oder ruht, teilweise erst nach einer vertraglichen Übergangsfrist. Prüfen Sie das ausdrücklich, bevor Sie den Beitrag weiterzahlen: Ein Krankentagegeld, für das keine Versicherungsfähigkeit mehr besteht, kostet Beitrag, ohne im Leistungsfall zu tragen. Welche Regel gilt, steht in Ihren Tarifbedingungen und nicht im Gesetz.
Familie und Pflegeversicherung mitdenken
Werden Sie gesetzlich versicherungspflichtig, kommt für Ehepartner und Kinder die beitragsfreie Familienversicherung nach § 10 SGB V in Betracht, sofern deren Voraussetzungen erfüllt sind. Für jedes mitversicherte Familienmitglied ist dann getrennt zu entscheiden, ob der private Vertrag beendet, pausiert oder fortgeführt wird. Die Pflegeversicherung folgt der Krankenversicherung: Wer in der sozialen Pflegeversicherung versicherungspflichtig wird, kann sich nach § 22 Abs. 1 SGB XI auf Antrag befreien lassen und privat pflegeversichert bleiben. § 174 SGB III erfasst diese Beiträge ausdrücklich mit.
Wenn Sie 55 Jahre oder älter sind
Nach § 6 Abs. 3a SGB V sind Personen, die nach Vollendung des 55. Lebensjahres versicherungspflichtig würden, versicherungsfrei, wenn sie in den letzten fünf Jahren nicht gesetzlich versichert waren und mindestens die Hälfte dieser Zeit versicherungsfrei, befreit oder als hauptberuflich Selbstständige nicht versicherungspflichtig waren. Dann stellt sich die Frage der Befreiung gar nicht mehr: Der Weg in die gesetzliche Krankenversicherung ist verschlossen, die private Versicherung läuft weiter.
Wenn Sie kein Arbeitslosengeld beziehen
Ohne Leistungsbezug und ohne ruhenden Anspruch entsteht keine Versicherungspflicht nach § 5 Abs. 1 Nr. 2 SGB V. Wer sich nicht arbeitslos meldet oder keinen Anspruch hat, bleibt privat versichert und trägt den Beitrag allein, ohne Arbeitgeberzuschuss und ohne Übernahme durch die Bundesagentur. In dieser Konstellation trägt niemand mit, weder Arbeitgeber noch Bundesagentur noch Jobcenter. Sie ist der häufigste Anlass für die Fragen im Abschnitt Beitragsrückstand.
Die Sicherheitsleine, falls die Rückkehr scheitert
Wer den privaten Vertrag kündigt, weil die gesetzliche Versicherung beginnen soll, und bei dem die gesetzliche Versicherung dann doch nicht zustande kommt, ist nicht schutzlos. § 5 Abs. 9 SGB V verpflichtet das private Unternehmen zum erneuten Abschluss ohne Risikoprüfung zu den Bedingungen, die bei Kündigung galten, einschließlich der erworbenen Alterungsrückstellungen, wenn der vorherige Vertrag mindestens fünf Jahre ununterbrochen bestanden hat. Diese Verpflichtung endet drei Monate nach Beendigung des Versicherungsvertrages. Der Gesetzgeber erstreckt diese Regelungen ausdrücklich auch auf eine Anwartschaftsversicherung.
Wie die Rückkehr in die gesetzliche Krankenversicherung im Einzelnen abläuft, behandelt unsere Seite Rückkehr in die gesetzliche Krankenversicherung.
Grundsicherungsgeld: halbierter Basistarif und der Deckel des Jobcenters
Die Leistung nach dem SGB II heißt seit dem 1. Juli 2026 Grundsicherungsgeld. Der Begriff Bürgergeld ist entfallen; Behörden dürfen ihn nach der Übergangsregelung noch bis zum 31. Dezember 2026 verwenden. Versicherungsrechtlich hat die Umbenennung nichts geändert, die Paragrafen tragen aber den neuen Wortlaut.
Grundsätzlich sind Bezieher von Grundsicherungsgeld nach § 5 Abs. 1 Nr. 2a SGB V gesetzlich versicherungspflichtig. Für privat Versicherte gilt die Gegenausnahme des § 5 Abs. 5a SGB V: Wer zuletzt vor dem Bezug privat krankenversichert war, wird gerade nicht versicherungspflichtig. Sie bleiben also in Ihrem privaten Vertrag.
Der Beitrag halbiert sich, wenn Hilfebedürftigkeit vorliegt
Der Beitrag im Basistarif darf nach § 152 Abs. 3 VAG den Höchstbeitrag der gesetzlichen Krankenversicherung nicht überschreiten. Dieser ergibt sich aus dem allgemeinen Beitragssatz von 14,60 Prozent zuzüglich des durchschnittlichen Zusatzbeitragssatzes von 2,90 Prozent, angewendet auf die Beitragsbemessungsgrenze von 5.812,50 Euro im Monat (Stand 01.08.2026).
Besteht Hilfebedürftigkeit im Sinne des SGB II oder SGB XII, oder würde sie allein durch die Zahlung dieses Beitrages entstehen, vermindert sich der Beitrag nach § 152 Abs. 4 VAG für die Dauer der Hilfebedürftigkeit um die Hälfte. Wichtig ist der zweite Halbsatz der Vorschrift: Die Hilfebedürftigkeit ist vom zuständigen Träger auf Antrag des Versicherten zu prüfen und zu bescheinigen. Ohne diese Bescheinigung wird der Versicherer die Halbierung regelmäßig nicht vornehmen; der Anspruch folgt zwar aus dem Gesetz, die Bescheinigung ist aber das vorgesehene Nachweismittel.
Was das Jobcenter dazu zahlt
Nach § 26 Abs. 1 SGB II wird für die Dauer des Leistungsbezugs ein Zuschuss zum Beitrag geleistet. Er ist ausdrücklich begrenzt auf die Höhe des nach § 152 Abs. 4 VAG halbierten Basistarifbeitrages. Für die Pflegeversicherung gilt nach § 26 Abs. 3 SGB II die Hälfte des Höchstbeitrages der sozialen Pflegeversicherung als Grenze. § 26 Abs. 2 SGB II erfasst zusätzlich die Fälle, in denen jemand allein durch die Beitragszahlung hilfebedürftig würde; dann wird der Betrag gezahlt, der notwendig ist, um die Hilfebedürftigkeit zu vermeiden, mit derselben Deckelung.
Selbstständige ohne Aufträge: der Beitrag bleibt, die Optionen sind andere
Bricht bei Selbstständigen der Umsatz weg, ändert sich am Versicherungsstatus zunächst nichts. Es gibt keinen Entgeltersatz, der eine Versicherungspflicht auslöst, keinen Arbeitgeberzuschuss und keine Übernahme durch die Bundesagentur. Der Beitrag läuft in voller Höhe weiter. Auch eine Anwartschaft scheidet aus, solange Sie Ihren Wohnsitz in Deutschland haben und keine andere Absicherung besteht: Die Pflicht aus § 193 Abs. 3 VVG muss durchgehend erfüllt sein.
Vier Stellschrauben, in dieser Reihenfolge
Ein höherer Selbstbehalt oder das befristete Aussetzen von Zusatzbausteinen senkt den Beitrag, ohne den Vertrag zu verlassen. Auch ein Beitragsentlastungsbaustein, der eigentlich den Beitrag im Alter senken soll, lässt sich in manchen Tarifen aussetzen oder reduzieren; das kostet allerdings spätere Entlastung. Ob und in welchen Stufen das geht, ergibt sich aus Ihrem Tarif.
Der Anspruch auf Wechsel in einen gleichartigen Tarif desselben Versicherers unter Anrechnung der Alterungsrückstellungen ist das stärkste Instrument. Er ist kein Neuabschluss und keine Kündigung.
Nach § 152 Abs. 2 Satz 1 Nr. 4 VAG muss Ihr Versicherer Ihnen den Basistarif gewähren, wenn Ihr Vertrag nach dem 31. Dezember 2008 geschlossen wurde. Der Beitrag ist gedeckelt, das Leistungsniveau entspricht der gesetzlichen Krankenversicherung.
Auch ohne laufenden Leistungsbezug greift § 152 Abs. 4 VAG, wenn allein die Beitragszahlung Hilfebedürftigkeit auslösen würde. Der Träger muss das auf Antrag prüfen und bescheinigen.
Was beim Tarifwechsel rechtlich gilt, welche Unterlagen der Versicherer liefern muss und wie ein Leistungsvergleich sauber aufgebaut wird, steht ausführlich auf unserer Seite PKV-Tarifwechsel nach § 204 VVG. Wie sich Selbstbehalt, Beitragsrückerstattung und Nettobelastung zueinander verhalten, rechnet unsere Seite Selbstbeteiligung und Beitragsrückerstattung durch; die allgemeinen Wege zur Beitragssenkung stehen auf PKV-Beitragserhöhung: was tun.
Beitragsrückstand, Ruhen und Notlagentarif
Wer den Beitrag nicht mehr zahlt, verliert den Versicherungsschutz nicht sofort, aber der Weg ist gesetzlich vorgezeichnet und läuft in klaren Stufen ab. § 193 Abs. 6 VVG beschreibt ihn.
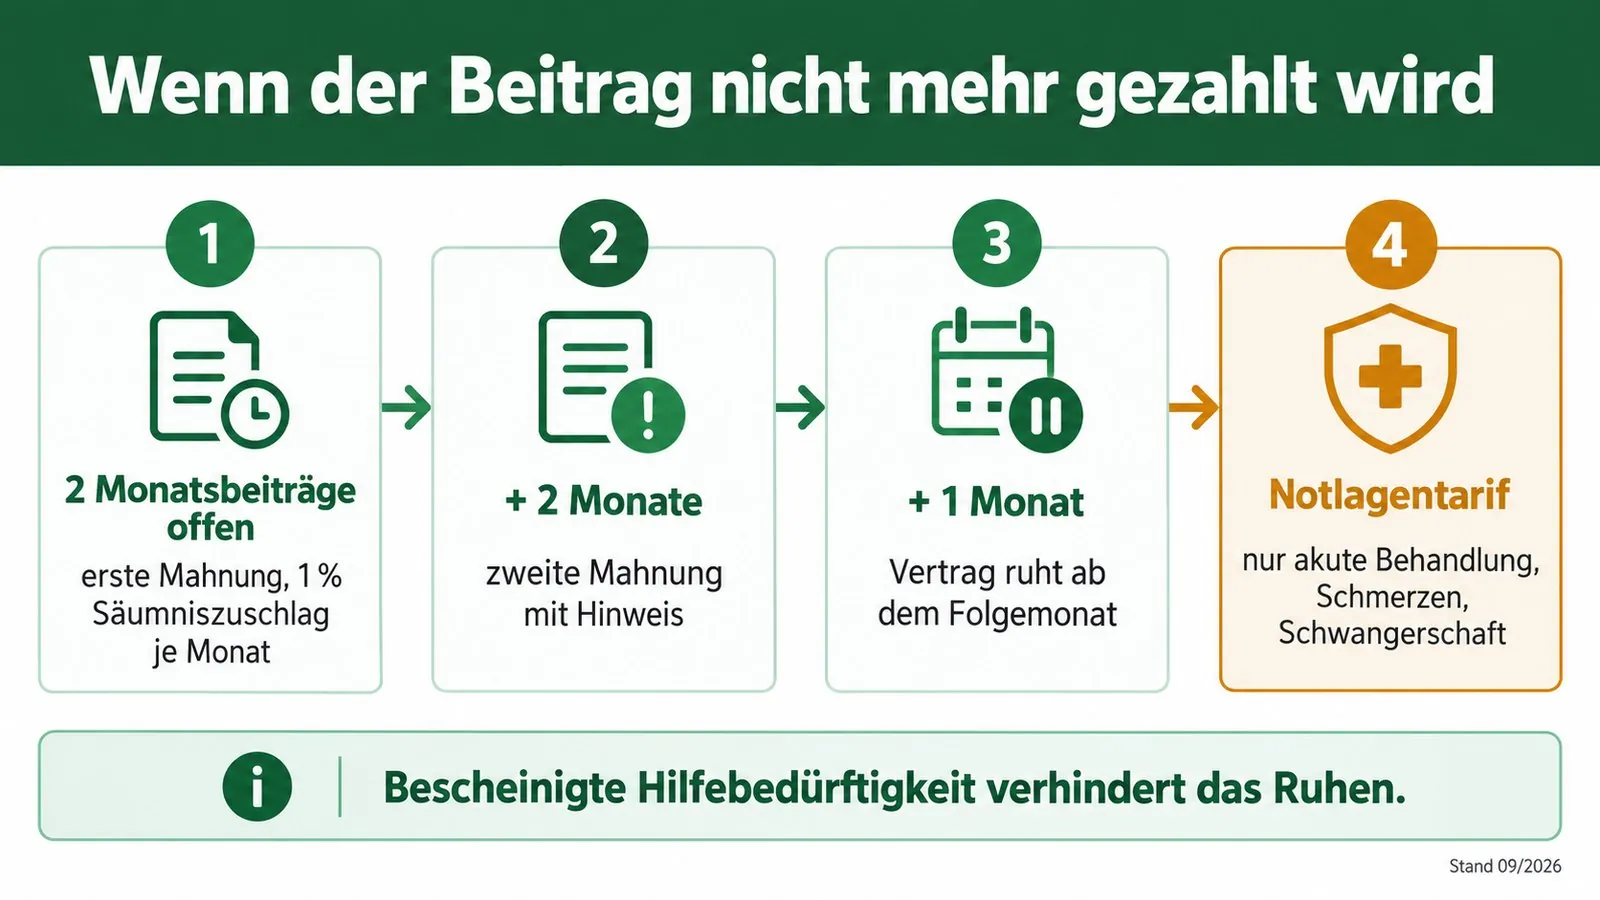
Während des Ruhens gelten Sie nach § 193 Abs. 7 VVG als im Notlagentarif nach § 153 VAG versichert. Dieser erstattet nur Aufwendungen für die Behandlung akuter Erkrankungen und Schmerzzustände sowie bei Schwangerschaft und Mutterschaft; für Kinder und Jugendliche kommen Vorsorgeuntersuchungen und empfohlene Schutzimpfungen hinzu. Risikozuschläge, Leistungsausschlüsse und Selbstbehalte entfallen in dieser Zeit. Ein Wechsel in den oder aus dem Notlagentarif ist ausgeschlossen.
Der Preis dafür steht in § 153 Abs. 2 Satz 6 VAG: Auf die im Notlagentarif zu zahlende Prämie wird die Alterungsrückstellung angerechnet, und zwar so, dass bis zu 25 Prozent der Monatsprämie durch Entnahme aus der Alterungsrückstellung geleistet werden. Was dort verbraucht wird, fehlt später bei der Beitragshöhe. Der Versicherer muss Sie darauf nach § 193 Abs. 8 Satz 2 VVG in herausgehobener Form hinweisen.
Sind alle rückständigen Beiträge, Säumniszuschläge und Beitreibungskosten gezahlt, wird der Vertrag nach § 193 Abs. 9 VVG ab dem ersten Tag des übernächsten Monats in dem Tarif fortgesetzt, in dem Sie vorher versichert waren. Prämienanpassungen und Bedingungsänderungen aus der Ruhenszeit gelten ab dem Tag der Fortsetzung.
Welcher Weg in Ihrer Lage überhaupt offensteht
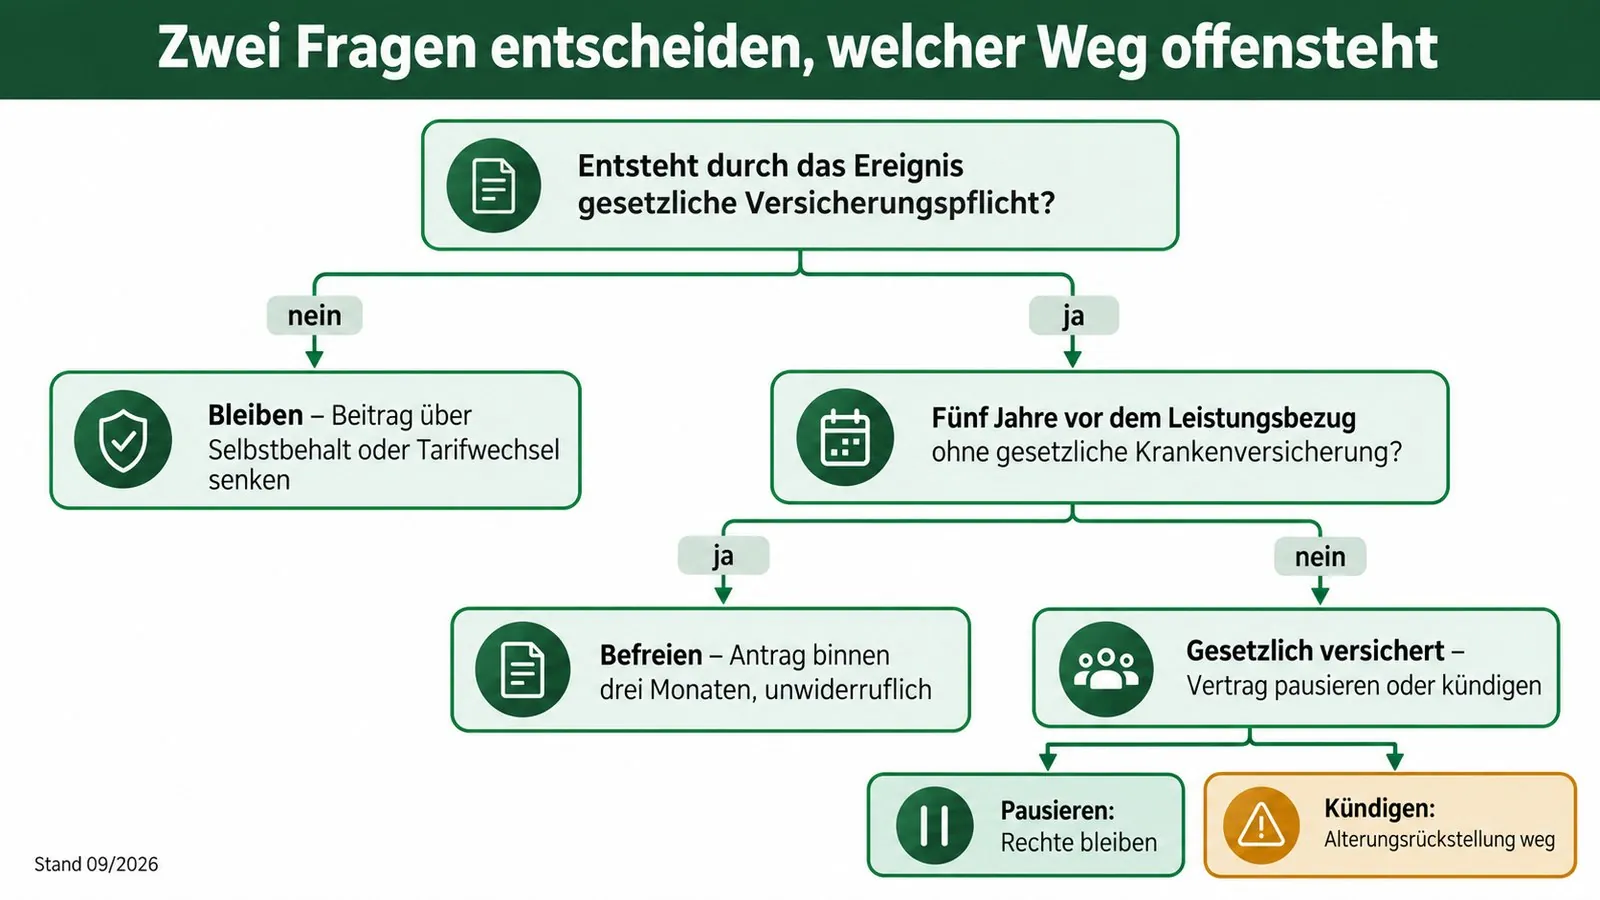
Die vier Wege stehen nicht nebeneinander zur Auswahl. Welche überhaupt offen sind, entscheidet sich an zwei Fragen: Entsteht eine gesetzliche Versicherungspflicht, und erfüllen Sie die Fünfjahresbedingung des § 8 Abs. 1 Nr. 1a SGB V?
Der Baum in Worten
- Entsteht durch das Ereignis eine gesetzliche Versicherungspflicht? Bei Kurzarbeit nein, bei Selbstständigkeit ohne Aufträge nein, beim Grundsicherungsgeld für zuletzt privat Versicherte nein, beim Bezug von Arbeitslosengeld I ja.
- Wenn nein: Sie bleiben privat versichert. Zu entscheiden ist nur, mit welchem Beitrag. Selbstbehalt, Tarifwechsel nach § 204 VVG, Basistarif, Halbierung bei bescheinigter Hilfebedürftigkeit.
- Wenn ja: Prüfen Sie die Fünfjahresbedingung des § 8 Abs. 1 Nr. 1a SGB V. Ist sie erfüllt, ist die Befreiung möglich, aber unwiderruflich und fristgebunden.
- Ist sie nicht erfüllt: Sie werden gesetzlich versichert. Jetzt entscheidet sich, was mit dem privaten Vertrag geschieht. Eine Anwartschaft erhält Alterungsrückstellung und Gesundheitszustand, die Kündigung nicht.
Wie eine Anwartschaft aufgebaut ist und worin sich kleine und große Anwartschaft unterscheiden, steht auf unserer Seite Anwartschaftsversicherung.
Was das Pausieren des Vertrags kostet
Die kleine Anwartschaft erhält den erreichten Gesundheitszustand und den Verzicht auf eine erneute Risikoprüfung. Die große Anwartschaft führt zusätzlich die Alterungsrückstellung fort, damit der Beitrag nach der Rückkehr nicht auf dem dann erreichten Eintrittsalter aufsetzt. Der Beitrag richtet sich nach Alter, Tarif und Art der Anwartschaft.
Beihilfeberechtigte und Anwärter
Für Beihilfeberechtigte gilt eine eigene Systematik. Der Basistarif sieht nach § 152 Abs. 1 Satz 2 Nr. 2 VAG eine eigene Variante vor, deren Vertragsleistungen auf die Ergänzung der Beihilfe beschränkt sind. Der Höchstbeitrag richtet sich nach § 152 Abs. 3 Satz 3 VAG nach dem prozentualen Anteil des die Beihilfe ergänzenden Leistungsanspruchs, nicht nach dem vollen Höchstbeitrag der gesetzlichen Krankenversicherung. Auch die Selbstbehaltsstufen von 300, 600, 900 oder 1.200 Euro werden nach § 152 Abs. 1 Satz 5 VAG mit dem durch die Beihilfe nicht gedeckten Prozentsatz gerechnet.
Entscheidend ist die Frage, ob und in welcher Höhe der Beihilfeanspruch fortbesteht, wenn das Dienst- oder Beschäftigungsverhältnis endet oder ruht. Das richtet sich nach dem jeweiligen Beihilferecht des Dienstherrn und nicht nach dem SGB V. Klären Sie diesen Punkt zuerst; alles Weitere hängt davon ab.
Acht Fehler, die teuer werden
Die Frist des § 8 Abs. 2 Satz 1 SGB V beginnt mit dem Beginn der Versicherungspflicht, nicht mit dem Bescheid der Agentur. Wer wartet, bis alles geklärt ist, ist oft zu spät.
Wer vor der Entscheidung über die Befreiung Leistungen der Krankenkasse in Anspruch nimmt, verliert die Rückwirkung. Die Befreiung wirkt dann erst ab dem Folgemonat.
Ohne fünf Jahre ohne gesetzliche Krankenversicherung vor dem Leistungsbezug gibt es die Befreiung nicht. Diese Prüfung gehört an den Anfang, nicht ans Ende.
Eine Kündigung der privaten Krankheitskostenversicherung wird nur wirksam, wenn der Nachfolgeschutz nachgewiesen ist. § 5 Abs. 9 SGB V federt den Fehlschlag ab, aber nur drei Monate lang.
Weder die Halbierung nach § 152 Abs. 4 VAG noch die Abwendung des Ruhens nach § 193 Abs. 6 Satz 5 VVG geschehen von selbst. Beide setzen einen Antrag beim Träger voraus.
Der Weg über Mahnung, Säumniszuschlag und Ruhen kostet Alterungsrückstellung und reduziert den Schutz auf Akutfälle. Ein Tarifwechsel vorher ist fast immer die bessere Entscheidung.
In dieser Zeit gilt nicht die Hälfte, sondern der volle Arbeitgeberanteil als Maßstab. Ein falsch gerechneter Zuschuss fällt ohne Prüfung der Abrechnung nicht auf.
Beim Transferkurzarbeitergeld gilt die Statusfortschreibung nicht. Wer in eine Transfergesellschaft wechselt, muss den Krankenversicherungsstatus vorher klären.
Meine Einschätzung
Diesen Fall sehe ich in der Beratung fast immer zu spät. Angerufen wird, wenn der Bescheid der Agentur schon auf dem Tisch liegt und von den drei Monaten die Hälfte weg ist. Entschieden wird die Sache aber vorher, nämlich beim Blick in die eigene Versicherungsbiografie der letzten fünf Jahre. Wer diese Frage nicht beantworten kann, kann auch die Befreiung nicht sinnvoll beantragen.
Was ich in dieser Lage rate: erst die Fünfjahresfrage klären, dann rechnen, dann entscheiden. Und die Entscheidung dokumentieren, weil sie unwiderruflich ist. Wer den Vertrag aus Kostendruck stillschweigend nicht mehr bedient, verliert am Ende mehr als den Beitrag, den er sparen wollte.
Jan Pohl, ungebundener Versicherungsmakler, Aachen
Ihre Lage in einem Termin sortieren
Fristen, Fünfjahresbedingung, Zuschusshöhe und Tarifwege lassen sich in einem Gespräch anhand Ihres Vertrages und Ihres Bescheides klären. Bringen Sie Versicherungsschein, Beitragsrechnung und den Bescheid der Agentur für Arbeit oder des Jobcenters mit.
Termin oder Rückruf vereinbarenHäufige Fragen
Muss ich bei Arbeitslosigkeit aus der privaten Krankenversicherung heraus?
Nicht zwingend. Mit dem Bezug von Arbeitslosengeld I entsteht zwar Versicherungspflicht in der gesetzlichen Krankenversicherung. Sie können sich davon nach § 8 Abs. 1 Nr. 1a SGB V befreien lassen, wenn Sie in den letzten fünf Jahren vor dem Leistungsbezug nicht gesetzlich krankenversichert waren und privat mit vergleichbaren Leistungen versichert sind. Der Antrag muss innerhalb von drei Monaten nach Beginn der Versicherungspflicht bei der Krankenkasse eingehen.
Kann ich die Befreiung später zurücknehmen, wenn sich meine Lage ändert?
Nein. § 8 Abs. 2 Satz 3 SGB V bestimmt ausdrücklich, dass die Befreiung nicht widerrufen werden kann. Sie sollten deshalb vor der Antragstellung durchrechnen, wie lange der Leistungsbezug voraussichtlich dauert und wie sich Beitrag und Zuschuss in dieser Zeit entwickeln.
Wie viel zahlt die Agentur für Arbeit zu meiner privaten Krankenversicherung?
Die Bundesagentur übernimmt nach § 174 SGB III die Beiträge, die für die Dauer des Leistungsbezugs an das private Unternehmen zu zahlen sind, höchstens jedoch die Beiträge, die sie ohne die Befreiung selbst zu tragen hätte. Maßstab sind der allgemeine Beitragssatz zuzüglich des durchschnittlichen Zusatzbeitragssatzes und in der Pflegeversicherung der Beitragssatz nach § 55 Abs. 1 Satz 1 SGB XI. Liegt Ihr Beitrag darüber, tragen Sie die Differenz selbst.
Was passiert mit meiner privaten Krankenversicherung beim Grundsicherungsgeld?
Wer zuletzt vor dem Bezug privat versichert war, wird nach § 5 Abs. 5a SGB V nicht gesetzlich versicherungspflichtig und bleibt privat versichert. Bei bescheinigter Hilfebedürftigkeit halbiert sich der Beitrag im Basistarif nach § 152 Abs. 4 VAG. Das Jobcenter zahlt nach § 26 SGB II einen Zuschuss, der auf genau diesen halbierten Beitrag begrenzt ist.
Zahlt mein Arbeitgeber während der Kurzarbeit weiter zu meiner PKV dazu?
Ja, und in dieser Zeit nach einer eigenen Regel. Nach § 257 Abs. 2 Satz 4 SGB V ist der Zuschuss in Höhe des Betrages zu zahlen, den der Arbeitgeber bei Versicherungspflicht nach § 249 Abs. 2 SGB V zu tragen hätte; dort trägt er den Beitrag allein. Die Obergrenze ist der Betrag, den Sie für Ihre Krankenversicherung zahlen.
Was ist der Notlagentarif und wie komme ich wieder heraus?
Der Notlagentarif nach § 153 VAG gilt, solange der Vertrag wegen Beitragsrückstands ruht. Er erstattet nur Aufwendungen für akute Erkrankungen und Schmerzzustände sowie bei Schwangerschaft und Mutterschaft. Sind alle Rückstände, Säumniszuschläge und Beitreibungskosten gezahlt, wird der Vertrag nach § 193 Abs. 9 VVG ab dem ersten Tag des übernächsten Monats im bisherigen Tarif fortgesetzt.
Kann ich meine private Krankenversicherung während der Arbeitslosigkeit einfrieren?
Nur dann, wenn die Pflicht zur Krankheitskostenversicherung aus § 193 Abs. 3 VVG in dieser Zeit anderweitig erfüllt ist, praktisch also bei gesetzlicher Versicherungspflicht oder bei einem Wohnsitz im Ausland. Wer privat versichert bleibt, weil keine Versicherungspflicht entsteht, kann den Vertrag nicht ruhend stellen, sondern nur den Beitrag über Selbstbehalt oder Tarifwechsel senken.
Passende Seiten zu Ihrer Entscheidung
Rechtlicher Hinweis. Dieser Beitrag gibt den Stand der genannten Vorschriften zum angegebenen Datum wieder und ersetzt keine Beratung im Einzelfall. Er enthält keine Rechtsdienstleistung im Sinne des § 2 RDG und keine Steuerberatung im Sinne des § 1 StBerG. Ob und in welcher Höhe Ansprüche bestehen, richtet sich nach Ihrem Bescheid, Ihrem Vertrag und den vereinbarten Bedingungen. Die Beratung erfolgt als ungebundener Versicherungsmakler nach den §§ 60 bis 63 VVG; eine Haftung für die Vollständigkeit und Aktualität allgemeiner Informationen wird nicht übernommen. Marktbezogene Aussagen sind Einschätzungen und keine Zusagen einzelner Versicherer.
Quellen und Stand. § 5 Abs. 1 Nr. 2 und Nr. 2a, Abs. 5a und Abs. 9, § 6 Abs. 3a, § 8 Abs. 1 Nr. 1a und Abs. 2, § 232a Abs. 1 und 2, § 249 Abs. 2 sowie § 257 Abs. 2 SGB V; § 174 SGB III; § 19 Abs. 1 und § 26 SGB II; § 152 und § 153 VAG; § 193 Abs. 3 sowie Abs. 6 bis 9 VVG; jeweils amtliche Fassung, abgerufen am 6. September 2026. Grundsätzliche Hinweise des GKV-Spitzenverbandes zur Versicherungsfreiheit von Arbeitnehmern bei Überschreiten der Jahresarbeitsentgeltgrenze, Fassung vom 20. März 2019, zur Statusfortschreibung bei Kurzarbeitergeld und zur Ausnahme des Transferkurzarbeitergeldes. Gemeinsames Rundschreiben des GKV-Spitzenverbandes, der Bundesagentur für Arbeit, des Deutschen Landkreistages und des Deutschen Städtetages zum Versicherungs-, Beitrags- und Melderecht vom 4. Dezember 2015 nebst Rundschreiben vom 20. Dezember 2022. Umbenennung der Leistung durch das Gesetz zur Umgestaltung der Grundsicherung für Arbeitsuchende mit Wirkung zum 1. Juli 2026. Sozialversicherungsrechtliche Rechengrößen aus dem gepflegten Wertestand, Stand 01.08.2026.
Autor. Jan Pohl, ungebundener Versicherungsmakler, Pohl Versicherungsmakler e. K., Aachen. Versicherungsvermittlerregister D-6LQ8-VHMG3-85. Letzte fachliche Prüfung: 6. September 2026.
