
Fachdossier Arbeitskraftabsicherung
Schulunfähigkeitsversicherung oder Schüler-BU: Was für Kinder langfristig zählt
Bei der Absicherung im Schulalter geht es um zwei Fragen: Was löst heute eine Leistung aus, und wie tragfähig bleibt der Vertrag später in Ausbildung, Studium und Beruf? Entscheidend sind deshalb nicht nur Beitrag und Anfangsrente, sondern vor allem Produktart, Umstellungsrechte, Nachversicherung und die Bedingungen für spätere Erhöhungen.
01 · Kurzantwort
Die kurze Antwort
Schulunfähigkeitsversicherung und Schüler-BU sind nicht automatisch dasselbe. Bei einer reinen Schulunfähigkeitslösung ist zunächst die Schulfähigkeit versichert und für später kommt es auf ein vertraglich geregeltes Umstellungsrecht an. Bei einer echten Schüler-BU ist die Schülertätigkeit bereits der versicherte Tätigkeitsmaßstab. Für Eltern ist deshalb nicht nur wichtig, was heute versichert ist, sondern auch, wie der Vertrag beim Wechsel in Ausbildung, Studium und Beruf fortgeführt und erhöht werden kann.
Von 116 ausgewerteten aktiven Tarifdatensätzen sehen rund 85 Prozent eine Schülerlösung vor. Die Unterschiede liegen nicht im Ob, sondern in drei Punkten: wie genau der Schulalltag im Bedingungswerk beschrieben ist, wie hoch die Rente später steigen darf, und ob diese Erhöhung im alten Vertrag zu den ursprünglichen Rechnungsgrundlagen erfolgt oder in einem neuen Vertrag zu den dann geltenden.
Warum ein Startbeitragsvergleich hier besonders wenig aussagt
Ein reiner Beitragsvergleich bildet nur die Startphase ab. Für die langfristige Qualität sind zusätzlich die spätere Berufsgruppeneinstufung, Erhöhungsrechte, Obergrenzen und die Frage entscheidend, ob spätere Erweiterungen im bestehenden Vertrag oder zu dann geltenden Grundlagen erfolgen.
Drei Produkttypen
Derselbe Suchbegriff, drei unterschiedliche Verträge.
02 · Abgrenzung
Was Ihnen unter „Schulunfähigkeitsversicherung“ tatsächlich angeboten wird
Wer nach diesem Begriff sucht, bekommt drei verschiedene Konstruktionen angeboten. Sie unterscheiden sich darin, was versichert ist und was mit dem Vertrag geschieht, wenn die Schulzeit endet.
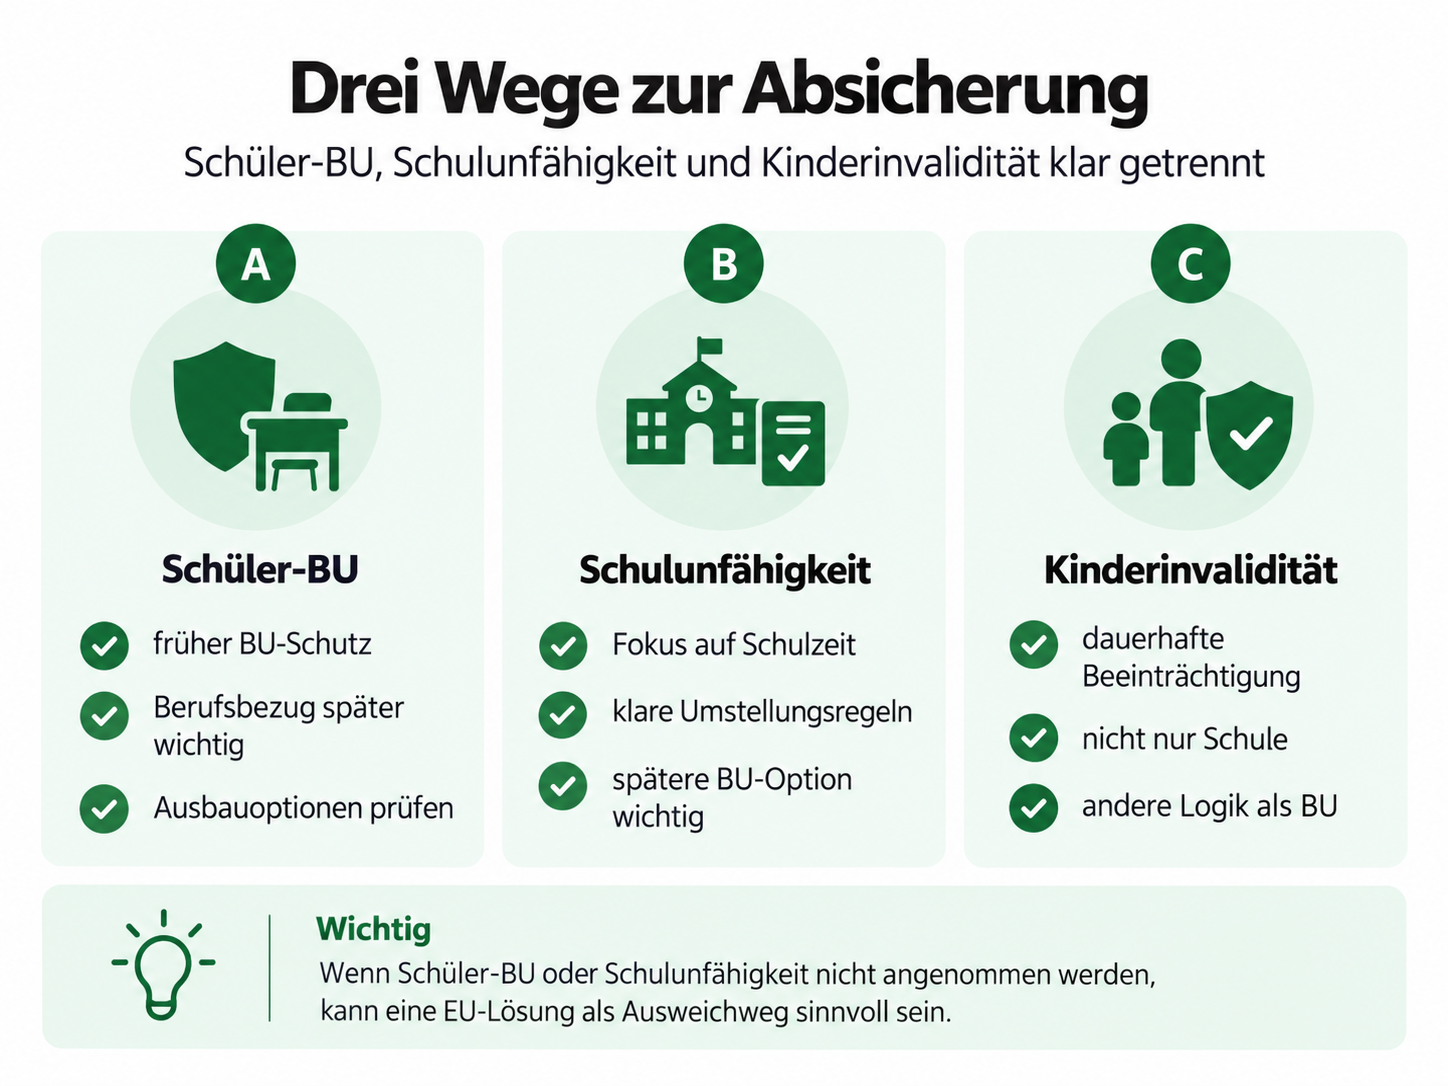
Echte Schüler-BU
Die Tätigkeit als Schülerin oder Schüler gilt bereits als versicherter Beruf. Der Vertrag ist von Beginn an eine Berufsunfähigkeitsversicherung und wird beim Übergang in Studium, Ausbildung und Beruf fortgeführt, nicht getauscht.
Einzelne Bedingungswerke lassen den Eintritt bereits im Grundschulalter zu. Damit wird der Gesundheitszustand am frühesten festgeschrieben.
Reine Schulunfähigkeit mit späterer Umstellung
Der Vertrag versichert zunächst nur die Schulfähigkeit und wird später — regelmäßig beim Wechsel auf eine weiterführende Schule — ohne erneute Risikoprüfung in eine Schüler- oder Erwachsenen-BU umgewandelt.
Die entscheidende Frage ist hier nicht der Startschutz, sondern wie eindeutig das Umtauschrecht im Bedingungswerk geregelt ist: ab wann, bis wann, in welchen Tarif und zu welchen Grundlagen.
Kinderinvalidität
Ein anderes abgesichertes Gut: nicht die Schul- oder Berufsfähigkeit, sondern eine dauerhafte gesundheitliche Beeinträchtigung nach dem jeweils vereinbarten tariflichen Leistungsauslöser. Je nach Produkt kann dieser etwa an einen Grad der Behinderung, einen Pflegegrad oder einen anderen definierten Maßstab anknüpfen.
Sie ersetzt keine Schüler-BU und wird von ihr auch nicht ersetzt. Die Abgrenzung steht im Dossier zur Kinderinvaliditätsversicherung.
Der Punkt, an dem die Begriffe auseinanderfallen
Ein Marktkriterium „Schulunfähigkeitsversicherung erfüllt“ sagt nichts darüber, ob Typ A oder Typ B vorliegt. Umgekehrt gibt es Verträge, die Schülerinnen und Schüler als Beruf versichern, obwohl sie das formale Kriterium nicht erfüllen. Wer nach Häkchen auswählt, wählt an dieser Stelle blind.
Der Leistungsfall
Wann ein Kind im Sinne der Bedingungen berufsunfähig ist.
03 · Leistungsauslöser
Wie der Schulalltag zum Prüfmaßstab wird
Bei Erwachsenen ist der Maßstab der zuletzt in gesunden Tagen konkret ausgeübte Beruf. Bei Kindern tritt an dessen Stelle der Schulbesuch. Auch hier gilt die marktgängige Schwelle: Die Tätigkeit muss in dem Umfang entfallen sein, den das Bedingungswerk verlangt — üblich sind mindestens 50 Prozent. Diese Quote steht in den Bedingungen, nicht im Gesetz; § 172 Abs. 2 VVG nennt keine Prozentzahl. Die Frage ist nur, woraus diese Tätigkeit besteht — und genau das regeln die Bedingungswerke sehr unterschiedlich.
| Merkmal im Bedingungswerk | Anteil der ausgewerteten Tarifdatensätze | Warum es zählt |
|---|---|---|
| Schülerabsicherung überhaupt vorgesehen | rund 85 % | Grundvoraussetzung, aber allein noch keine Aussage über die Qualität. |
| Hausaufgaben und Schulweg ausdrücklich definiert | rund 49 % | Beides findet außerhalb des Unterrichts statt. Ohne ausdrückliche Nennung ist strittig, ob der Ausfall dieser Anteile mitzählt. |
| Aufnahme- und Konzentrationsfähigkeit oder einzelne Fächer erfasst | rund 44 % | Diese Merkmale konkretisieren, ob und wie kognitive Einschränkungen in den schulischen Tätigkeitsmaßstab einbezogen werden. |
| Berufsgruppen-Günstigerprüfung vorgesehen | rund 85 % | Wirkt erst Jahre später, entscheidet dann aber über den Beitrag für den Rest der Laufzeit. |
| Nachversicherung bei Abschluss von Studium oder Ausbildung | rund 99 % | Nahezu Marktstandard und deshalb kein Unterscheidungsmerkmal. Wer damit wirbt, wirbt mit dem Selbstverständlichen. |
| Verzicht auf erneute Gesundheits- oder Risikoprüfung bei der Nachversicherung | rund 97 % | Ebenfalls weit verbreitet — der Umfang des Verzichts unterscheidet sich jedoch erheblich, siehe Kapitel 06. |
| Erhöhung zu den ursprünglichen Bedingungen und Rechnungsgrundlagen | rund 63 % | Das trennende Merkmal des Marktes. Rund ein Drittel der Datensätze erhöht ganz oder teilweise zu den dann geltenden Grundlagen. |
Quelle der Quoten: ASCORE-Kriterienkatalog zur Tarifart Berufsunfähigkeit, Grundgesamtheit 116 aktive Tarifdatensätze, Auswertungsstand 29.08.2026. Im Einzelnen: Schülerabsicherung (Kriterium 1241), Hausaufgaben und Schulweg (2363), Aufnahme- und Konzentrationsfähigkeit sowie einzelne Fächer (2364), Berufsgruppen-Günstigerprüfung mit Besserstellungsgarantie (2365), Nachversicherung bei Abschluss von Ausbildung oder Studium (1240), Verzicht auf erneute Gesundheits- oder Risikoprüfung in der Nachversicherung (2631), Erhöhung zu den ursprünglich vereinbarten Bedingungen und Rechnungsgrundlagen (1171). Die Quoten beziehen sich auf Tarifdatensätze, nicht auf Gesellschaften: Varianten desselben Anbieters sind mehrfach enthalten.
Was daraus für die Auswahl folgt
In dieser Auswertung sind Nachversicherung bei Abschluss von Ausbildung oder Studium und der Verzicht auf erneute Gesundheits- oder Risikoprüfung sehr weit verbreitet. Für die Auswahl lohnt deshalb der zusätzliche Blick auf weniger einheitliche Merkmale wie die Definition des schulischen Tätigkeitsmaßstabs und die Bedingungen, zu denen spätere Erhöhungen erfolgen.
Der Ausbaupfad
Die Frage, die den Vertrag über Jahrzehnte trägt.
04 · Lebensphasen
Wie aus einer kleinen Anfangsrente eine tragfähige Absicherung werden kann
Ein Schülervertrag beginnt mit einer kleinen Rente. Ob er sein Versprechen einlöst, entscheidet sich daran, ob diese Rente in den folgenden Jahrzehnten auf ein Niveau steigen kann, das dem tatsächlichen Einkommen entspricht — und zwar ohne dass zwischenzeitliche Diagnosen den Ausbau blockieren. Die folgende Prüfstrecke bildet diesen Pfad ab.
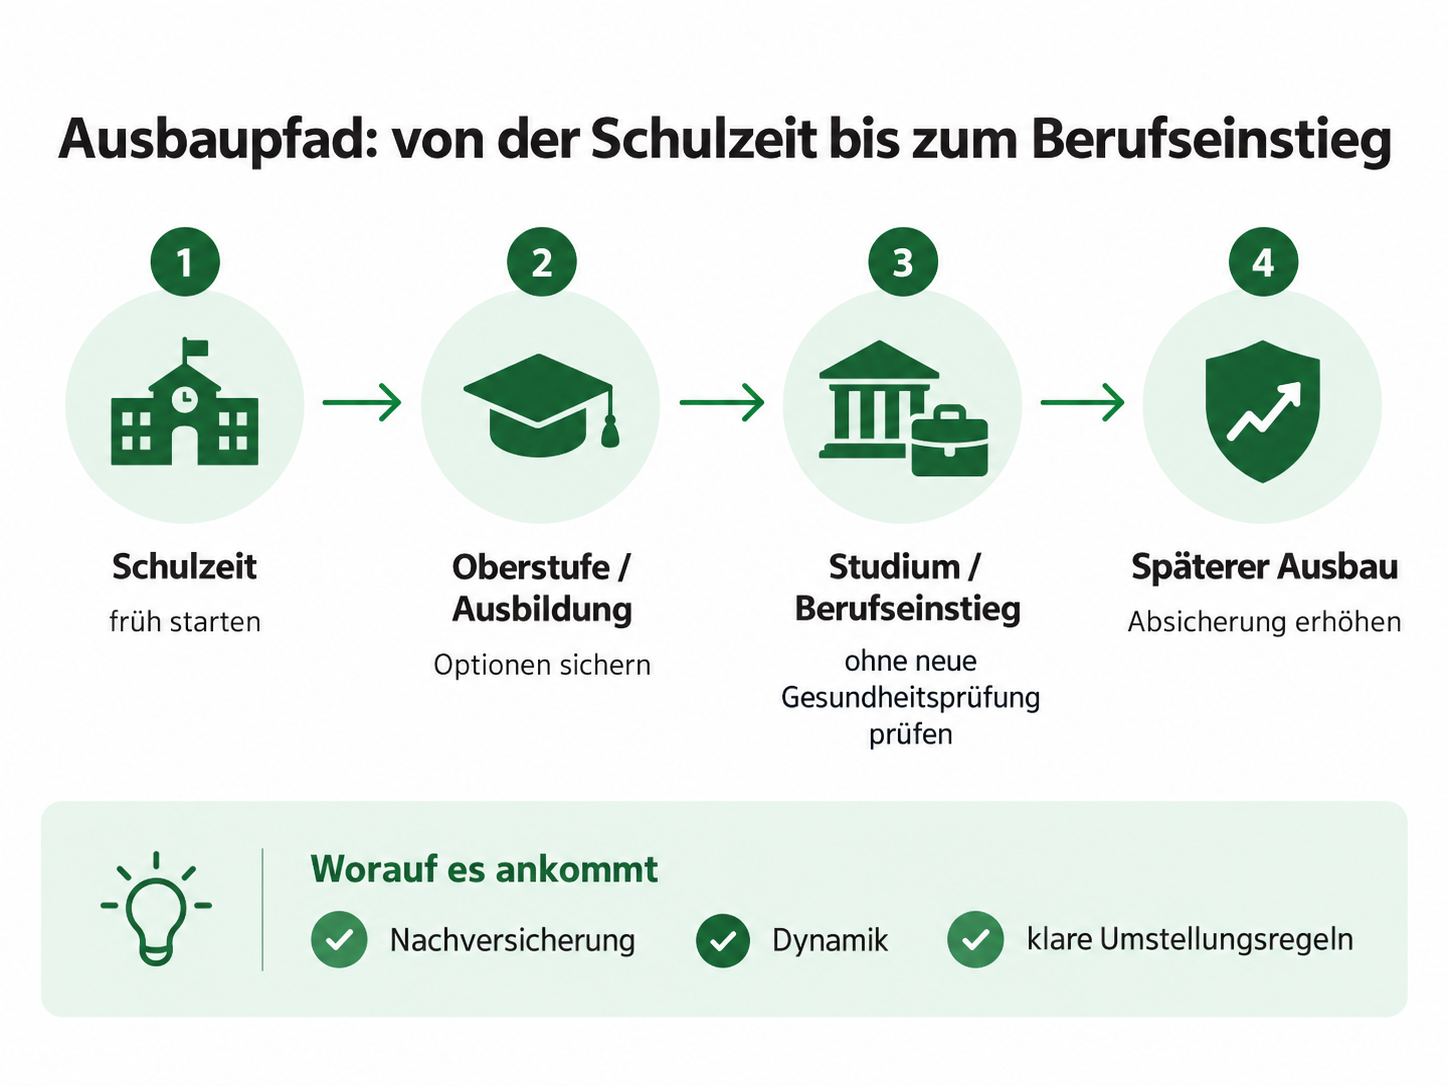
| Lebensphase | Modellrente | Die Frage an den Vertrag |
|---|---|---|
| Schulzeit | 1.000 € | Echte Schüler-BU oder nur Schulunfähigkeit mit Umtauschrecht? |
| Studium oder Ausbildung | 1.500 – 2.000 € | Erfolgt die Umstellung ohne neue Risikoprüfung, und wird die Berufsgruppe dabei neu und günstiger geprüft? |
| Berufseinstieg | 2.500 – 3.000 € | Gibt es eine Sondererhöhung beim ersten Beruf, und wie hoch fällt sie aus? |
| Einkommen um 75.000 € | 3.500 – 4.000 € | Reicht die reguläre Nachversicherung, oder ist die Obergrenze schon erreicht? |
| Einkommen um 100.000 € | 4.500 – 5.000 € | Trägt die Karrieregarantie, und an welche Einkommensschwelle ist sie geknüpft? |
| Einkommen ab 150.000 € | 6.000 € und mehr | Trägt der Vertrag allein, oder entsteht Ergänzungsbedarf über einen zweiten Vertrag mit dann aktueller Gesundheitsprüfung? |
Endgrenze und Erreichbarkeit sind zwei verschiedene Größen
Eine hohe Gesamtobergrenze im Bedingungswerk sagt für sich genommen wenig. Sie wird von zwei Begrenzungen wieder eingefangen: der maximalen Erhöhung je Anlass und der Zahl der zur Verfügung stehenden Anlässe. Im ausgewerteten Bestand gibt es Verträge mit sehr hohen Gesamtgrenzen, bei denen jede einzelne Erhöhung zugleich auf einen festen Eurobetrag und auf einen Prozentsatz der bisherigen Rente begrenzt ist. Von einer Schülerrente aus wird eine solche Grenze rechnerisch über Jahrzehnte nicht erreicht.
Die belastbare Prüfung besteht deshalb aus drei Zahlen, die zusammen gelesen werden müssen: Erhöhung je Anlass, Anzahl und Art der Anlässe, Gesamtobergrenze. Die Mechanik im Einzelnen steht im Dossier zur Nachversicherungsgarantie. Wann ein Abschluss überhaupt sinnvoll ist und was fünf Jahre Warten bei Beitrag, Schutzzeit und Zugangswegen verändern, ordnet das Dossier Wann BU abschließen? ein.
Die Altersgrenze wird regelmäßig übersehen
Erhöhungsrechte gelten nicht unbegrenzt. Viele Bedingungen sehen Alters-, Frist- oder Vertragsdauergrenzen vor. Bei einem sehr frühen Vertragsbeginn ist deshalb konkret zu prüfen, bis wann einzelne Erhöhungsrechte nutzbar sind und ob Grenzen an das Alter, an die Vertragsdauer oder an bestimmte Ereignisse gekoppelt sind.
Fünf Mechaniken
Was getrennt geprüft werden muss, weil es getrennt geregelt ist.
05 · Prüfraster
Fünf Mechaniken, die ein einzelnes Häkchen nicht abbildet
Vergleichsportale führen die Nachversicherung als ein Merkmal. Tatsächlich sind es fünf voneinander unabhängige Regelungen, die in unterschiedlichen Paragrafen des Bedingungswerks stehen und sich gegenseitig begrenzen können.
- Die Produktart am StartEchte Schüler-BU, reine Schulunfähigkeit mit Umtauschrecht oder Optionsmodell. Davon hängt ab, ob überhaupt ein Vertrag fortgeführt oder ob später ein neuer geschlossen wird.
- Die EinstufungsverbesserungWird die Berufsgruppe bei Schulformwechsel, Oberstufe, Studienbeginn und Berufseintritt erneut geprüft — und wirkt eine günstigere Einstufung dann auf den Beitrag? Für Kinder, die später in ein risikoarm eingestuftes akademisches Berufsfeld gehen, ist das der größte wirtschaftliche Hebel des ganzen Vertrags.
- Die reguläre NachversicherungWelche Ereignisse lösen ein Erhöhungsrecht aus, in welcher Höhe je Ereignis, bis zu welcher Gesamtrente und bis zu welchem Alter? Zusätzlich: Gibt es ein anlassloses Erhöhungsrecht, und in welchem Zeitfenster?
- Die KarrieregarantieEin eigenes Recht oberhalb der regulären Grenze, fast immer an eine Einkommensschwelle gebunden. Zu prüfen sind drei Angaben: ob es sie gibt, ab welchem Einkommen sie greift und ob sie mehrfach genutzt werden kann.
- Die Qualität des BestandsschutzesErfolgt die Erhöhung im bestehenden Vertrag zu den ursprünglichen Rechnungsgrundlagen, oder entsteht ein eigenständiger Ergänzungsvertrag zu den dann geltenden? Diese Frage entscheidet über den Beitrag der Erhöhung und über die Bedingungen, die für den erhöhten Teil gelten.
Warum diese Trennung nicht theoretisch ist
Im ausgewerteten Bestand kommen alle Kombinationen vor: hohe Gesamtgrenze bei kleinem Erhöhungsschritt, starker Bestandsschutz bei niedriger Endgrenze, hohe Karrieregrenze bei neuem Vertrag für den erhöhten Teil. Ein Ranking, das diese fünf Punkte zu einer Note verdichtet, verliert genau die Information, auf die es bei einem Kindervertrag ankommt.
Gesundheits- und Risikoprüfung
Zwei Begriffe, die nicht dasselbe bedeuten.
06 · Prüfumfang
„Ohne Gesundheitsprüfung“ heißt nicht „ohne Risikoprüfung“
Rund 97 Prozent der ausgewerteten Tarifdatensätze verzichten bei der Nachversicherung auf eine erneute Gesundheitsprüfung. Der Satz ist damit fast wertlos als Auswahlkriterium — und er beantwortet die eigentliche Frage nicht. Denn eine Erhöhung kann an mindestens neun Stellen geprüft werden, von denen die Gesundheit nur eine ist.
| Komponente | Die konkrete Frage |
|---|---|
| Gesundheit | Werden neue Diagnosen und Behandlungen abgefragt? |
| Größe und Gewicht | Wird der Körpermassenindex erneut bewertet? |
| Rauchverhalten | Erfolgt eine neue Einstufung als Raucher oder Nichtraucher? |
| Hobbys und Sport | Werden neu aufgenommene Risikosportarten geprüft? |
| Auslandsaufenthalte | Werden längere oder risikoreiche Aufenthalte abgefragt? |
| Beruf | Wird die neue Tätigkeit eingestuft — und wirkt das nur auf den Erhöhungsteil oder auf den ganzen Vertrag? |
| Finanzielle Angemessenheit | Ist ein Einkommensnachweis erforderlich? Diese Prüfung bleibt auch bei sehr weitgehendem Verzicht häufig bestehen. |
| Vertragsbedingungen | Gelten für den erhöhten Teil die alten oder die aktuellen Bedingungen? |
| Rechnungsgrundlagen | Wird zu den ursprünglichen oder zu den dann geltenden Grundlagen kalkuliert? |
Im ausgewerteten Bestand gibt es Bedingungswerke, die ausdrücklich auch auf die sonstigen Risikofragen verzichten und das im Text benennen — etwa neu aufgenommene gefährliche Sportarten. Das ist die belastbare Formulierung. Wo nur „ohne erneute Gesundheitsprüfung“ steht, ist offen, was mit den übrigen acht Punkten geschieht.
Was das für Risikozuschläge und Ausschlüsse bedeutet
Bei einem bereits bei Vertragsbeginn vereinbarten Ausschluss oder Risikozuschlag muss geprüft werden, wie er auf spätere Erhöhungen wirkt; das lässt sich nicht pauschal für alle Bedingungswerke beantworten. Liegen Vorerkrankungen oder Behandlungen vor, kann eine anonymisierte Risikovoranfrage vor einem formalen Antrag helfen, die Annahmemöglichkeiten strukturiert zu klären.
Gesundheitsfragen bei Kindern
Einzelne Gesellschaften halten für Kinder und junge Erwachsene eigene, verkürzte Fragensets bereit, teils mit eigenen Altersgrenzen. Diese Aktionen ändern sich häufig, deshalb steht hier bewusst keine Übersicht: Maßgeblich ist immer der Fragebogen des aktuell vorliegenden Antrags. Was beim Ausfüllen zählt, steht im Dossier zu den Gesundheitsfragen.
Ein Punkt gilt unabhängig davon: Eine medizinisch gebotene Untersuchung wird nicht wegen eines Versicherungsantrags verschoben. Die Gesundheit des Kindes hat Vorrang vor der Annahmeentscheidung.
Alter und Vertragsrahmen
Ab wann ein Kind aufgenommen wird und wem der Vertrag gehört.
07 · Vertragsrahmen
Mindestalter, Elternvertrag und der Wechsel bei Volljährigkeit
Ein Vertrag für ein Kind unterscheidet sich vom Vertrag eines Erwachsenen in zwei formalen Punkten, die im Gespräch regelmäßig hinten anstehen: ab welchem Alter das Kind überhaupt aufgenommen wird und wer den Vertrag als Versicherungsnehmer führt.
Das Mindestalter steht in der Annahmerichtlinie
Ein einheitliches Mindestalter gibt es am Markt nicht. Die Gesellschaften setzen es unterschiedlich an und knüpfen es teils zusätzlich an den begonnenen Schulbesuch oder an eine bestimmte Jahrgangsstufe. Maßgeblich ist die Annahmerichtlinie, die zum Antragszeitpunkt gilt, nicht der Stand eines Vergleichsportals.
Aufnahmefähigkeit ist mehr als das Alter
Neben dem Alter entscheidet die Risikoprüfung, ob und zu welchen Bedingungen ein Kind aufgenommen wird. Angaben aus Vorsorgeuntersuchungen, Therapien oder Fördermaßnahmen können dabei relevant sein. Eine anonymisierte Risikovoranfrage kann vor einem formalen Antrag klären, welche Annahmevarianten grundsätzlich in Betracht kommen.
Die Eltern als Versicherungsnehmer
Bei Minderjährigen wird der Vertrag häufig von einem Elternteil oder einer anderen vertretungsberechtigten Person als Versicherungsnehmer geführt; versicherte Person ist das Kind. Wer den Vertrag wirksam abschließt und welche Unterschriften erforderlich sind, hängt von der konkreten Sorge- und Vertretungssituation sowie den Vorgaben des Versicherers ab.
Die Gesundheitsangaben betreffen das Kind. § 213 VVG regelt, unter welchen Voraussetzungen ein Versicherer Gesundheitsdaten bei den dort genannten Stellen erheben darf und welche Einwilligungs-, Unterrichtungs- und Widerspruchsrechte bestehen. Über § 176 VVG ist bei der Berufsunfähigkeitsversicherung außerdem § 156 VVG entsprechend anwendbar; bei einer Versicherung auf eine andere Person kann damit auch deren Kenntnis und Verhalten rechtlich relevant sein. Welche Erklärungen und Unterschriften im konkreten Antrag erforderlich sind, muss deshalb am tatsächlichen Antragsprozess geprüft werden.
Der Wechsel des Versicherungsnehmers
Mit der Volljährigkeit kann die Versicherungsnehmereigenschaft auf das Kind übergehen. Das ist ein eigener Vorgang: Er wird beantragt und vom Versicherer bestätigt, automatisch geschieht er nicht. Dabei ist zu regeln, wer künftig die Beiträge zahlt und an wen die Post zu den fristgebundenen Erhöhungsrechten geht.
Warum ein früher Abschluss die Gesundheitsprüfung erleichtert
Gesundheitsfragen verwenden je nach Versicherer unterschiedliche Abfragezeiträume und können einzelne Sachverhalte auch ohne kurze zeitliche Begrenzung erfassen. Ein früher Abschluss kann deshalb die Chance erhöhen, einen gewünschten Schutz vor später hinzukommenden Diagnosen zu vereinbaren; er ist aber keine Garantie für eine einfache oder uneingeschränkte Annahme. Nach Vertragsannahme führen neue Diagnosen bei einem unverändert fortgeführten Vertrag grundsätzlich nicht automatisch zu einer neuen Gesundheitsprüfung; für spätere Erhöhungen gelten jedoch die jeweils vereinbarten Bedingungen.
Steht der Übergang in Ausbildung oder Studium an, endet die hier beschriebene Logik. Ab dann gelten die Einstufung nach Studiengang und Abschlussziel, eine eigene Grenze für die Anfangsrente und die Erhöhungsrechte für den Berufseintritt. Das steht auf der Seite zur Berufsunfähigkeitsversicherung für Studenten.
Bestandsschutz
Das Merkmal, das den Markt tatsächlich trennt.
08 · Vertragskontinuität
Alter Vertrag oder neuer Vertrag — eine wirtschaftlich besonders relevante Unterscheidung
Rund 63 Prozent der ausgewerteten Tarifdatensätze (ASCORE-Kriterium 1171, Grundgesamtheit 116 aktive Tarifdatensätze der Tarifart Berufsunfähigkeit, Stand 29.08.2026) erhöhen zu den ursprünglichen Bedingungen und Rechnungsgrundlagen. Bei den übrigen läuft die Erhöhung ganz oder teilweise über die zum Erhöhungszeitpunkt aktuellen Grundlagen oder über einen eigenständigen Ergänzungsvertrag. Über eine Laufzeit von vierzig Jahren ist das der Unterschied mit der größten wirtschaftlichen Wirkung.
Erhöhung im bestehenden Vertrag
Der erhöhte Teil folgt den Bedingungen, die bei Abschluss vereinbart wurden, und wird zu den damaligen Rechnungsgrundlagen kalkuliert. Ein Bedingungsstand aus der Schulzeit bleibt damit auch für die spätere Hauptabsicherung maßgeblich.
Das wirkt in beide Richtungen: Es schützt vor einer späteren Verschlechterung der Kalkulation und bindet zugleich an einen alten Bedingungsstand. Deshalb ist bei sehr früh abgeschlossenen Verträgen die Bedingungsqualität am Anfang doppelt wichtig.
Eigenständiger Erhöhungsvertrag
Für den erhöhten Teil entsteht ein neuer Vertrag zu den dann gültigen Tarifen und Rechnungsgrundlagen. Der Gesundheitszustand wird zwar nicht erneut geprüft, die Kalkulation aber neu vorgenommen.
Praktische Folge: Es gibt zwei Verträge mit möglicherweise zwei unterschiedlichen Bedingungswerken, zwei Endaltern und im Leistungsfall zwei Prüfungen. Das ist nicht per se schlechter, muss aber bekannt sein, bevor unterschrieben wird.
Bei gemischten Modellen — Basisvertrag mit ursprünglichen Grundlagen, Ergänzungsvertrag mit neuen — ist die Zuordnung im Einzelfall aus dem Bedingungswerk zu lesen. Eine pauschale Aussage je Gesellschaft trägt hier nicht.
Einordnung
Was der Staat leistet und was ein Vergleich nicht zeigt.
09 · Gesetzlicher Rahmen
Warum die staatliche Auffanglinie für Kinder sehr schmal ist
Für Erwerbstätige besteht mit der Erwerbsminderungsrente ein — meist unzureichender — gesetzlicher Grundschutz. Für Schülerinnen und Schüler besteht er nicht: Die allgemeine Wartezeit nach § 50 SGB VI setzt eine Mindestversicherungszeit in der gesetzlichen Rentenversicherung voraus, die vor dem Berufsleben regelmäßig nicht erfüllt ist. Wer nie eingezahlt hat, erwirbt aus eigener Versicherung in aller Regel keinen Rentenanspruch. Das Gesetz kennt allerdings eng gefasste Ausnahmen: § 53 SGB VI lässt die allgemeine Wartezeit vorzeitig als erfüllt gelten, etwa bei Erwerbsminderung infolge eines Arbeitsunfalls oder einer Berufskrankheit, setzt dafür aber Versicherungspflicht oder Pflichtbeitragszeiten voraus. Und nach § 43 Abs. 6 SGB VI haben Versicherte, die schon vor Erfüllung der allgemeinen Wartezeit voll erwerbsgemindert waren und es seitdem ununterbrochen sind, Anspruch auf Rente wegen voller Erwerbsminderung, sobald die Wartezeit von 20 Jahren erfüllt ist — eine Leistung also, die frühestens zwei Jahrzehnte später einsetzt. Beide Wege ersetzen keine bedarfsgerechte Absicherung.
Eine schmale gesetzliche Linie besteht daneben in der gesetzlichen Unfallversicherung: Nach § 2 Abs. 1 Nr. 8 SGB VII sind Kinder während des Besuchs von Tageseinrichtungen und der Kindertagespflege (lit. a), Schülerinnen und Schüler während des Besuchs allgemein- oder berufsbildender Schulen und der unmittelbar damit verbundenen Betreuungsmaßnahmen (lit. b) sowie Studierende während der Aus- und Fortbildung an Hochschulen (lit. c) kraft Gesetzes versichert. Diese Schülerunfallversicherung greift jedoch nur bei Unfällen und Berufskrankheiten, nicht bei Krankheit — und Krankheit ist der weit häufigere Grund für eine dauerhafte Einschränkung. Als Ersatz für eine eigene Absicherung ist sie untauglich, sie gehört aber ins Gesamtbild.
Je nach späterer Lebenssituation können bedarfsabhängige Sozialleistungen in Betracht kommen. Sie ersetzen jedoch keine einkommensbezogene private Arbeitskraftabsicherung und folgen einer anderen Anspruchslogik.
Die Einordnung in die übrigen Wege der Arbeitskraftabsicherung — Grundfähigkeitsversicherung, private Erwerbsunfähigkeit, Krankentagegeld, Pflege — steht im Überblick zur Einkommensabsicherung.
10 · Fehlannahmen
Sechs verbreitete Irrtümer
„Ein Kind kann doch gar nicht berufsunfähig werden“
Auch im Schulalter kann ein vertraglicher Leistungsfall eintreten. Für die langfristige Entscheidung ist zusätzlich wichtig, dass ein heute angenommener Vertrag die spätere Versicherbarkeit und den Ausbau der Absicherung beeinflussen kann, wenn nach dem Abschluss neue gesundheitliche Befunde hinzukommen.
„Schulunfähigkeit und Schüler-BU sind dasselbe“
Nicht zwingend. Die eine Variante versichert die Schulfähigkeit und wird später umgestellt, die andere behandelt die Schülertätigkeit bereits als Beruf. Der Unterschied zeigt sich beim Übergang in Studium oder Ausbildung.
„Hauptsache günstig, erhöhen kann man später immer“
Erhöhen kann man nur, soweit der Vertrag es zulässt: begrenzt je Anlass, in der Gesamthöhe und häufig auch durch Fristen oder Altersgrenzen. Ob der Vertrag später allein ausreicht, hängt deshalb vom konkreten Ausbaupfad und dem dann tatsächlich abzusichernden Einkommen ab.
„Ohne Gesundheitsprüfung heißt ohne Prüfung“
Es bleiben bis zu acht weitere Prüfpunkte, darunter die finanzielle Angemessenheit und die Berufseinstufung. Belastbar ist nur ein Bedingungstext, der auch die sonstigen Risikofragen ausdrücklich ausschließt.
„Die Kinderinvaliditätsversicherung reicht“
Sie sichert ein anderes Gut ab und knüpft an eigene, tarifabhängige Leistungsauslöser an. Sie schreibt insbesondere nicht automatisch die Versicherbarkeit für den späteren Beruf fest. Beide Vertragsarten lösen deshalb unterschiedliche Probleme.
„Bei einem Beamtenkind ist das anders“
Relevant wird eine mögliche spätere Beamtenlaufbahn erst mit dem Eintritt in den öffentlichen Dienst. Dann kann eine geeignete Dienstunfähigkeitsklausel wichtig werden. Wer diese Laufbahnoption offenhalten möchte, sollte deshalb schon beim Abschluss prüfen, ob und unter welchen Voraussetzungen der Vertrag später eine DU-Absicherung vorsieht oder zulässt.
Einschätzung von Jan Pohl
Ich prüfe bei Kinderverträgen zuerst die Endgrenze, nicht den Beitrag
Bei Kinderverträgen prüfe ich zuerst den langfristigen Ausbaupfad und erst danach den Startbeitrag. Entscheidend ist, welche Erhöhungsrechte, Obergrenzen und Rechnungsgrundlagen vertraglich vereinbart sind und wie diese Regelungen über die verschiedenen Lebensphasen zusammenspielen.
Meine Reihenfolge im Gespräch mit Eltern ist deshalb: zuerst den möglichen späteren Absicherungsbedarf in mehreren Szenarien denken, anschließend prüfen, welche Vertragsmechanik diese Entwicklung ohne erneute Gesundheitsprüfung tragen kann, und erst danach den Beitrag vergleichen. Je höher der mögliche spätere Einkommensbedarf, desto wichtiger werden Erhöhungsschritte, Gesamtobergrenzen und Karrieregarantien.
Der zweite Punkt, den ich nicht verhandele: Wenn die Erhöhung einen eigenständigen Ergänzungsvertrag erzeugt, muss das vor der Unterschrift auf dem Tisch liegen. Es ist kein Ausschlussgrund, aber es ist etwas anderes als das, was Eltern erwarten, wenn sie „Erhöhung ohne Gesundheitsprüfung“ lesen.
Jan Pohl, ungebundener Versicherungsmakler in Aachen
11 · Nächste Schritte
Wie Sie das auf Ihr Kind anwenden
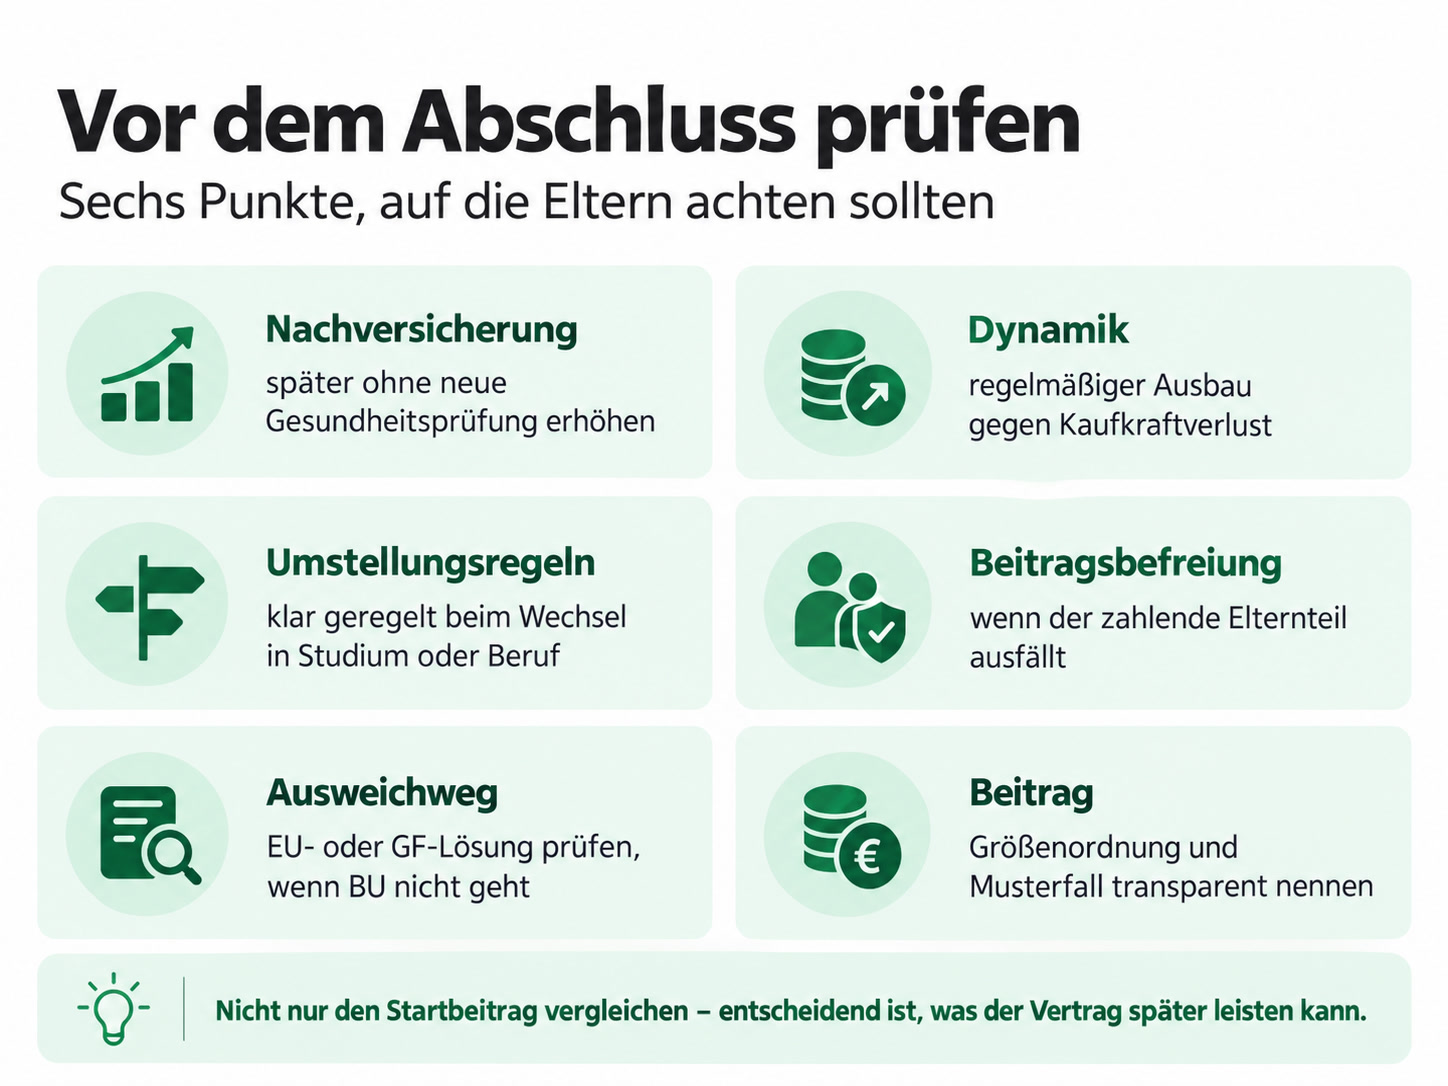
Sie überlegen, ob und wann Sie abschließen
Dann geht es zuerst um die Zielrente für das spätere Berufsleben und um die Frage, welche Verträge diese Höhe über ihre Erhöhungsrechte überhaupt erreichen. Das lässt sich vor jedem Antrag klären.
Bei Ihrem Kind liegen bereits Diagnosen oder Behandlungen vor
Dann sollte die Annahmesituation möglichst vor einem formalen Antrag strukturiert geklärt werden. Eine anonymisierte Risikovoranfrage kann helfen, unterschiedliche Annahmevarianten zu prüfen, ohne vorschnell mehrere formale Anträge zu stellen.
Ihr Kind steht kurz vor Studium oder Ausbildung
Dann ist der Übergang der Punkt, an dem Einstufung, Umstellung und erste Erhöhung zusammenfallen. Die studienspezifischen Fragen — Einstufung nach Studiengang, mögliche Anfangsrente, Berufseinstiegsgarantie — behandelt die eigene Seite dazu.
12 · Häufige Fragen
Häufige Fragen zur Schulunfähigkeits- und Schüler-BU
Was ist der Unterschied zwischen Schulunfähigkeitsversicherung und Schüler-BU?
Eine Schulunfähigkeitsversicherung versichert die Fähigkeit, am Schulunterricht teilzunehmen, und wird später — meist beim Wechsel auf eine weiterführende Schule — in eine Berufsunfähigkeitsversicherung umgestellt. Eine echte Schüler-BU behandelt die Schülertätigkeit von Beginn an als versicherten Beruf und wird ohne Umtausch fortgeführt. Beide Varianten werden mit denselben Begriffen beworben.
Ab welchem Alter ist ein solcher Vertrag möglich?
Das hängt vom Bedingungswerk ab. Einzelne Tarife lassen den Eintritt bereits im Grundschulalter zu, andere setzen einen bestimmten Schulbesuch oder eine weiterführende Schule voraus. Da der wesentliche Nutzen darin liegt, den Gesundheitszustand festzuschreiben, spricht ein früher Beginn dafür — solange die Erhöhungsrechte nicht an eine reine Vertragsdauer gekoppelt sind, die dann zu früh ausläuft.
Wann gilt ein Kind als berufsunfähig?
Wenn der Schulbesuch in dem Umfang nicht mehr möglich ist, den das Bedingungswerk verlangt; in vielen ausgewerteten Bedingungen wird dabei eine 50-Prozent-Schwelle verwendet. Diese Quote steht in den Bedingungen, nicht im Gesetz — § 172 Abs. 2 VVG nennt keine Prozentzahl. Woraus der schulische Tätigkeitsmaßstab besteht, regeln die Bedingungen unterschiedlich: Hausaufgaben und Schulweg sind in rund 49 Prozent der ausgewerteten Tarifdatensätze ausdrücklich genannt, Aufnahme- und Konzentrationsfähigkeit in rund 44 Prozent.
Wie hoch lässt sich die Rente später ausbauen?
Das bestimmen mehrere Vertragsgrenzen zusammen: insbesondere die maximale Erhöhung je Anlass, die Art und Zahl nutzbarer Anlässe, die Gesamtobergrenze sowie Frist- und Altersgrenzen. Eine hohe Gesamtobergrenze allein sagt deshalb wenig, wenn einzelne Erhöhungen zusätzlich begrenzt sind.
Bedeutet „ohne Gesundheitsprüfung“, dass gar nichts mehr geprüft wird?
Nein. Neben der Gesundheit können acht weitere Punkte geprüft werden, darunter Größe und Gewicht, Rauchverhalten, Hobbys, Auslandsaufenthalte, die Berufseinstufung und die finanzielle Angemessenheit. Die finanzielle Prüfung bleibt auch bei sehr weitgehendem Verzicht häufig bestehen. Belastbar ist nur ein Bedingungstext, der die sonstigen Risikofragen ausdrücklich mit ausschließt.
Was passiert mit einem Risikozuschlag oder Ausschluss aus der Kinderzeit?
Das ist tarifabhängig und muss im konkreten Bedingungswerk geprüft werden. Ein bei Vertragsbeginn vereinbarter Ausschluss oder Risikozuschlag kann auch spätere Erhöhungen beeinflussen. Bei Vorerkrankungen oder Behandlungen kann deshalb eine anonymisierte Risikovoranfrage vor einem formalen Antrag sinnvoll sein.
Reicht eine Kinderinvaliditätsversicherung statt einer Schüler-BU?
Sie deckt ein anderes Risiko. Kinderinvaliditätslösungen knüpfen je nach Tarif an eigene Auslöser wie einen definierten Grad der Behinderung, Pflegegrad oder andere Beeinträchtigungsmaßstäbe an. Sie sichern nicht automatisch die spätere berufliche Versicherbarkeit. Umgekehrt ist eine Schüler-BU keine pauschale Absicherung jedes Pflege- oder Betreuungsbedarfs.
Erhält ein Schüler eine gesetzliche Erwerbsminderungsrente?
In aller Regel nicht. Die allgemeine Wartezeit nach § 50 SGB VI setzt Beitragszeiten in der gesetzlichen Rentenversicherung voraus, die vor dem Berufsleben nicht erfüllt sind. Bleibt die bedarfsabhängige Grundsicherung, die sich am Existenzminimum orientiert.
Was ist zu beachten, wenn das Kind später verbeamtet werden könnte?
Bei einer späteren Beamtenlaufbahn kann die Dienstunfähigkeit im statusrechtlichen Sinn zusätzlich relevant werden. Dann ist zu prüfen, ob der Vertrag eine geeignete Dienstunfähigkeitsklausel enthält oder ob sie beim Eintritt in den öffentlichen Dienst nach den Vertragsregeln ergänzt werden kann.
Was kostet eine Schüler-BU?
Der Beitrag hängt von Eintrittsalter, Rentenhöhe, Endalter und Tarifgeneration ab und ist in der Schulzeit vergleichsweise niedrig. Er ist an dieser Stelle das schwächste Auswahlkriterium: Verglichen wird die günstigste Phase eines Vertrags, dessen wirtschaftliche Wirkung erst dreißig Jahre später eintritt. Konkrete Beiträge nenne ich deshalb nur für einen tatsächlich geprüften Fall.
Wer ist Versicherungsnehmer, wenn das Kind volljährig wird?
Bei Minderjährigen wird der Vertrag häufig durch einen Elternteil oder eine andere vertretungsberechtigte Person als Versicherungsnehmer geführt; versicherte Person ist das Kind. Mit der Volljährigkeit kann die Versicherungsnehmereigenschaft je nach Vertragsgestaltung auf das Kind übertragen werden. Das ist ein eigener Vorgang und sollte mit dem Versicherer einschließlich Beitragszahlung und künftiger Ausübung von Erhöhungsrechten geklärt werden.
Quellen und Stand
- Versicherungsvertragsgesetz, § 172 Abs. 2 VVG: Begriff der Berufsunfähigkeit und Maßgeblichkeit der zuletzt ausgeübten Tätigkeit.
- Versicherungsvertragsgesetz, §§ 156, 176 und 213 VVG: Versicherung auf eine andere Person, entsprechende Anwendung auf die Berufsunfähigkeitsversicherung und Erhebung von Gesundheitsdaten.
- Sozialgesetzbuch VI, §§ 43, 50 und 53 SGB VI: Erwerbsminderungsrente, Wartezeiten und vorzeitige Wartezeiterfüllung.
- Sozialgesetzbuch VII, § 2 Abs. 1 Nr. 8 SGB VII: gesetzlicher Unfallversicherungsschutz für Kinder in Tageseinrichtungen, Schülerinnen und Schüler sowie Studierende.
- ASCORE-Kriterienkatalog zur Tarifart Berufsunfähigkeit, Grundgesamtheit 116 aktive Tarifdatensätze, Auswertungsstand 29.08.2026: Schülerabsicherung (Kriterium 1241), Hausaufgaben und Schulweg bei Schülern definiert (2363), Aufnahme- und Konzentrationsfähigkeit sowie bestimmte Fächer bei Schülern definiert (2364), Berufsgruppen-Günstigerprüfung mit Besserstellungsgarantie (2365), Nachversicherungsgarantie bei Abschluss von Ausbildung oder Studium (1240), Verzicht auf Gesundheits- oder Risikoprüfung in der Nachversicherung (2631), Nachversicherung zu den ursprünglich vereinbarten Vertragsbedingungen (1171).
- Eigene Auswertung aktueller Bedingungswerke, Besonderer Bedingungen und Annahmerichtlinien zu Ausbau-, Umtausch- und Karrieregarantien; Auswertungsstand 29.08.2026.
- Arbeitskreis Beratungsprozesse: Mindeststandards für Berufsunfähigkeitsversicherungen.
Steuer- und sozialversicherungsrechtliche Werte: Stand Stand 01.08.2026.
Die genannten Marktquoten beziehen sich auf ausgewertete Tarifdatensätze, nicht auf Gesellschaften; Varianten desselben Anbieters sind mehrfach enthalten. Die Rentenbeträge in der Prüfstrecke sind Modellwerte zur Veranschaulichung des Ausbaupfads und keine Bedarfsempfehlung. Diese Seite gibt eine allgemeine fachliche Orientierung und ersetzt keine individuelle Beratung. Welche Ausbaurechte ein konkreter Vertrag einräumt, ergibt sich ausschließlich aus dessen Bedingungswerk.
