PKV im Alter: Wird die private Krankenversicherung im Ruhestand zu teuer?
Es ist die Einwand-Frage Nummer eins vor jedem PKV-Abschluss – und die Sorge vieler langjährig Versicherter: „Kann ich mir das mit 75 noch leisten?“ Diese Seite gibt Ihnen die ehrliche Systemantwort statt einer Beschwichtigung: wie Beiträge im Alter wirklich entstehen, was sich beim Renteneintritt ändert – und für wen die Sorge berechtigt ist, für wen nicht.
Systemantwort statt WerbungFür Beamte, Ärzte, Angestellteungebunden beraten
Beratungstermin vereinbaren
Das Wichtigste in Kürze
- Ihr PKV-Beitrag steigt in einer entsprechend kalkulierten unbefristeten Krankheitskostenvollversicherung nicht allein wegen eines Geburtstags – der altersabhängige Leistungsbedarf ist in der Kalkulation berücksichtigt. Beitragsanpassungen folgen den gesetzlichen Auslösern; veränderte Rechnungsgrundlagen wie der Rechnungszins können die anschließende Neukalkulation beeinflussen.
- Alterungsrückstellungen sind Bestandteil der laufenden PKV-Kalkulation. Davon zu unterscheiden sind die Mittel aus dem gesetzlichen Zuschlag nach § 149 VAG: Sie werden nach § 150 Abs. 3 VAG ab 65 nach den gesetzlichen Regeln zur Begrenzung von Mehrprämien und später zur Prämienermäßigung eingesetzt.
- Endet mit dem Ausscheiden aus einem Arbeitsverhältnis der Arbeitgeberzuschuss, kann bei Bezug einer gesetzlichen Rente und unter den Voraussetzungen des § 106 SGB VI auf Antrag ein Zuschuss der Deutschen Rentenversicherung zur PKV hinzukommen. Aus einer reinen Versorgungswerk-Rente entsteht dieser DRV-Zuschuss nicht.
- Bei Beamten kann sich der Beihilfebemessungssatz im Ruhestand erhöhen und damit der privat zu versichernde Restkostenanteil sinken. Ob das auf 70 % geschieht, hängt insbesondere von Dienstherr, Beihilferecht, Status und Familienkonstellation ab.
- Auch die GKV-Belastung im Alter hängt vom Versicherungsstatus und von den beitragspflichtigen Einnahmen ab. Krankenversicherung der Rentner und freiwillige Mitgliedschaft folgen dabei unterschiedlichen Regeln.
- Die Tragfähigkeit im Alter sollte mit der erwartbaren Einkommenssituation, Tarifleistungen, Eigenkosten, vorhandenen Entlastungsmechanismen und zusätzlicher eigener Vorsorge gemeinsam geplant werden.
Auf dieser Seite
- So entstehen PKV-Beiträge im Alter wirklich
- Was sich beim Renteneintritt ändert
- Beamte und Professoren: Beihilfe im Ruhestand prüfen
- Warum die GKV im Alter nicht automatisch günstig ist
- Die Hebel im Bestand – vier Stellschrauben
- Entscheidungslogik: Für wen die Alters-Sorge zählt
- Drei Praxisbeispiele mit Rechenlogik
- Die rechtliche Grundlage
- Typische Fehler
- Meine Einschätzung aus der Praxis
- Nächste Schritte
- Häufige Fragen
Wird die PKV im Alter zu teuer?
Nicht zwangsläufig – aber sie wird auch nicht von allein günstig. In der unbefristeten Krankheitskostenvollversicherung ist der altersabhängige Leistungsbedarf in der Kalkulation berücksichtigt; Beitragsanpassungen folgen den gesetzlichen Prüfauslösern, während weitere Rechnungsgrundlagen die anschließende Neukalkulation beeinflussen können. Alterungsrückstellungen und der gesetzliche Zuschlag nach § 149 VAG sind Bausteine der Finanzierung im Alter, aber keine Beitragsgarantie. Beim Übergang in den Ruhestand müssen Erwerbsstatus, Krankentagegeld, bisheriger Arbeitgeberzuschuss, ein möglicher DRV-Zuschuss und bei Beamten der dann geltende Beihilfebemessungssatz jeweils konkret geprüft werden.
So entstehen PKV-Beiträge im Alter wirklich
Bei einer unbefristeten Krankheitskostenvollversicherung mit Alterungsrückstellungen wird der altersabhängige Leistungsbedarf von Vertragsbeginn an kalkulatorisch berücksichtigt. Ein Geburtstag ist deshalb nicht für sich genommen der gesetzliche Auslöser einer Beitragsanpassung. Davon zu unterscheiden sind Kinder-, Jugend-, Ausbildungs- und andere befristete Sondertarife sowie tariflich vorgesehene Altersgruppenwechsel.
Warum können Beiträge trotzdem angepasst werden? Dafür müssen Auslöser und anschließende Neukalkulation getrennt werden:
1. Veränderte Versicherungsleistungen
Steigende Behandlungskosten, neue Verfahren oder veränderte Inanspruchnahme können die erforderlichen Versicherungsleistungen eines Tarifs verändern. Überschreitet die gesetzlich beziehungsweise tariflich maßgebliche Vergleichsgröße die zulässige Schwelle und sind die weiteren Voraussetzungen erfüllt, kann dies eine Beitragsanpassung auslösen.
2. Rechnungszins und weitere Rechnungsgrundlagen
Der Rechnungszins ist eine Kalkulationsannahme, aber kein eigenständiger gesetzlicher Auslöser der Beitragsanpassung. Ist eine Anpassung aufgrund der maßgeblichen Auslöser zulässig, können der Rechnungszins und weitere Rechnungsgrundlagen die anschließende Neukalkulation und damit die neue Beitragshöhe beeinflussen.
Was eine Beitragsanpassung rechtlich auslösen darf, wie das Treuhänderverfahren funktioniert und wie Sie auf ein Anpassungsschreiben strukturiert reagieren, haben wir auf einer eigenen Seite ausführlich aufbereitet: Beitragsanpassungen in der PKV verstehen und richtig reagieren. Hier geht es um die langfristige Frage: Wie gut ist das System auf Ihr Alter vorbereitet?
Der gesetzliche 10-%-Zuschlag: eingebaute Altersvorsorge
In der Krankheitskostenvollversicherung sieht § 149 VAG grundsätzlich einen gesetzlichen Zuschlag von 10 % vor. Er wird nach den gesetzlichen Altersgrenzen erhoben und dient der zusätzlichen Finanzierung im Alter. Die Mittel sind kein frei verfügbares persönliches Sparkonto und werden nicht nach einem individuellen Auszahlungsplan ausgekehrt. Nach § 150 Abs. 3 VAG werden sie ab 65 zunächst zur Begrenzung von Mehrprämien und später nach den gesetzlichen Regeln zur Prämienermäßigung eingesetzt.
Was sich beim Renteneintritt ändert
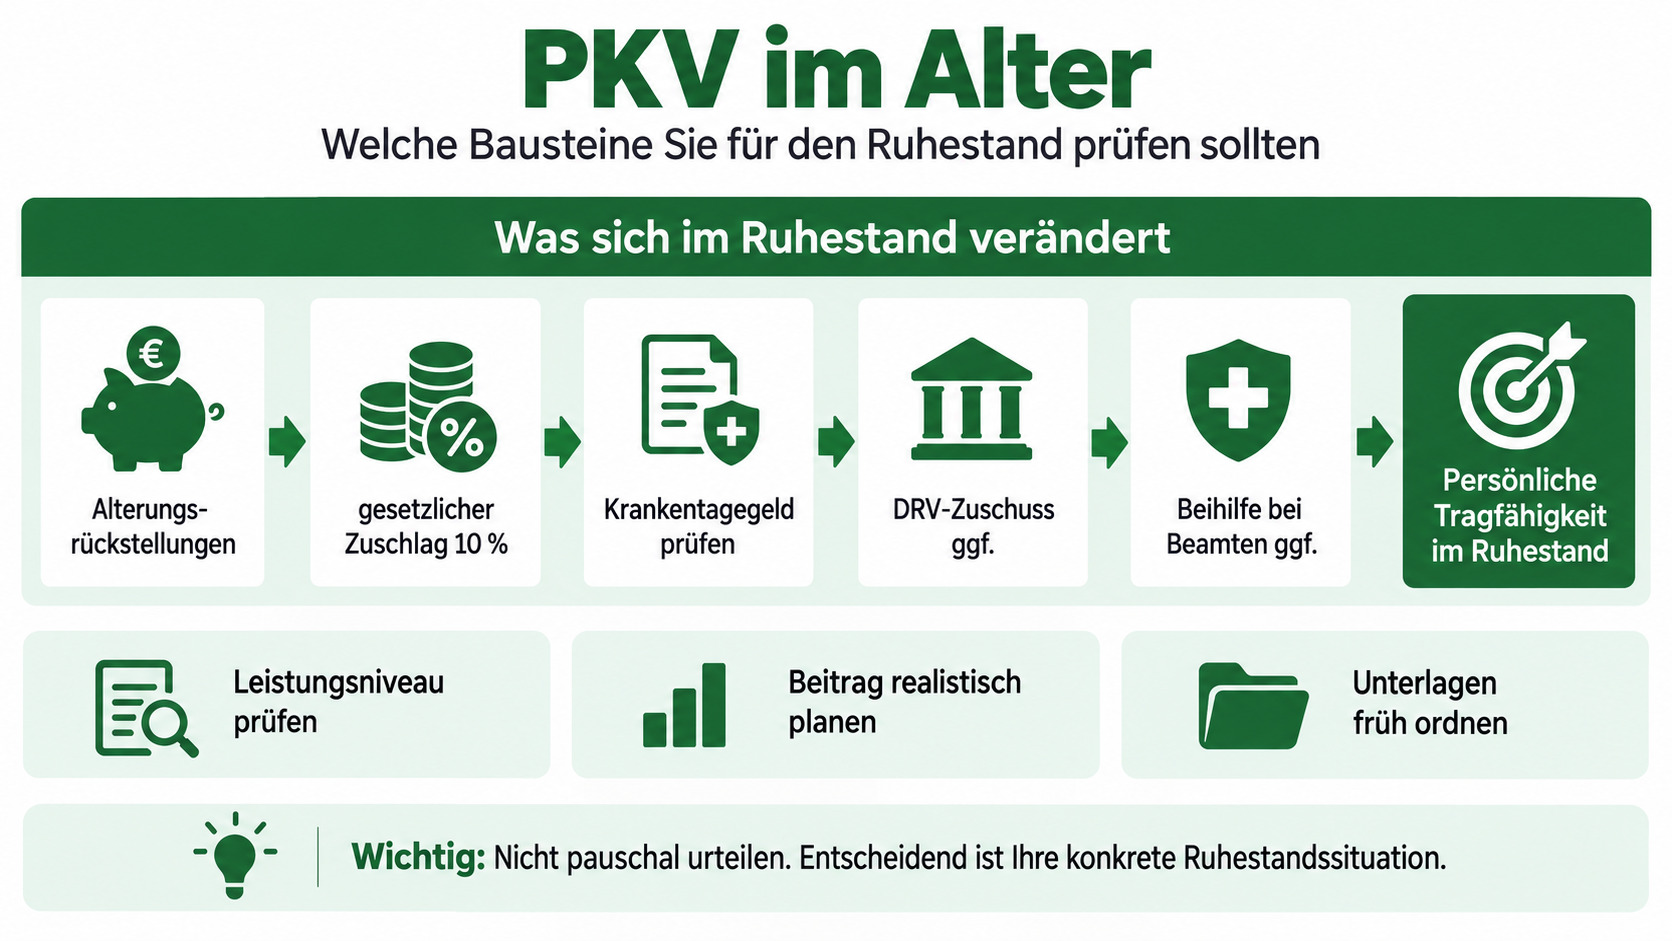
Der Renteneintritt ist für privat Versicherte kein Beitragsschock-Termin, sondern ein Stichtag, an dem sich mehrere Positionen gleichzeitig verschieben – einige nach oben, einige nach unten:
| Position | Was passiert beim Renteneintritt |
|---|---|
| Arbeitgeberzuschuss | Endet grundsätzlich mit dem zuschussberechtigten Arbeitsverhältnis. Ob anschließend ein Zuschuss der Deutschen Rentenversicherung hinzukommt, hängt insbesondere vom Bezug einer gesetzlichen Rente und den Voraussetzungen des § 106 SGB VI ab. |
| Zuschuss der Rentenversicherung | Wer eine gesetzliche Rente bezieht und die Voraussetzungen erfüllt, kann auf Antrag einen Zuschuss nach § 106 SGB VI erhalten. Höhe und Begrenzung richten sich nach der gesetzlichen Berechnungsformel und den tatsächlichen zuschussfähigen Aufwendungen; eine reine Versorgungswerk-Rente begründet diesen Zuschuss nicht. |
| Krankentagegeld | Ist an Erwerbseinkommen, Versicherungsfähigkeit und die konkreten Bedingungen gebunden. Bei vollständigem Ende der Erwerbstätigkeit kann eine Anpassung oder Beendigung erforderlich sein; bei fortgesetzter Erwerbstätigkeit oder besonderen Tarifrechten kann die Situation anders aussehen. Vor einer Änderung Bedingungen und Bedarf prüfen. |
| Pflegepflichtversicherung | Bleibt bestehen – die private Pflegepflichtversicherung läuft lebenslang weiter und wird im Alter ebenfalls fällig. |
| 10-%-Zuschlag | Die Erhebung endet nach den gesetzlichen Altersgrenzen des § 149 VAG. Daraus lässt sich nicht ohne die übrigen Tarifbestandteile und eine mögliche zeitgleiche Beitragsanpassung der neue Zahlbeitrag ableiten. Die angesammelten Mittel werden anschließend nach § 150 Abs. 3 VAG eingesetzt. |
| Beihilfe (Beamte) | Der Bemessungssatz kann sich mit dem Ruhestand ändern. Ob und in welcher Höhe der private Restkostenanteil sinkt, richtet sich nach dem jeweils geltenden Beihilferecht, Dienstherrn, Status und der Familienkonstellation. |
Unterm Strich gibt es keinen einheitlichen „Renteneintrittseffekt“. Arbeitgeberzuschuss, ein möglicher DRV-Zuschuss, Krankentagegeld, gesetzlicher Zuschlag, Beihilfe und weitere Tarifbausteine müssen für die konkrete Ruhestandssituation einzeln geprüft und anschließend zusammengeführt werden.
Beamte und Professoren: Beihilfe im Ruhestand konkret prüfen
Beamte versichern in der beihilfekonformen PKV den Teil der Krankheitskosten, den die Beihilfe des Dienstherrn nicht übernimmt. Mit dem Ruhestand kann sich der Beihilfebemessungssatz ändern. Beim Bund und in verschiedenen Ländern kann für Versorgungsempfänger ein Satz von 70 % gelten; andere Konstellationen, bereits erhöhte Bemessungssätze in der aktiven Zeit und landesrechtliche Besonderheiten müssen gesondert betrachtet werden. Deshalb ist vor der Ruhestandsplanung der konkret geltende Bemessungssatz entscheidend, nicht eine bundesweit unterstellte 70-%-Regel.
Erhöht sich der Beihilfebemessungssatz tatsächlich, sinkt der privat abzusichernde Restkostenanteil. Wie sich das auf den konkreten Tarifbeitrag auswirkt, muss der Versicherer für die dann geltende Tarifstufe ausweisen; aus der Prozentänderung der Restkostenquote lässt sich keine pauschale Beitragssenkung in gleicher Höhe ableiten. Details zur Krankenversicherung von Professoren finden Sie auf unserer Seite PKV für Professoren.
Warum die GKV im Alter nicht automatisch günstig ist
Der Reflex „dann gehe ich im Alter eben zurück in die gesetzliche Kasse, da zahle ich als Rentner wenig“ beruht auf einer veralteten Vorstellung. Die GKV erhebt ihre Beiträge auch im Ruhestand auf nahezu alle Alterseinkünfte:
- Gesetzliche Rente: beitragspflichtig mit dem allgemeinen Beitragssatz plus Zusatzbeitrag (in der KVdR trägt die Rentenversicherung die Hälfte des Anteils auf die gesetzliche Rente).
- Versorgungsbezüge und Betriebsrenten: grundsätzlich voll beitragspflichtig – hier zahlen Sie den Beitrag oberhalb eines Freibetrags (dieser gilt nur in der Krankenversicherung; in der Pflegeversicherung greift lediglich eine kleine Freigrenze) allein, ohne hälftige Beteiligung.
- Bei freiwillig Versicherten: zusätzlich auch private Renten, Mieten und Kapitalerträge bis zur Beitragsbemessungsgrenze.
Für einen belastbaren Vergleich sollten keine festen Jahreswerte in den Fließtext geschrieben werden. Maßgeblich sind der zum Prüfzeitpunkt geltende allgemeine Beitragssatz, der Zusatzbeitrag, die Pflegeversicherungsregeln, die Beitragsbemessungsgrenze und vor allem der persönliche Versicherungsstatus. Bei freiwilliger GKV-Mitgliedschaft können weitere Einnahmearten beitragspflichtig sein als in der Krankenversicherung der Rentner. Deshalb muss die GKV-Seite genauso konkret gerechnet werden wie die PKV-Seite.
Ob, wann und für wen ein Systemwechsel zurück in die gesetzliche Kasse überhaupt rechtlich möglich und wirtschaftlich sinnvoll ist – Stichwort 9/10-Regelung und das Zeitfenster vor dem Ruhestand – behandeln wir ausführlich auf der Seite Wege zurück in die gesetzliche Kasse. Einen systematischen Überblick über beide Systeme gibt unsere Übersicht Krankenversicherung.
Die Hebel im Bestand – vier Stellschrauben
Wenn der Beitrag im Bestand drückt, gibt es vier Stellschrauben. Zwei davon haben wir auf eigenen Seiten vertieft – hier finden Sie die Einordnung, dort die Anleitung:
1. Tarifwechsel nach § 204 VVG – beim eigenen Versicherer
Nach § 204 VVG kann ein Versicherter unter den gesetzlichen Voraussetzungen in einen anderen Tarif desselben Versicherers mit gleichartigem Versicherungsschutz wechseln. Erworbene Rechte und Alterungsrückstellung werden dabei im gesetzlichen Umfang angerechnet. Für höhere oder umfassendere Leistungen gelten besondere Risikoregeln. Ob ein interner Wechsel sinnvoll ist, ergibt sich erst aus dem vollständigen Leistungs-, Selbstbehalt- und Beitragsvergleich. Die Handlungslogik nach einer Erhöhung finden Sie auf unserer Seite zu PKV-Beitragsanpassungen.
2. Selbstbehalt und Rückerstattung – immer netto rechnen
Ein höherer Selbstbehalt senkt den Monatsbeitrag, verlagert aber Kosten zu Ihnen – und im Alter, wenn Leistungen häufiger gebraucht werden, kann diese Rechnung kippen. Eine spätere Rücknahme des Selbstbehalts gilt als Leistungsausweitung und erfordert in der Regel eine neue Gesundheitsprüfung. Wie Sie Beitrag, Arbeitgeber- bzw. Rentenzuschuss, Steuerwirkung und Rückerstattung zu Ihrer echten Netto-Belastung verrechnen, zeigt unser Netto-Rechner zu Selbstbehalt und Rückerstattung.
3. Beitragsentlastungstarif – der planbare Baustein
Ein Beitragsentlastungstarif ist ein vertraglicher Zusatzbaustein, der eine spätere Entlastung des Krankenversicherungsbeitrags nach den jeweiligen Tarifbedingungen vorsieht. Beginn, Höhe, Dynamik, Fortzahlung des Bausteinbeitrags und Folgen bei Tarif- oder Versichererwechsel sind tarifabhängig und müssen vor der Entscheidung konkret geprüft werden.
Was dafür spricht
Die Entlastung ist vertraglich garantiert und nicht von Ihrer Spardisziplin abhängig. Bei Angestellten beteiligt sich der Arbeitgeber während des Erwerbslebens im Rahmen des Höchstzuschusses am Gesamtbeitrag – also anteilig auch am Entlastungsbaustein. Steuerlich wird der Baustein grundsätzlich im Rahmen der Krankenversicherungsbeiträge behandelt; die Einzelheiten hängen vom Tarif und Ihrer Situation ab und gehören in die Steuerberatung, nicht in eine Werbebroschüre.
Was dagegen spricht
Der Baustein ist selbst ein Tarif – auch er kann angepasst werden, wenn die Kalkulation nicht aufgeht. Wer vorzeitig kündigt oder den Versicherer verlässt, verliert die eingezahlten Mittel in der Regel ersatzlos. Und die Rendite-Frage ist berechtigt: Ein disziplinierter Sparer kann mit einem eigenen Depot flexibler fahren – aber eben nur, wenn die Disziplin vier Jahrzehnte hält.
Unsere Einordnung: Der Beitragsentlastungstarif ist kein Muss, aber für Menschen, die sich selbst ehrlich als undisziplinierte Sparer einschätzen, ein sinnvolles Zwangssparen mit Garantie. Wer ihn hat, sollte ihn in der Beitragsanpassung nicht reflexhaft kündigen – dazu unten mehr bei den typischen Fehlern.
4. Standardtarif und Basistarif – das gesetzliche Auffangnetz
Standardtarif und Basistarif sind gesetzlich besonders geregelte Tarifwelten mit eigenen Zugangsvoraussetzungen und Leistungsregeln. Der Standardtarif betrifft bestimmte Altverträge und setzt weitere Voraussetzungen voraus. Der Basistarif ist in § 152 VAG geregelt. Beide sollten nicht allein wegen eines hohen Beitrags als pauschale Zieltarife verstanden werden. Vor einem Wechsel sind Zugangsberechtigung, Leistungsniveau, Beitrag und die Folgen für den bestehenden Vertrag konkret zu prüfen.
Wer seinen PKV-Status bei einer vorübergehenden Rückkehr in die gesetzliche Kasse konservieren will – etwa in einer Angestelltenphase unter der Versicherungspflichtgrenze – sollte außerdem die Anwartschaftsversicherung kennen: Sie friert Gesundheitszustand und je nach Variante auch Altersrückstellungen ein.
Entscheidungslogik: Für wen die Alters-Sorge zählt – und für wen nicht
Die ehrliche Antwort auf die Einwand-Frage ist kein Ja und kein Nein, sondern eine Fallunterscheidung. Vor dem Abschluss heute sollten Sie wissen, zu welcher Gruppe Sie gehören:
Beamte mit Beihilfe
Hier muss zuerst das Beihilferecht für den konkreten Dienstherrn und den künftigen Status geprüft werden. Steigt der Bemessungssatz im Ruhestand, kann der privat zu versichernde Restkostenanteil sinken. Wie stark das die tatsächliche Beitragsbelastung verändert, hängt vom Tarif und von der jeweiligen Versorgungssituation ab; eine pauschale Aussage zugunsten eines Systems ist daraus nicht ableitbar.
Gutverdiener mit Disziplin
Für Ärzte und angestellte Akademiker oberhalb der Versicherungspflichtgrenze ist die PKV im Alter planbar – wenn die Beitragsdifferenz zur GKV konsequent zurückgelegt oder in einen Entlastungsbaustein gelenkt wird. Wer 30 Jahre lang dreistellige Monatsbeträge spart, baut damit in aller Regel ein substanzielles Polster für spätere Beiträge auf.
Ohne Spardisziplin
Für freiwillig versicherte Angestellte, die die Differenz verkonsumieren würden, ist die Sorge real. Wer weiß, dass das Geld am Monatsende weg ist, sollte entweder einen Beitragsentlastungstarif fest einbauen – oder sich ehrlich eingestehen, dass die GKV mit Zusatzbausteinen die robustere Wahl sein kann.
Faustregel: Legen Sie die Differenz zwischen Ihrem PKV-Beitrag und dem GKV-Beitrag, den Sie sonst zahlen würden, von Anfang an konsequent zurück – automatisiert per Dauerauftrag, nicht nach Kassenlage. Dieses Polster ist Ihre private Beitragsbremse für das Alter. Wer das nicht durchhält, hat kein PKV-Problem, sondern ein Vorsorge-Problem.
Und wer wegen Vorerkrankungen unsicher ist, ob die PKV überhaupt erreichbar ist: Es gibt Sonderwege über Gruppen- und Verbandsmodelle – mehr dazu auf der Seite PKV-Annahme trotz Vorerkrankungen.
Drei Praxisbeispiele mit Rechenlogik
Drei typische Konstellationen aus der Beratung – bewusst als Rechenlogik dargestellt, nicht mit erfundenen Tarifbeiträgen, denn Ihr konkreter Beitrag hängt von Eintrittsalter, Tarif und Gesundheit ab:
Beispiel 1: Verbeamteter Professor, 67, NRW
Konstruiertes Beispiel auf Basis der genannten NRW-Konstellation: Während der aktiven Dienstzeit versichert der Professor 50 % Restkosten. Gilt für ihn mit dem Ruhestand ein Beihilfebemessungssatz von 70 %, verbleiben 30 % privat abzusichernde Restkosten. Daraus folgt nicht, dass der Zahlbeitrag exakt um zwei Fünftel sinkt; maßgeblich ist die konkrete Umstellung des Versicherers. Das Beispiel zeigt nur, warum der künftige Beihilfesatz in die Ruhestandsplanung gehört.
Beispiel 2: Niedergelassener Arzt, 65, mit Versorgungswerk-Rente
Bei einem niedergelassenen Arzt mit Versorgungswerk-Rente müssen PKV und eine denkbare GKV-Konstellation getrennt nach dem tatsächlichen Versicherungsstatus gerechnet werden. In der PKV hängt der normale Tarifbeitrag nicht unmittelbar von der Höhe der Versorgungswerk-Rente ab. Ein Krankentagegeld ist anhand von fortbestehender Erwerbstätigkeit, Versicherungsfähigkeit und Bedingungen zu prüfen. Ein Zuschuss nach § 106 SGB VI kommt nur in Betracht, soweit eine gesetzliche Rente bezogen wird und die Voraussetzungen erfüllt sind; aus der reinen Versorgungswerk-Rente entsteht dieser DRV-Zuschuss nicht. Speziell für Mediziner haben wir das vertieft: Krankenversicherung im Ruhestand für Ärzte.
Beispiel 3: Angestellte Ingenieurin, 45, freiwillig versichert, überlegt den Wechsel
Für sie ist die Alters-Frage die eigentliche Entscheidungsfrage. Die Rechenlogik vor dem Abschluss: PKV-Beitrag heute plus erwartbare Anpassungen versus GKV-Höchstbeitrag heute plus dessen erwartbare Steigerungen (Beitragssätze und Bemessungsgrenze steigen dort regelmäßig). Dazu die Disziplin-Frage: Kann sie die monatliche Differenz über 20 Jahre automatisiert zurücklegen oder in einen Entlastungsbaustein lenken? Wenn ja, ist die künftige Belastung besser planbar; beim Ruhestand sind dann unter anderem Krankentagegeld, die gesetzlich vorgesehenen Wirkungen des 10-%-Zuschlags und ein gegebenenfalls bestehender Rentenzuschuss konkret einzubeziehen. Wenn nein, ist nicht die PKV das Risiko, sondern ihr Konsumverhalten – dann sollte sie das Thema ehrlich anders entscheiden.
Die rechtliche Grundlage
Die zentralen Schutzmechanismen für das Alter sind gesetzlich verankert – das unterscheidet sie von Werbeversprechen:
- § 149 VAG: verpflichtender Zuschlag von 10 % auf die Bruttoprämie in der Krankheitskostenvollversicherung, erhoben vom Kalenderjahr nach dem 21. bis zum Kalenderjahr des 60. Lebensjahres, zweckgebunden für die Altersrückstellung.
- § 150 Abs. 3 VAG: ab dem 65. Lebensjahr müssen diese Mittel Beitragsanpassungen abfedern; ab dem 80. Lebensjahr sind nicht verbrauchte Beträge zur Beitragssenkung einzusetzen.
- § 106 SGB VI: Anspruch privat versicherter Rentner auf einen Zuschuss zur Krankenversicherung in Höhe des halben Betrags aus allgemeinem Beitragssatz plus durchschnittlichem Zusatzbeitragssatz auf den Zahlbetrag der Rente, begrenzt auf die Hälfte der tatsächlichen Aufwendungen.
- § 204 VVG: gesetzlicher Anspruch auf Tarifwechsel beim eigenen Versicherer unter Anrechnung der erworbenen Rechte und Altersrückstellungen.
- § 152 VAG: Pflicht aller PKV-Unternehmen zum brancheneinheitlichen Basistarif mit GKV-vergleichbaren Leistungen, inklusive Beihilfe-Variante.
Typische Fehler
- Krankentagegeld und weitere Erwerbsbausteine ungeprüft fortführen oder vorschnell beenden. Mit dem Ruhestand können sich Bedarf und Versicherungsfähigkeit ändern. Bei fortgesetzter Erwerbstätigkeit kann Absicherungsbedarf weiterbestehen. Deshalb jeden Baustein anhand der konkreten Bedingungen prüfen.
- Den Beitragsentlastungstarif in der Beitragsanpassung kündigen. Wer den Baustein kurz vor der Wirkphase aufgibt, verliert jahrzehntelange Einzahlungen – und genau die Entlastung, für die er gedacht war. Erst rechnen, dann entscheiden.
- Den Basistarif oder Standardtarif allein wegen eines hohen Zahlbeitrags wählen. Beide Tarife haben eigene Zugangs- und Leistungsregeln. Vorher sollten die erreichbaren internen Tarife, Leistungsunterschiede, Eigenkosten und die gesetzlichen Voraussetzungen der Sondertarife strukturiert verglichen werden.
- Das KVdR-Zeitfenster verschlafen. Wer ernsthaft über einen Systemwechsel nachdenkt, muss die Voraussetzungen der Krankenversicherung der Rentner Jahre vor dem Ruhestand prüfen – danach ist die Tür praktisch zu. Die Wege und Fristen erklärt unsere Seite zu den Wegen zurück in die gesetzliche Kasse.
- Die Beitragsdifferenz nie zurückgelegt haben – und es der PKV anlasten. Das System liefert Rückstellungen, Zuschlag und Zuschüsse. Den Rest muss die eigene Vorsorge liefern. Wer das von Anfang an weiß, kann es einrichten.
Meine Einschätzung aus der Praxis
Die Frage nach der Bezahlbarkeit im Alter sollte aus meiner Sicht an den Anfang einer PKV-Entscheidung gehören. Eine belastbare Antwort entsteht nicht aus einer pauschalen Beitragsprognose, sondern aus mehreren Bausteinen: dem gewählten Leistungsniveau, vorhandenen Alterungs- und Entlastungsmechanismen, der künftigen Einkommenssituation, einem möglichen Rentenzuschuss und – bei Beamten – dem dann geltenden Beihilfebemessungssatz. Zusätzliche eigene Vorsorge kann die finanzielle Tragfähigkeit verbessern, ersetzt aber keine Prüfung des konkreten Tarifs und der persönlichen Ruhestandssituation.
Jan Pohl · Versicherungsmakler in Aachen seit 1999 · ungebunden
Nächste Schritte
Wenn Sie bereits privat versichert sind: Prüfen Sie, welche Bausteine im Ruhestand wegfallen können, ob ein Entlastungsbaustein zu Ihnen passt und wie Ihr Tarif im Bestand Ihres Versicherers dasteht. Wenn Sie vor der Entscheidung stehen: Klären Sie zuerst Ihre Gruppe – Beihilfe, Disziplin-Sparer oder Konsumtyp – und rechnen Sie die Altersfrage durch, bevor Sie unterschreiben. Wer noch vor dem Systemwechsel steht, findet im Ablauf des PKV-Wechsels die richtige Reihenfolge von Gesundheitsprüfung, Tarifauswahl, Antrag und Kündigung. Beides machen wir gerne gemeinsam und ungebunden.
PKV im Alter durchrechnen lassen
Ob Bestandsvertrag oder Neuabschluss: Wir rechnen Ihre Altersperspektive ehrlich durch – mit Zuschüssen, Bausteinen und Ihrer persönlichen Sparquote statt mit Werbefolien.
Häufige Fragen zur PKV im Alter
Steigt mein PKV-Beitrag automatisch, weil ich älter werde?
In einer entsprechend kalkulierten unbefristeten Krankheitskostenvollversicherung ist der altersabhängige Leistungsbedarf von Vertragsbeginn an berücksichtigt. Beitragsanpassungen folgen den gesetzlichen Prüfauslösern; bei der anschließenden Neukalkulation können weitere Rechnungsgrundlagen wie der Rechnungszins eine Rolle spielen.
Welchen Zuschuss bekomme ich als privat versicherter Rentner?
Wenn Sie eine gesetzliche Rente beziehen und die Voraussetzungen des § 106 SGB VI erfüllen, kann die Deutsche Rentenversicherung auf Antrag einen Zuschuss zur privaten Krankenversicherung zahlen. Die Höhe richtet sich nach der gesetzlichen Berechnungsformel und ist durch die zuschussfähigen tatsächlichen Aufwendungen begrenzt. Aus einer reinen Versorgungswerk-Rente entsteht dieser DRV-Zuschuss nicht.
Was passiert mit der Beihilfe im Ruhestand?
Der Beihilfebemessungssatz kann sich mit dem Wechsel in den Ruhestand ändern. Beim Bund und in verschiedenen Ländern kann für Versorgungsempfänger ein Satz von 70 % gelten; entscheidend sind aber das jeweils geltende Beihilferecht, der Dienstherr, der Status und die Familienkonstellation. Steigt der Bemessungssatz, muss der private Restkostentarif angepasst werden; die konkrete Beitragswirkung ist tarifabhängig.
Was bringt der gesetzliche 10-%-Zuschlag konkret?
Der Zuschlag nach § 149 VAG dient der zusätzlichen Finanzierung im Alter. Nach § 150 Abs. 3 VAG werden die daraus stammenden Mittel ab 65 zunächst zur Begrenzung von Mehrprämien eingesetzt; später gelten weitere Regeln zur Prämienermäßigung. Das Ende der Zuschlagserhebung bedeutet nicht automatisch, dass der gesamte Zahlbeitrag zu diesem Zeitpunkt in gleicher Höhe sinkt.
Ist der Basistarif eine sinnvolle Option im Alter?
Er ist das gesetzliche Auffangnetz (§ 152 VAG): Leistungen vergleichbar der GKV, Beitrag gesetzlich gedeckelt, eigene Beihilfe-Variante. Sinnvoll ist er nur als Notlösung – vorher sollten Tarifwechsel nach § 204 VVG, Bausteinprüfung und Selbstbehalt-Optimierung geprüft werden, die das Leistungsniveau erhalten.
Lohnt sich ein Beitragsentlastungstarif?
Das ist tarif- und situationsabhängig. Zu prüfen sind insbesondere der zusätzliche Beitrag heute, die vertraglich zugesagte Entlastung, der Beginn der Entlastungsphase, Arbeitgeberzuschuss und Steuerwirkung sowie die Folgen bei Kündigung, Tarifwechsel oder Versichererwechsel. Eine eigene Kapitalanlage ist wirtschaftlich anders aufgebaut und sollte nicht nur anhand einer Monatsdifferenz verglichen werden.
Verwandte Themen
Hörgeräte in der PKV – Marktvergleich 2026 zu Höchstbeträgen, Servicewegen und Implantatregeln.
Beitragsanpassungen verstehenWas hinter dem Schreiben steckt und welche Rechte Sie haben.
Selbstbehalt netto rechnenWann sich Selbstbehalt und Rückerstattung wirklich lohnen.
Wege zurück in die GKVVoraussetzungen, Fristen und das KVdR-Zeitfenster.
AnwartschaftsversicherungPKV-Status konservieren bei Unterbrechungen.
PKV für ProfessorenBeihilfe, Ruf und Ruhestand richtig versichern.
KV im Ruhestand für ÄrzteVersorgungswerk, KVdR und PKV im Vergleich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungs- oder Steuerberatung. Für eine auf Ihre Situation zugeschnittene Einschätzung vereinbaren Sie gerne einen Termin.