Künstler & Publizisten · KSK & Absicherung
Künstlersozialkasse: Was die KSK absichert – und welche Lücken Sie selbst prüfen sollten
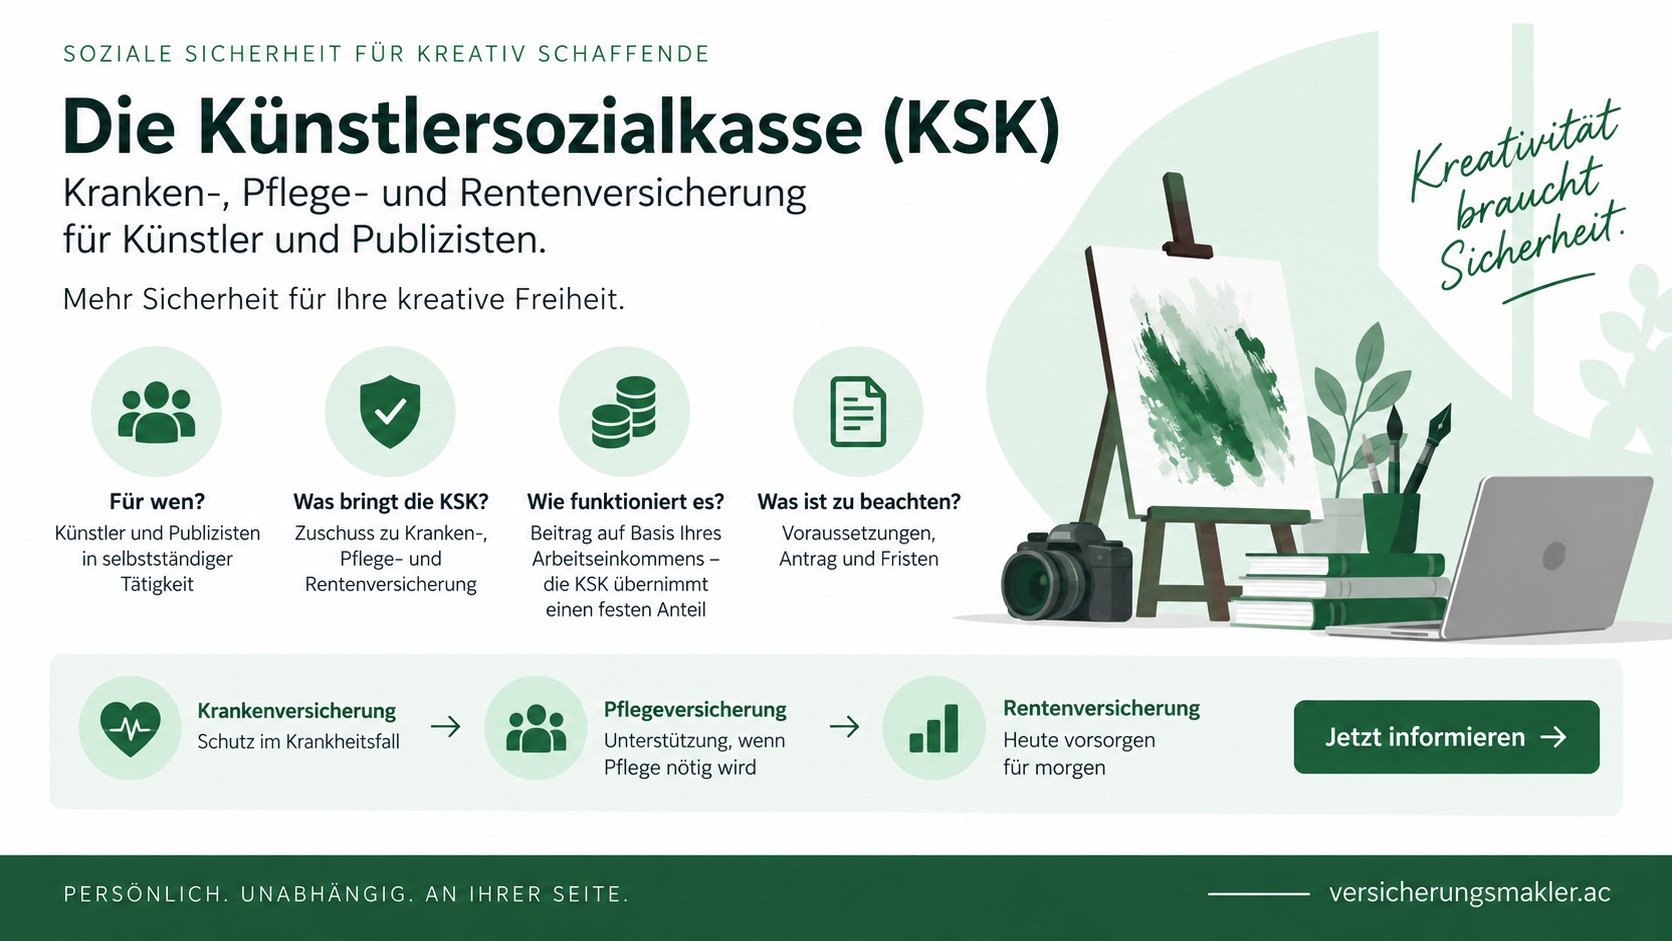
Die Künstlersozialversicherung bindet selbständige Künstler und Publizisten in die gesetzliche Renten-, Kranken- und Pflegeversicherung ein. Sie löst aber nicht automatisch jede Frage zu Einkommen, Arbeitskraft, Haftung, Equipment oder zusätzlicher Altersvorsorge.
Die kurze Antwort
KSK ist Sozialversicherung – kein vollständiges Versicherungskonzept
Wer nach dem KSVG versichert ist, erhält sozialen Schutz in gesetzlicher Renten-, Kranken- und Pflegeversicherung. Die KSK selbst ist dabei weder Krankenkasse noch Rentenversicherung: Sie koordiniert die Versicherung und leitet Beiträge weiter. Leistungen wie Krankengeld oder Rente kommen von den zuständigen Sozialversicherungsträgern.
Status zuerst
Ist Ihre künstlerische oder publizistische Tätigkeit auf Dauer selbständig und erwerbsmäßig? Nebenjobs, weitere Selbständigkeit, Studium oder andere Statusmerkmale können die Einordnung verändern.
Sozialschutz verstehen
Rente, Kranken- und Pflegeversicherung bilden die gesetzliche Basis. Beitrag, Krankengeld und mögliche GKV-/PKV-Konstellationen müssen zur tatsächlichen Situation passen.
Lücken separat prüfen
Arbeitskraft, die ersten Wochen einer Krankheit, berufliche Haftung, Instrumente oder Technik und ergänzende Altersvorsorge sind eigene Entscheidungen.
Schritt 1
Gehören Sie zur KSK? Orientierung ja – verbindliche Entscheidung nein
Die Grundfrage lautet nicht nur „Bin ich Künstler?“, sondern wie Sie tatsächlich arbeiten. Das KSVG knüpft an eine auf Dauer angelegte, selbständige künstlerische oder publizistische Erwerbstätigkeit an. Bei gemischten Tätigkeiten entscheidet das Gesamtbild.
- Welche künstlerische oder publizistische Tätigkeit üben Sie konkret aus?
- Seit wann und mit welcher wirtschaftlichen Ausrichtung?
- Welche Nachweise gibt es – etwa Aufträge, Verträge, Rechnungen oder Veröffentlichungen?
- Gibt es daneben ein Arbeitsverhältnis, Studium oder eine weitere Selbständigkeit?
- Bestehen besondere Konstellationen, etwa Gesellschaft, Auslandsbezug oder rückwirkende Fragestellungen?
Schritt 2
Was die Künstlersozialversicherung abdeckt
| Bereich | Was die KSK organisiert | Was Sie zusätzlich klären sollten |
|---|---|---|
| Gesetzliche Rentenversicherung | Versicherung und Beitragsweiterleitung an die Rentenversicherung. | Erwartete Versorgung, Versorgungslücke und ergänzende Vorsorge. |
| Krankenversicherung | Je nach Status Einbindung in die gesetzliche Krankenversicherung oder mögliche besondere Konstellation mit Zuschuss. | GKV/PKV-Systementscheidung, Familienkonstellation und tatsächliche Beitragsbelastung. |
| Pflegeversicherung | Einbindung in die soziale bzw. bei entsprechender Befreiung private Pflegepflichtversicherung. | Ob zusätzlicher privater Pflege-Schutz zum eigenen Bedarf passt. |
| Krankengeld | Bei KSVG-pflichtversicherten Mitgliedern der GKV besteht der reguläre Krankengeldanspruch grundsätzlich ab der 7. Woche der Arbeitsunfähigkeit. | Wie die ersten sechs Wochen finanziert werden und wie Krankengeld, Krankentagegeld und BU zusammenspielen. |
Die genaue Leistung kommt nicht von der KSK, sondern vom jeweiligen Sozialversicherungsträger. Maßgeblich sind Ihr konkreter Versicherungsstatus und die dort geltenden Regeln.
Schritt 3
Sechs Felder, die Künstler und Publizisten getrennt prüfen sollten
Beitrag, Zuschuss, GKV oder PKV
Die KSK-Beitragslogik folgt anderen Regeln als ein normaler PKV-Tarifvergleich. Einkommen, Versicherungsstatus und mögliche Befreiungstatbestände gehören zuerst zusammen.
KSK-Beitrag, Zuschuss, GKV und PKV vertiefen · PKV-GrundlagenKrankheit und Liquidität
Selbständige haben keinen Arbeitgeber, der sechs Wochen Entgelt fortzahlt. Genau deshalb ist die Zeit bis zum regulären Krankengeldanspruch ein eigener Liquiditätsbaustein.
KSK-Krankengeld und die ersten sechs Wochen vertiefen · KrankentagegeldBerufsunfähigkeit und Arbeitskraft
Die gesetzliche Rentenversicherung enthält Erwerbsminderungsschutz, ersetzt aber nicht automatisch eine private Absicherung des konkreten Berufsbildes. Tätigkeit, Einkommen und Gesundheitsprüfung entscheiden.
Berufsunfähigkeitsversicherung verstehenBerufliche Haftung
Ob Personen-, Sach- oder reine Vermögensschäden im Vordergrund stehen, hängt stark von der Tätigkeit ab – etwa bei Design, Fotografie, Medienproduktion, Unterricht oder Veranstaltungen.
Berufshaftpflicht · BetriebshaftpflichtInstrumente, Technik, Atelier und Studio
Notebook, Kamera, Instrument, Technik oder Einrichtung können betriebliche Werte sein. Entscheidend sind Wert, Einsatzort, Transport, Außenrisiko und mögliche Betriebsunterbrechung – nicht nur der Produktname.
Versicherungen für FreiberuflerZusätzliche Altersvorsorge
Die gesetzliche Rentenversicherung ist ein Fundament. Ob darüber hinaus zusätzlicher Kapitalaufbau nötig ist, lässt sich erst aus Versorgung, Zielalter, gewünschtem Einkommen und Flexibilitätsbedarf ableiten.
Altersvorsorge strukturiert planenBesonders wichtig für Selbständige
Die ersten sechs Wochen Krankheit sind eine echte Liquiditätsfrage
Für KSVG-pflichtversicherte Künstler und Publizisten in der gesetzlichen Krankenversicherung besteht der reguläre Krankengeldanspruch grundsätzlich ab der siebten Woche der Arbeitsunfähigkeit. Anders als Arbeitnehmer haben Selbständige vorher keine Entgeltfortzahlung durch einen Arbeitgeber.
Die gesetzliche Krankenkasse kann über einen Wahltarif einen früheren Krankengeldbeginn anbieten. Ob das reicht oder ergänzende Rücklagen beziehungsweise privates Krankentagegeld sinnvoll sind, sollte anhand Ihrer laufenden privaten und betrieblichen Kosten gerechnet werden.
Krankengeld, Krankentagegeld und BU-Rente sauber voneinander trennen
Arbeitskraft
Kreative Berufe brauchen eine Tätigkeitsanalyse – keine Pauschalantwort
Musiker, Fotografen, Designer, Autoren, Journalisten, Darsteller oder Lehrende haben sehr unterschiedliche körperliche, psychische und organisatorische Anforderungen. Deshalb ist weder „BU geht nicht“ noch „BU passt immer“ eine belastbare Aussage.
Berufsbild
Welche konkreten Tätigkeiten prägen Ihren Arbeitstag und Ihr Einkommen?
Annahme
Wie bewertet der Markt Tätigkeit und Gesundheit? Vor einem Antrag kann eine strukturierte Risikovoranfrage sinnvoll sein.
Selbständigkeit
Bei Selbständigen gehört auch die Frage dazu, ob und wie eine betriebliche Umorganisation im Leistungsfall geprüft wird.
Vom Lesen zur eigenen Situation
Der KSK- und Absicherungscheck soll nicht mit einem Produkt beginnen
Der sinnvolle Ablauf ist: Ausgangslage verstehen, KSK-Status und Unterlagen strukturieren, Einkommen und Liquidität erfassen, existenzielle Risiken priorisieren, vorhandene Verträge berücksichtigen und erst danach gezielt Angebote anfordern.
KSK- und Absicherungscheck
Der digitale KSK- und Absicherungscheck ist in Vorbereitung. Bis dahin gehen wir diese vier Schritte im Gespräch durch und halten das Ergebnis für Sie fest.
KSK-Check im Gespräch startenPrioritäten
Welche Absicherung zuerst?
Es gibt keine sinnvolle Einheitsreihenfolge für jede künstlerische Tätigkeit. Für viele Selbständige sind jedoch existenzielle Risiken zuerst zu prüfen: Krankenversicherungsstatus und Liquidität bei Krankheit, Ausfall der eigenen Arbeitskraft sowie Haftungsrisiken. Altersvorsorge und Sachwerte werden danach nicht unwichtig – sie werden nur auf einer belastbaren Basis geplant.
Häufige Fragen
FAQ zur Künstlersozialkasse und Absicherung
Ist die Künstlersozialkasse meine Krankenkasse?
Nein. Die KSK ist kein Leistungsträger. Sie meldet Versicherte bei den zuständigen Trägern an und leitet Beiträge weiter. Leistungen wie Krankengeld kommen von der gesetzlichen Krankenkasse, Rentenleistungen von der Rentenversicherung.
Können Sie verbindlich entscheiden, ob ich in die KSK gehöre?
Nein. Wir können die Ausgangslage und typische Prüfkriterien strukturieren. Die verbindliche Feststellung der Versicherungspflicht nach dem KSVG trifft die Künstlersozialkasse nach Prüfung des Einzelfalls.
Bekomme ich über die KSK Krankengeld?
Bei KSVG-pflichtversicherten Künstlern und Publizisten in der gesetzlichen Krankenversicherung besteht der reguläre Krankengeldanspruch grundsätzlich ab der 7. Woche der Arbeitsunfähigkeit. Für einen früheren Beginn können gesetzliche Krankenkassen Wahltarife anbieten.
Kann ich als KSK-Versicherter privat krankenversichert sein?
Unter bestimmten Voraussetzungen sieht das KSVG Befreiungsmöglichkeiten von der gesetzlichen Kranken- und Pflegeversicherungspflicht vor, insbesondere in besonderen Konstellationen für Berufsanfänger und Höherverdienende. Ob eine Befreiung möglich und langfristig sinnvoll ist, sollte vor dem Antrag status- und lebensphasenbezogen geprüft werden.
Ersetzt die gesetzliche Absicherung über die KSK eine Berufsunfähigkeitsversicherung?
Nein. Über die KSK besteht gesetzliche Rentenversicherung einschließlich der dortigen Erwerbsminderungslogik. Eine private Berufsunfähigkeitsversicherung hat einen anderen vertraglichen Leistungsauslöser und muss am konkreten Berufsbild geprüft werden.
Welche Versicherungen braucht ein Künstler oder Publizist zusätzlich?
Das hängt von Tätigkeit, Einkommen, Rücklagen, vorhandenen Verträgen und betrieblichen Werten ab. Häufig besonders prüfenswert sind Arbeitskraft, Krankheitsliquidität und Haftung; je nach Tätigkeit kommen Instrumente, Kamera- und Veranstaltungstechnik, Atelier oder Studio, Cyberrisiken und zusätzliche Altersvorsorge hinzu.
Quellen & Stand
Primärquellen statt pauschaler KSK-Regeln
Fachlich geprüft: 11. September 2026. Verbindliche Statusentscheidungen trifft die Künstlersozialkasse. Veränderliche Beitrags- und Grenzwerte werden vor Veröffentlichung bzw. Berechnung jeweils aktuell aus Primärquellen geprüft.
Alternative zum digitalen Check
Sie möchten zuerst Ihre konkrete Situation besprechen?
Dann starten wir mit Tätigkeit, KSK-/Krankenversicherungsstatus und den zwei oder drei Risiken, die wirtschaftlich wirklich relevant sind.
KSK-Absicherung besprechen