Wochenaufenthalter Schweiz: Statusfragen, Fristen, Steuern und Absicherung für Beschäftigte, die unter der Woche in der Schweiz wohnen.
Grenzgänger Schweiz
Wochenaufenthalter in der Schweiz: Status, Steuern und Absicherung
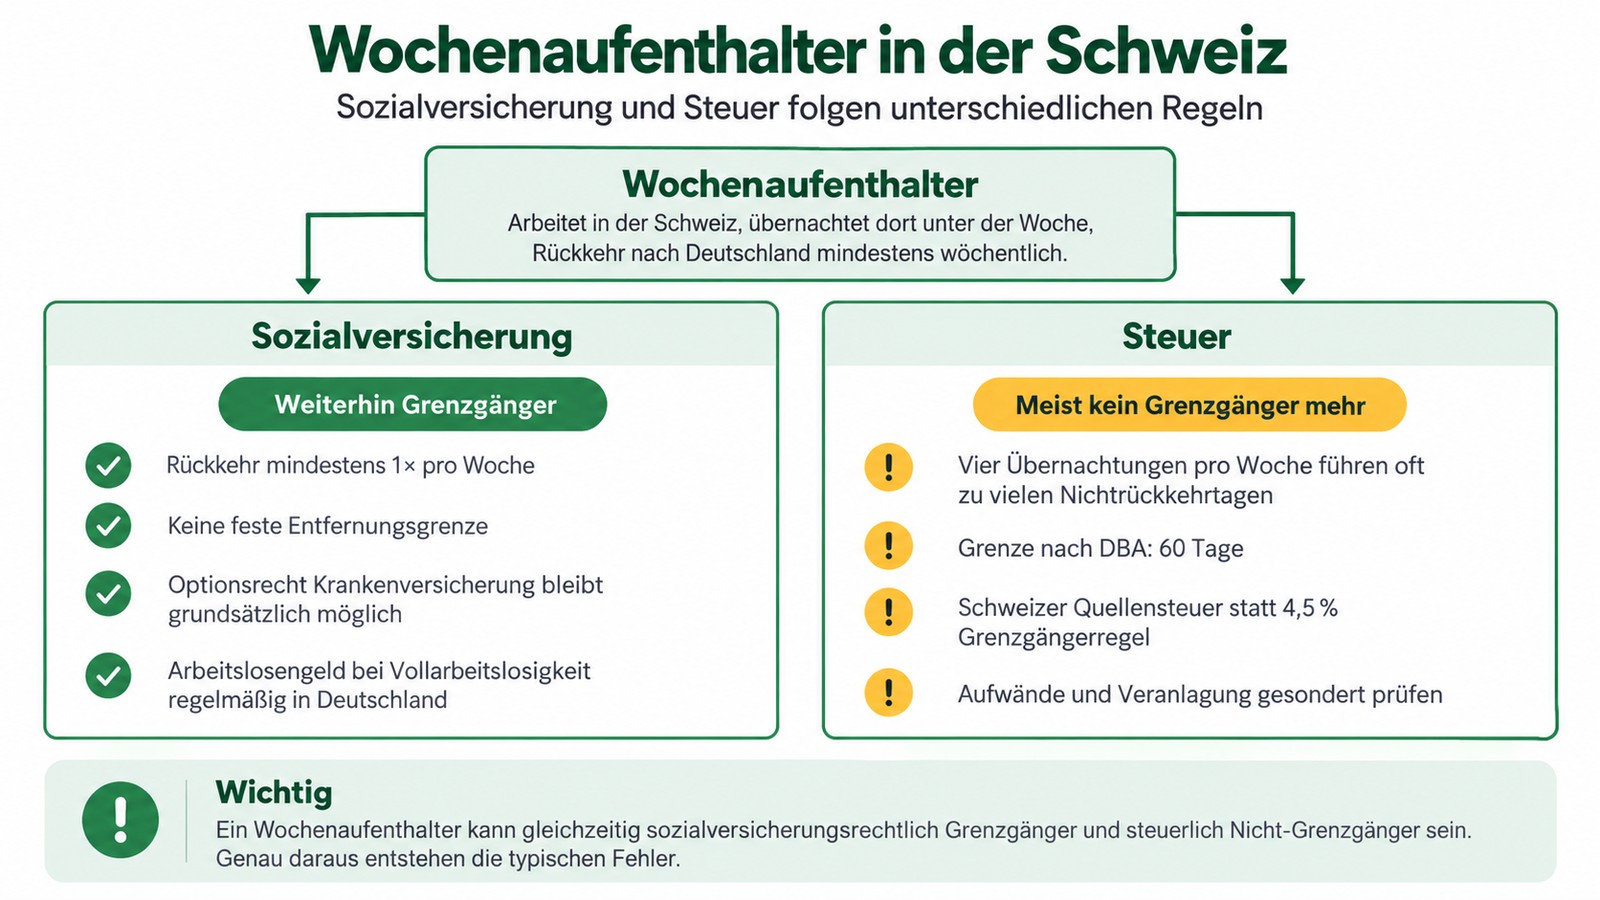
Wer unter der Woche in der Schweiz wohnt und am Wochenende nach Hause fährt, fällt zwischen zwei Systeme. In der Sozialversicherung bleibt er Grenzgänger. Im Steuerrecht ist er meist keiner mehr. Diese Seite ordnet beides und zeigt, was daran hängt.
Wenn Sie nur drei Minuten haben
Kurzantwort: Wer in der Schweiz arbeitet, dort unter der Woche übernachtet und mindestens einmal wöchentlich nach Deutschland zurückkehrt, bleibt sozialversicherungsrechtlich Grenzgänger. Steuerlich ist er bei einem typischen Wochenaufenthalt dagegen in aller Regel kein Grenzgänger mehr.
- Sozialversicherung: Die mindestens wöchentliche Rückkehr genügt; eine feste Entfernungsgrenze gibt es dafür nicht.
- Krankenversicherung: Das Optionsrecht kann bestehen bleiben, solange der Wohnort im koordinierungsrechtlichen Sinn in Deutschland liegt. Die kantonale Stelle entscheidet nach den tatsächlichen Verhältnissen.
- Steuer: Mehr als 60 beruflich bedingte Nichtrückkehrtage führen regelmäßig aus der Grenzgängerregelung des Artikels 15a heraus.
- Praxis: Krankenversicherungswahl, Rückkehrtage, Homeoffice und Lebensmittelpunkt sollten von Beginn an sauber dokumentiert werden.
Stand der fachlichen Prüfung: 9. September 2026.
Auf dieser Seite
- Wer Wochenaufenthalter ist
- Statusgrenzen im Selbsttest
- Der Widerspruch zwischen Steuer und Sozialversicherung
- Bewilligung, Anmeldung, Wohnsitz
- Krankenversicherung und Optionsrecht
- Steuern: was sich gegenüber dem Grenzgänger ändert
- Wenn der Status kippt
- Arbeitslosigkeit, Pflege, Unfall, Berufsschutz
- Die Wohnung in der Schweiz
- Prüfliste
- Häufige Fragen
Wer Wochenaufenthalter ist – und wer nur so heißt
Wochenaufenthalter ist, wer seinen Lebensmittelpunkt in Deutschland behält, in der Schweiz arbeitet, dort unter der Woche übernachtet und regelmäßig am Wochenende zurückkehrt. Der Begriff stammt aus dem Schweizer Melderecht: Artikel 16 Absatz 1 der Verordnung über Zulassung, Aufenthalt und Erwerbstätigkeit beschreibt ihn als Aufenthalt an einem anderen Ort ohne Verlegung des Mittelpunktes der Lebensverhältnisse. Genau dieser Halbsatz entscheidet später fast alles. Die Schweizerische Steuerverwaltung führt dieselbe Personengruppe unter dem Namen internationaler Wochenaufenthalter. Umgangssprachlich heißt sie oft Wochenpendler; gemeint ist dasselbe.
Drei Konstellationen werden regelmäßig verwechselt:
| Konstellation | Wohnsitz | Rückkehr | Was das bedeutet |
|---|---|---|---|
| Tagespendler | Deutschland | arbeitstäglich | Grenzgänger im Sozialversicherungs- und im Steuerrecht. Der Regelfall der übrigen Seiten dieses Clusters. |
| Wochenaufenthalter | Deutschland | wöchentlich | Grenzgänger nur im Sozialversicherungsrecht. Steuerlich in aller Regel nicht mehr. Diese Seite. |
| Zuzug in die Schweiz | Schweiz | entfällt | Kein Grenzgänger. Versicherungspflicht in der Schweiz ohne Wahlrecht, deutsche Verträge müssen einzeln geprüft werden. |
Die Grenze zwischen der zweiten und der dritten Zeile ist keine Formalie und auch keine Frage der Meldeadresse. Maßgeblich ist, wo das Zentrum des häuslichen Lebens liegt – also der Schwerpunkt der familiären, sozialen und privaten Beziehungen. Die Weisungen des Staatssekretariats für Migration sagen dazu ausdrücklich, dass dem Arbeitsort und dem Ort des überwiegenden tatsächlichen Aufenthalts keine maßgebende Bedeutung zukommt. Wer also vier von sieben Nächten in der Schweiz verbringt, wird dadurch allein nicht zum Schweizer Einwohner.
Statusgrenzen im Selbsttest
Sechs Angaben genügen, um die Richtung zu bestimmen. Ihre Angaben werden ausschließlich in Ihrem Browser verarbeitet, nicht übertragen und nicht gespeichert. Die Einordnung ist allgemein und ersetzt keine Prüfung Ihres Einzelfalls.
Bitte alle sechs Angaben wählen.
Der Widerspruch: Grenzgänger in der Sozialversicherung, kein Grenzgänger in der Steuer
Die beiden Rechtsgebiete benutzen dasselbe Wort für zwei verschiedene Dinge. Das Staatssekretariat für Migration weist in seinen Weisungen sogar eigens darauf hin, dass der steuerrechtliche und der ausländerrechtliche Grenzgängerbegriff nicht übereinstimmen.
Im Sozialversicherungsrecht steht die Definition in Artikel 1 Buchstabe f der Verordnung (EG) Nr. 883/2004: Grenzgänger ist, wer in einem Mitgliedstaat arbeitet, in einem anderen wohnt und dorthin in der Regel täglich, mindestens jedoch einmal wöchentlich zurückkehrt. Sinngleich formuliert Anhang I Artikel 7 Absatz 1 des Freizügigkeitsabkommens die ausländerrechtliche Voraussetzung. Die wöchentliche Rückkehr genügt also ausdrücklich. Der Leitfaden der Gemeinsamen Einrichtung KVG sagt dazu in der Ausgabe 2026, jemand mit Lebensmittelpunkt in Luxemburg, der nur am Wochenende zurückfährt, gelte genauso als Grenzgänger wie derjenige, der täglich von Lörrach nach Basel pendelt.
Im Steuerrecht entfällt die Grenzgängereigenschaft, wenn jemand an mehr als 60 Arbeitstagen im Jahr aus beruflichem Anlass nicht an seinen Wohnsitz zurückkehrt. Diese Grenze steht seit jeher in Artikel 15a Absatz 2 des Abkommens. Neu ist seit dem Besteuerungszeitraum 2026, dass die Zählregeln dazu nicht mehr nur in einer Verwaltungsvereinbarung, sondern im Protokoll zum Abkommen selbst stehen und damit Gesetzesrang haben. Wer vier Nächte pro Woche in der Schweiz bleibt, kommt bei rund 45 Arbeitswochen auf etwa 180 solcher Tage; die Grenze von 60 ist rechnerisch nach fünfzehn Arbeitswochen erreicht, also etwa Mitte April.
Was daraus folgt: Sie können sich in der Krankenversicherung wie ein Grenzgänger verhalten und müssen in der Steuererklärung wie ein Nicht-Grenzgänger vorgehen. Wer eine dieser beiden Seiten aus der anderen ableitet, macht einen Fehler, der erst im Bescheid oder im Leistungsfall auffällt.
Bewilligung, Anmeldung, Wohnsitz
Für den Wochenaufenthalt braucht es keine zweite Bewilligung. Die Grenzgängerbewilligung G gilt für die ganze Schweiz, und die Weisungen des Staatssekretariats für Migration halten fest, dass Grenzgänger sich während der Woche in der ganzen Schweiz aufhalten können; eine zusätzliche ausländerrechtliche Bewilligung ist neben der Grenzgängerbewilligung nicht erforderlich. Grenzzonen gibt es für Angehörige der EU und der EFTA nicht mehr, weder auf Schweizer noch auf deutscher Seite. Die verbreitete Vorstellung, man müsse nahe an der Grenze wohnen, ist seit Jahren überholt.
Was verlangt wird, ist eine Anmeldung am Aufenthaltsort. Nach Artikel 9 Absatz 4 der Verordnung über die Einführung des freien Personenverkehrs haben Grenzgänger, die sich während der Woche in der Schweiz aufhalten, sich bei der zuständigen kommunalen Behörde anzumelden; die Frist beträgt nach Artikel 16 Absatz 1 der Zulassungsverordnung 14 Tage ab Aufnahme des Wochenaufenthalts, wenn dieser mehr als drei Monate im Kalenderjahr dauert. Die drei Monate sind die Voraussetzung, nicht der Fristbeginn: Wer erst nach drei Monaten anmeldet, ist zu spät. Welche Unterlagen die Gemeinde verlangt, ist von Gemeinde zu Gemeinde verschieden; üblich sind Ausweis, Mietvertrag, Grenzgängerbewilligung und ein Nachweis des deutschen Hauptwohnsitzes.
Diese Anmeldung begründet keinen Wohnsitz. Das Registerharmonisierungsgesetz definiert die Aufenthaltsgemeinde ausdrücklich als Aufenthalt ohne Absicht dauernden Verbleibens – das genaue Gegenteil des Wohnsitzes nach Artikel 23 des Zivilgesetzbuchs, der die Absicht dauernden Verbleibens verlangt. Der Leitfaden der Gemeinsamen Einrichtung KVG formuliert es für die Praxis so: Die Anmeldung bei der Gemeinde ist lediglich ein Indiz für den Wohnsitz, maßgebend sind die tatsächlichen Verhältnisse.
Krankenversicherung: das Optionsrecht bleibt
Das ist der Punkt, an dem im Netz die widersprüchlichsten Angaben kursieren. Nach dem Wortlaut der einschlägigen Normen und nach dem Leitfaden der Gemeinsamen Einrichtung KVG beendet der Wochenaufenthalt allein das Optionsrecht nicht. Entschieden wird das im Einzelfall von der kantonalen Stelle.
Das Optionsrecht steht in Anhang XI der Verordnung (EG) Nr. 883/2004, Eintrag Schweiz, Ziffer 3, und im Landesrecht in Artikel 2 Absatz 6 der Krankenversicherungsverordnung. Beide Normen knüpfen nicht an den Grenzgängerstatus an, sondern an drei andere Voraussetzungen: Unterstellung unter Schweizer Recht, Wohnen außerhalb der Schweiz und Wohnstaat Deutschland, Frankreich, Italien oder Österreich. Solange der Wohnort im koordinierungsrechtlichen Sinn in Deutschland liegt, sind diese Voraussetzungen dem Wortlaut nach erfüllt. Wo dieser Wohnort liegt, bestimmt sich nach Artikel 11 der Verordnung (EG) Nr. 987/2009 nach den tatsächlichen Verhältnissen – und genau darüber wird im Zweifel gestritten.
Der Leitfaden der Gemeinsamen Einrichtung KVG entscheidet in der Ausgabe 2026 genau diesen Sachverhalt an einem Fallbeispiel: Eine Person bewohnt in der Schweiz eine Eineinhalbzimmerwohnung, hält sich dort von Montag bis Freitag auf und kehrt am Wochenende zu ihrer Familie nach Deutschland zurück, wo sich der Mittelpunkt ihrer Interessen befindet. Ergebnis: Da sich an Wohn- und Erwerbssituation nichts ändert, bleibt das ausgeübte Optionsrecht rechtsgültig. Der Leitfaden zieht dieselbe Linie sogar dann, wenn das Migrationsamt später eine Aufenthaltsbewilligung B ausstellt – allein die Bewilligungsart ändert die Verhältnisse nicht.
Der Vorbehalt: Das ist eine Sachverhaltsfrage, keine Statusfrage, und die Beweislast liegt bei Ihnen. Eine Norm, die den Fall Grenzgänger mit Schweizer Wochenaufenthalt krankenversicherungsrechtlich ausdrücklich regelt, gibt es nicht; ein einschlägiges Urteil ebenfalls nicht. Entschieden wird von der kantonalen Stelle nach den tatsächlichen Umständen. Für Sie sprechen: Familie und Hauptwohnung in Deutschland, dokumentierte wöchentliche Rückkehr, deutscher Erstwohnsitz, deutsche Steueransässigkeit, eine erkennbar als Zweitunterkunft angelegte Schweizer Wohnung. Gegen Sie sprechen: mitziehende Familie, Aufgabe der deutschen Wohnung, ein steuerlicher Wohnsitz in der Schweiz, tatsächlich seltene Rückkehr.
Für Frist, Form und Folgen der Wahl gilt nichts Besonderes: drei Monate ab Entstehung der Versicherungspflicht, schriftliches Gesuch, Entscheidung durch die kantonale Stelle, und die Wahl bindet für die Dauer der ununterbrochenen Erwerbstätigkeit in der Schweiz. Wie die drei Wege im Einzelnen aussehen und was sie kosten, steht auf der Hub-Seite zur Krankenversicherung für Grenzgänger.
Ein Punkt, der nur Wochenaufenthalter trifft und der die Wahl häufiger entscheidet als die Prämie: Die Befreiung setzt nach Artikel 2 Absatz 6 der Krankenversicherungsverordnung den Nachweis voraus, dass Sie im Wohnstaat, während eines Aufenthalts in einem anderen Mitgliedstaat der Europäischen Union und in der Schweiz für den Krankheitsfall gedeckt sind. Sie halten sich vier bis fünf Tage pro Woche dort auf. Prüfen Sie deshalb vor der Wahl, welcher der drei Wege die geplante Behandlung am Wochenaufenthaltsort trägt und welcher nur den Notfall. Für einen Tagespendler ist das eine Randfrage, für Sie nicht.
Und ein Nachsatz zur Entfernung, der über die Krankenversicherung hinausreicht: Deutsche Zusatz- und Pflegebausteine setzen fast durchgängig eine deutsche gesetzliche Krankenversicherung voraus. Wo eine Schweizer Grundversicherung überhaupt akzeptiert wird, geschieht das über Sondervereinbarungen – und deren Versicherungsfähigkeitsklauseln sind nicht einheitlich. In den mir vorliegenden Vereinbarungen genügt für die Krankenzusatzbausteine der gewöhnliche Aufenthalt in Deutschland; eine Vereinbarung für das Pflegetagegeld verlangt dagegen zusätzlich einen Wohnsitz im Grenzgebiet, und die Kosten des Feststellungsverfahrens trägt dort der Versicherungsnehmer. Je weiter Sie von der Grenze entfernt wohnen, desto enger wird also der Kreis der Bausteine, die Ihnen offenstehen. Geprüft wird das an der Klausel, nicht am Beitrag, und vor jedem Antrag neu.
Ist Ihre Partnerin oder Ihr Partner in Deutschland erwerbstätig, sind sie oder er und die Kinder ohnehin in Deutschland zu versichern. Für in Deutschland wohnende Angehörige kann das Optionsrecht außerdem getrennt von Ihrem eigenen ausgeübt werden, allerdings nur einheitlich für alle. Beides ist auf der Hub-Seite ausgeführt.
Ein Detail, das Wochenaufenthalter öfter trifft als Tagespendler: Wer die Wohnung in der Schweiz behält, aber die Erwerbstätigkeit unterbricht, sollte die Unterbrechung belegen können. Ein neues Optionsrecht entsteht nach der Praxis der Gemeinsamen Einrichtung KVG nur bei einer Unterbrechung mit zwischenzeitlicher Versicherungspflicht im Wohnstaat, nicht bei einem bloßen Arbeitgeberwechsel.
Steuern: was sich gegenüber dem Grenzgänger ändert
Alles Folgende setzt voraus, dass Sie abkommensrechtlich in Deutschland ansässig bleiben, also den Mittelpunkt Ihrer Lebensinteressen im Sinne des Artikels 4 Absatz 2 des Abkommens dort haben. Kippt die Ansässigkeit in die Schweiz und bleibt in Deutschland eine ständige Wohnstätte bestehen, greift die überdachende Besteuerung nach Artikel 4 Absatz 3 – das ist ein anderer Fall und ein anderes Rechenwerk.
Die allgemeinen Regeln – die beiden Schwellen des Artikels 15a, die Quellensteuer von 4,5 Prozent, die Vordrucke Gre-1 bis Gre-3 – stehen auf der Seite zu Steuern und Nettolohn für Grenzgänger. Hier geht es nur um das, was für Wochenaufenthalter anders läuft.
Der Statusverlust ist die Regel, nicht die Ausnahme
Seit dem Besteuerungszeitraum 2026 steht die Zählregel im Protokoll zum Abkommen selbst und hat damit Gesetzesrang. Eine Nichtrückkehr liegt vor, wenn die Rückkehr aus beruflichen Gründen nicht möglich oder nicht zumutbar ist und tatsächlich nicht zurückgekehrt wurde. Als Regelbeispiele nennt das Protokoll eine kürzeste Straßenentfernung von über 100 Kilometern für die einfache Wegstrecke oder eine Reisedauer mit öffentlichen Verkehrsmitteln von mehr als anderthalb Stunden. Die beiden Werte sind Regelbeispiele, keine starren Grenzen: Das Protokoll formuliert sie mit „insbesondere“, und der Bundesfinanzhof hat entschieden, dass es auf die Gesamtumstände ankommt – eine Rückkehr kann auch unter 100 Kilometern unzumutbar sein, etwa bei langen Arbeitszeiten.
Beides ist beim typischen Wochenaufenthalter erfüllt. Die Folge: Artikel 15 des Abkommens statt Artikel 15a. Die Schweiz besteuert die dort gearbeiteten Tage zum vollen Quellensteuertarif statt zu 4,5 Prozent. Deutschland stellt diesen Anteil frei, aber unter Progressionsvorbehalt nach § 32b des Einkommensteuergesetzes und unter dem Nachweisvorbehalt des § 50d Absatz 8 des Einkommensteuergesetzes. Homeoffice-Tage in Deutschland und Arbeitstage in Drittstaaten bleiben in Deutschland steuerpflichtig, weil es darauf ankommt, wo Sie sich körperlich aufgehalten haben. Statt der Anlage N-Gre brauchen Sie Anlage N und Anlage N-AUS.
Fünf Punkte, die in der Praxis Geld kosten
| Punkt | Worum es geht |
|---|---|
| Zuständiger Kanton | Für die Quellensteuer ist der Kanton des Wochenaufenthalts zuständig, nicht der Kanton des Arbeitgebers. Arbeitgeber in Zug, Wochenwohnung in Zürich: es gilt der Zürcher Tarif. Ein häufiger und teurer Irrtum. |
| Abzüge nur über die Veranlagung | Die Kosten für Unterkunft und Heimreisen lassen sich nicht über eine Tarifkorrektur geltend machen, sondern nur über die nachträgliche ordentliche Veranlagung. Frist ist der 31. März des Folgejahres; sie wird nicht erstreckt. Getrennt davon: Wurde Quellensteuer auch auf Tage erhoben, die Sie in Deutschland oder in Drittstaaten gearbeitet haben, verlangen Sie eine Neuberechnung nach Artikel 137 des Bundesgesetzes über die direkte Bundessteuer – ebenfalls bis zum 31. März. |
| Umfang der Abzüge | Abziehbar sind die ortsüblichen Auslagen für ein Zimmer, nicht die tatsächliche Wohnungsmiete; die Verpflegung nur nach Pauschale, ein höherer Nachweis ist ausgeschlossen; die Heimreisen nur bis zum Fahrkostenmaximum, bei der direkten Bundessteuer 3.300 Franken im Jahr, Stand 2026; die Kantone haben eigene Höchstbeträge. Bei Wohnort Hamburg oder Berlin deckt das die tatsächlichen Kosten bei Weitem nicht. |
| Der 90-Prozent-Test | Die Veranlagung setzt in aller Regel voraus, dass mindestens 90 Prozent der weltweiten Bruttoeinkünfte in der Schweiz besteuert werden. Das Bruttoeinkommen des Ehegatten zählt mit. Bei 160.000 Franken Schweizer Lohn scheitert der Test rechnerisch bereits, wenn die Partnerin mehr als rund 17.800 Franken brutto verdient. Jeder Homeoffice-Tag verschlechtert die Quote zusätzlich. |
| Leitende Angestellte | Ist Ihre Funktion im Schweizer Handelsregister eingetragen – Direktor, Vizedirektor, Prokurist, Geschäftsführer –, greift Artikel 15 Absatz 4 des Abkommens, der der allgemeinen Regel vorgeht, selbst aber unter dem Vorbehalt der Grenzgängerregelung steht. Die Freistellung erstreckt sich dann nach der Rechtsprechung des Bundesfinanzhofs auch auf Tätigkeiten außerhalb der Schweiz – vorausgesetzt, die Besteuerung in der Schweiz ist nachgewiesen, und die Funktion umfasst nicht ausschließlich Aufgaben außerhalb der Schweiz. Ohne Eintrag wird tageweise aufgeteilt. Der Handelsregisterauszug gehört deshalb an den Anfang jeder Prüfung. |
Größenordnung, mit Kanton und Stand
Belastbare Prozentzahlen gibt es nur pro Kanton. Für den Kanton Zürich, Monatstarif Ausgabe 2026, ergibt ein Bruttomonatslohn von 13.333 Franken – also 160.000 Franken im Jahr – einen Steuersatz von 13,73 Prozent im Tarifcode A0N (ledig, ohne Kirchensteuer) und 10,22 Prozent im Tarifcode B0N (verheiratet, Alleinverdiener, ohne Kirchensteuer). Das ist ausschließlich die Steuer. Die Beiträge zu AHV, IV, EO, Arbeitslosenversicherung, Nichtberufsunfall und Pensionskasse gehen zusätzlich vom Lohn ab; im Tarif sind sie nur als Pauschale bei der Satzermittlung berücksichtigt. In Zug oder Schwyz liegen die Sätze deutlich niedriger, in Bern oder in der Waadt höher. Eine Aussage die Schweiz kostet X Prozent ist ohne Kantonsangabe wertlos.
Für den Steuerberater, nicht für eine Faustregel: Ob die Beiträge zur Schweizer Vorsorge in Deutschland als Sonderausgaben abziehbar sind, ist offen. Das Gesetz lässt den Abzug nur zu, wenn der andere Staat keinerlei steuerliche Berücksichtigung von Vorsorgeaufwendungen zulässt – der Schweizer Quellensteuertarif enthält aber Pauschalen für AHV, IV, EO, Arbeitslosenversicherung, Nichtberufsunfall und die zweite Säule. Eine abschließende höchstrichterliche Klärung für die im Schweizer Quellensteuertarif enthaltenen Pauschalen ist mir nicht bekannt. Bei sechsstelligen Gehältern geht es dabei um vier- bis fünfstellige Beträge; die Frage gehört vorab geklärt, nicht nachträglich.
Wenn der Status kippt
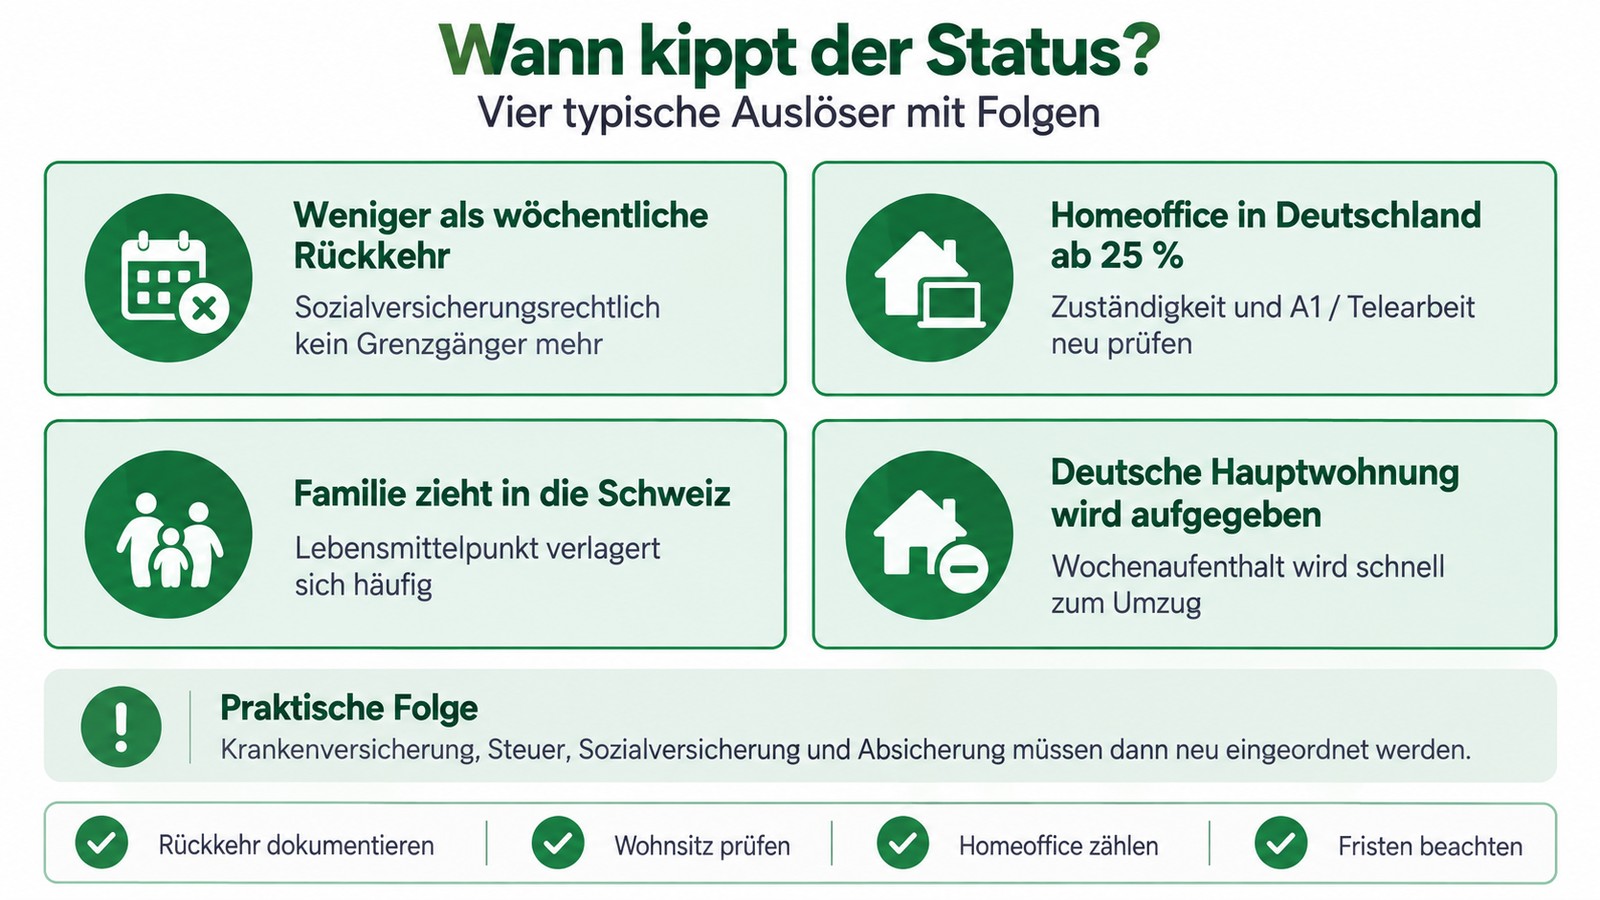
Mehrere Entwicklungen können die Einordnung verändern. Vier typische Auslöser zeigt die Übersicht; darunter folgen die rechtlichen Details.
Homeoffice ab einem Viertel der Arbeitszeit
Wer einen wesentlichen Teil der Arbeit im deutschen Homeoffice erbringt, unterliegt nach den Regeln zur Mehrfachbeschäftigung dem deutschen Sozialversicherungsrecht – mit allen Zweigen, nicht nur der Krankenversicherung. Der Schwellenwert liegt bei 25 Prozent der Arbeitszeit oder des Arbeitsentgelts im Wohnstaat, und gemessen wird die gesamte dort ausgeübte Tätigkeit – Kundentermine, Messen und Dienstreisen in Deutschland zählen mit. Bei einer Fünftagewoche ist ein Homeoffice-Tag bereits 20 Prozent; ab 1,25 Tagen ist die Schwelle erreicht. Das multilaterale Rahmenübereinkommen zur Telearbeit lässt bis knapp 50 Prozent zu, aber nur auf Antrag, nachgewiesen durch eine A1-Bescheinigung, höchstens drei Jahre je Vereinbarung mit Verlängerung auf erneuten Antrag, rückwirkend höchstens drei Monate. Es greift außerdem nicht, wenn im Wohnstaat neben der Telearbeit noch etwas anderes stattfindet, etwa Kundentermine, ein zweiter Arbeitgeber oder ein Mandat, und auch nicht, wenn Sie gewöhnlich in Staaten außerhalb der Unterzeichnerstaaten tätig sind. Für Führungskräfte mit Reisetätigkeit ist das ein realistischer Ausschlussgrund.
Steuerlich gilt eine ganz andere Zahl: Dort geht es seit 2026 um eine Rückkehr an mindestens 20 Prozent der vereinbarten Arbeitstage. Die beiden Prozentsätze haben nichts miteinander zu tun und werden regelmäßig verwechselt.
Wegfall der wöchentlichen Rückkehr
Bleibt die wöchentliche Rückkehr aus, entfällt die Voraussetzung der Grenzgängerbewilligung. Sie kann dann widerrufen oder nicht verlängert werden; nötig wird eine Aufenthaltsbewilligung B oder eine Kurzaufenthaltsbewilligung L. Wie die Migrationsämter das kontrollieren, ist nirgends geregelt – entscheidend wird es erfahrungsgemäß erst, wenn ohnehin etwas geprüft wird.
Verlegung des Lebensmittelpunkts
Zieht die Familie mit und wird die deutsche Wohnung aufgegeben, ist das kein Wochenaufenthalt mehr, sondern ein Umzug. Dann besteht Versicherungspflicht in der Schweiz ohne Optionsrecht, und zwar innerhalb von drei Monaten nach der Anmeldung bei der Einwohnerkontrolle, rückwirkend ab der Anmeldung. Gleichzeitig ändern sich die Voraussetzungen für deutsche Verträge grundlegend. Das ist ein eigenes Thema und gehört vor den Umzug, nicht danach.
Was der Status wirtschaftlich bedeutet
Arbeitslosengeld kommt aus Deutschland
Bei Vollarbeitslosigkeit ist nach Artikel 65 der Verordnung (EG) Nr. 883/2004 der Wohnstaat zuständig. Sie melden sich also bei der deutschen Arbeitsagentur und erhalten deutsches Arbeitslosengeld, obwohl die Beiträge in der Schweiz gezahlt wurden. Bemessen wird nach Artikel 62 Absatz 3 derselben Verordnung zwar der Schweizer Lohn – aber nur bis zur deutschen Beitragsbemessungsgrenze in der Arbeitslosenversicherung. Alles darüber fällt weg. Bei sechsstelligem Salär ist das die wirtschaftlich härteste Folge des Status, und sie wird selten thematisiert.
Pflege ist die strukturelle Lücke
Die Schweiz kennt keine Pflegeversicherung nach deutschem Muster. Das Krankenversicherungsgesetz leistet nach Artikel 25a nur einen gedeckelten Beitrag an die Pflegeleistungen; die Restfinanzierung für Pflege in der Schweiz regeln die Kantone. Für Sie zählt aber etwas anderes, weil Sie in Deutschland gepflegt würden: Bei Pflegebedürftigkeit trennt das Koordinierungsrecht Sach- und Geldleistung. Sachleistungen richten sich nach dem Recht des Wohnstaats, Sie erhalten sie also über eine aushelfende deutsche Pflegekasse zulasten des Schweizer Versicherers. Geldleistungen richten sich nach dem Recht des zuständigen Staates – und die Schweiz kennt keine Geldleistung bei Pflegebedürftigkeit. Genau dort liegt die Lücke: kein Pflegegeld, und damit keine Mittel für die Pflege durch Angehörige.
Auf der deutschen Seite endet die Pflegeversicherungspflicht mit der Mitgliedschaft in der gesetzlichen Krankenversicherung, weil das Sozialgesetzbuch daran anknüpft. Ob die freiwillige Weiterversicherung in der deutschen Pflegeversicherung während der Unterstellung unter das Schweizer Recht offensteht, ist zweifelhaft: Artikel 14 Absatz 2 der Verordnung (EG) Nr. 883/2004 verbietet eine freiwillige Versicherung in einem anderen Staat, solange Pflichtversicherung besteht, und Pflegeleistungen gelten nach der Rechtsprechung des Europäischen Gerichtshofs als Leistungen bei Krankheit. Eine Entscheidung genau zu dieser Frage ist mir nicht bekannt; sie sollte vor der Wahl bei der Pflegekasse geklärt werden.
Praktisch heißt das: Wer im Schweizer System bleibt, hat Sachleistungen, aber kein Pflegegeld und keine Pflegegrade nach deutschem Muster. Wer das Optionsrecht zugunsten der deutschen Krankenversicherung zieht, bleibt in der deutschen Pflegeversicherung. Diese Weichenstellung wird bei der Optionswahl fast immer nur unter Kostengesichtspunkten diskutiert. Das ist zu kurz gesprungen.
Unfall ist gedeckt, Berufsschutz nicht
Die obligatorische Unfallversicherung knüpft an die Beschäftigung in der Schweiz an, nicht an den Wohnsitz; ab acht Wochenstunden beim selben Arbeitgeber ist auch der Nichtberufsunfall eingeschlossen. Anders sieht es bei längerer Krankheit aus: Die Schweizer Invalidenversicherung kennt keinen Berufsschutz im Sinne des § 172 Absatz 2 des Versicherungsvertragsgesetzes. Sie misst nach den Artikeln 6 bis 16 des Bundesgesetzes über den Allgemeinen Teil des Sozialversicherungsrechts am gesamten zumutbaren Arbeitsmarkt; ein Rentenanspruch entsteht nach Artikel 28 des Invalidenversicherungsgesetzes erst ab einem Invaliditätsgrad von 40 Prozent und nach einem Jahr Wartezeit. Was das für die eigene Absicherung bedeutet und warum das verbreitete Argument, mit Lohnfortzahlung und Krankentaggeld sei man ohnehin abgesichert, in dieser Form nicht trägt, steht auf der Seite zur Einkommensabsicherung für Grenzgänger.
Die Wohnung in der Schweiz
Ein Punkt, den fast alle übersehen, weil er klein wirkt, bis etwas passiert.
Die deutsche Hausratversicherung deckt die Schweizer Wochenwohnung in aller Regel nicht. Versicherungsort ist nach den marktüblichen Bedingungswerken die im Versicherungsschein bezeichnete Wohnung; die Außenversicherung gilt nur, solange sich Sachen vorübergehend außerhalb befinden, und die Doppelwohnsitzregelung nur für eine Übergangsfrist. Eine über Jahre angemietete Zweitwohnung ist beides nicht. Einzelne Tarife schließen eine ständig bewohnte Zweitwohnung im europäischen Ausland ausdrücklich ein – maßgeblich ist Ihr eigenes Bedingungswerk, nicht die Musterbedingung.
Die deutsche Privathaftpflicht deckt im Ausland gelegene Wohnungen nach den marktüblichen Bedingungen typischerweise nur bei vorübergehender Benutzung oder Anmietung, und die Auslandsdeckung ist häufig zusätzlich befristet. An diesem Wort hängt alles, und ein Wochenaufenthalt über mehrere Jahre lässt sich damit nicht mehr begründen. Für Mietsachschäden in der Schweizer Wohnung ist das der entscheidende Punkt – ob und wie lange Ihr Vertrag sie trägt, steht in Ihren Bedingungen.
Eine Schweizer Haushaltversicherung, also die Kombination aus Hausrat und Privathaftpflicht, ist in den meisten Kantonen freiwillig; in Nidwalden, der Waadt, Freiburg und dem Jura ist die Hausratversicherung gegen Feuer- und Elementarschäden obligatorisch. Unabhängig davon verlangen Vermieter und Verwaltungen den Nachweis regelmäßig als Voraussetzung für den Mietvertrag. Beim Hausrat stehen die Verträge sauber nebeneinander, weil die Risikoorte verschieden sind. Bei der Haftpflicht ist das anders: Sie ist personen- und nicht ortsbezogen, eine Schweizer Haushaltversicherung deckt in der Regel den ganzen Haushalt. Hier entsteht eine Doppelversicherung, die man bewusst regeln sollte, statt sie entstehen zu lassen.
Meine Einschätzung
Der Fehler, den ich bei Wochenaufenthaltern am häufigsten sehe, ist nicht die Steuer, sondern die Reihenfolge. Die Krankenversicherungswahl bindet für die Dauer der Tätigkeit, die drei Monate laufen ab dem ersten Arbeitstag, und die Belege für den Lebensmittelpunkt legt man nicht rückwirkend an. Wer erst nach dem ersten Lohnausweis anfängt zu rechnen, hat die beiden Entscheidungen mit der längsten Bindung bereits getroffen.
Was dabei fast immer untergeht: Die Pflegefrage ist kein Kostenpunkt, sondern eine Weichenstellung. Sie wird bei der Optionswahl praktisch nur über die Prämie diskutiert. Das ist zu kurz gesprungen.
Jan Pohl, ungebundener Versicherungsmakler, Aachen · Erlaubnis nach § 34d Absatz 1 der Gewerbeordnung. Als Versicherungsmakler werde ich im Auftrag des Kunden tätig; Einzelheiten stehen in der Erstinformation.
Prüfliste für den Start
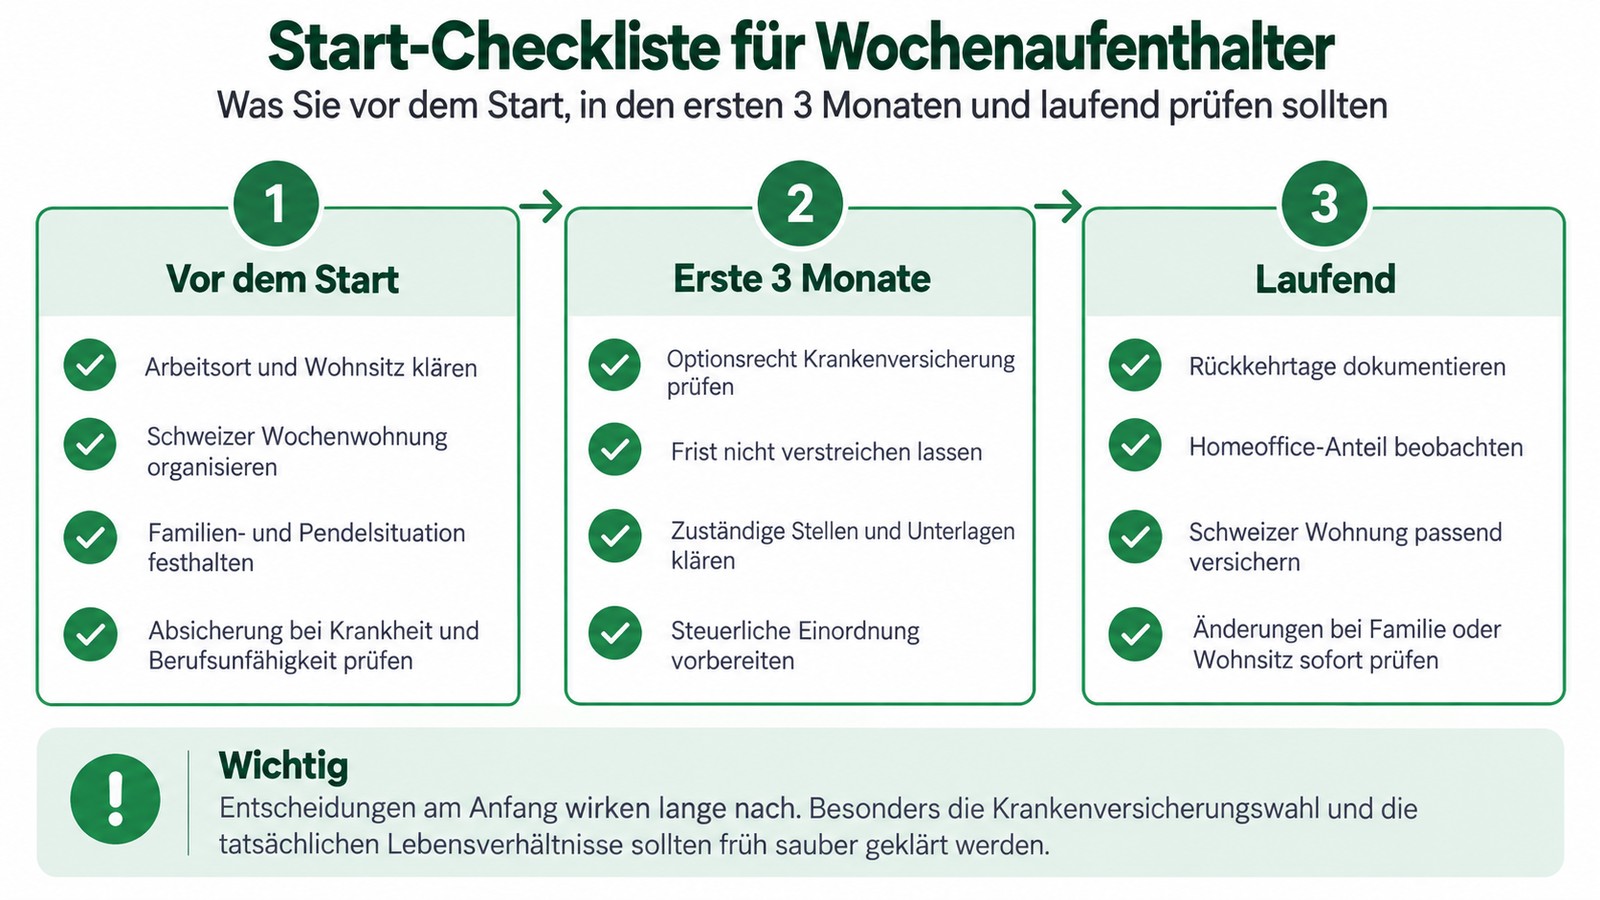
- Arbeitsvertrag lesen: Beginn der Erwerbstätigkeit, Wochenarbeitszeit, Homeoffice-Regelung, Krankentaggeld, Pensionskasse, Unfalldeckung.
- Handelsregisterauszug des Arbeitgebers prüfen, wenn eine Funktion als Direktor, Vizedirektor, Prokurist oder Geschäftsführer im Raum steht.
- Krankenversicherung wählen und das Gesuch schriftlich stellen – innerhalb von drei Monaten ab Beginn der Erwerbstätigkeit, bei der kantonalen Stelle, nicht beim Versicherer.
- Belege für den Lebensmittelpunkt anlegen und behalten: deutscher Hauptwohnsitz, Mietvertrag oder Grundbuch, Familienwohnsitz, Nachweise der wöchentlichen Rückkehr.
- Wochenaufenthalt in der Schweizer Gemeinde anmelden: innerhalb von 14 Tagen nach Aufnahme, sobald absehbar ist, dass er mehr als drei Monate im Kalenderjahr dauert.
- Homeoffice-Anteil festlegen und dokumentieren. Bei mehr als einem Tag pro Woche vorher klären, ob ein Antrag nach dem Rahmenübereinkommen nötig und möglich ist.
- Schweizer Haushaltversicherung für die Zweitwohnung abschließen, bevor der Mietvertrag läuft.
- Fahrzeug klären: Ein dauerhaft in der Schweiz abgestelltes deutsches Fahrzeug und ein privat genutzter Schweizer Firmenwagen unterliegen jeweils eigenen zollrechtlichen Regeln. Beides vor dem ersten Tag klären.
- Steuerlich einstellen: Nichtrückkehrtage vom Arbeitgeber bescheinigen lassen, Anlage N und N-AUS statt N-Gre, und den 31. März für die nachträgliche Veranlagung im Kalender vormerken.
- Pflege- und Berufsschutzlücke bewerten, bevor die Krankenversicherungswahl getroffen wird – sie bindet für die Dauer der Tätigkeit.
Häufige Fragen
Bin ich als Wochenaufenthalter noch Grenzgänger?
Sozialversicherungsrechtlich ja. Artikel 1 Buchstabe f der Verordnung (EG) Nr. 883/2004 verlangt eine Rückkehr in der Regel täglich, mindestens jedoch einmal wöchentlich; dieselbe Formulierung steht in Anhang I Artikel 7 Absatz 1 des Freizügigkeitsabkommens. Steuerlich in aller Regel nicht mehr, weil vier Übernachtungen pro Woche etwa 180 Nichtrückkehrtage ergeben und die Grenze bei 60 liegt.
Verliere ich das Optionsrecht bei der Krankenversicherung, wenn ich mich in der Schweiz anmelde?
Nicht allein deshalb. Die Anmeldung als Wochenaufenthalter ist definitionsgemäß eine Anmeldung ohne Verlegung des Lebensmittelpunkts und begründet keinen Wohnsitz im Sinne des Zivilgesetzbuchs. Der Leitfaden der Gemeinsamen Einrichtung KVG entscheidet in der Ausgabe 2026 genau diesen Fall zugunsten des Optionsrechts. Entscheidend bleibt der nachweisbare Lebensmittelpunkt, nicht die Meldeadresse und nicht die Bewilligungsart.
Darf ich als Wochenaufenthalter weiter mit der G-Bewilligung arbeiten?
Ja. Die Grenzgängerbewilligung gilt für die ganze Schweiz, und die Weisungen des Staatssekretariats für Migration halten ausdrücklich fest, dass Grenzgänger sich während der Woche in der ganzen Schweiz aufhalten können und dafür keine zusätzliche Bewilligung brauchen. Verlangt wird nur die Anmeldung am Aufenthaltsort.
Gibt es eine Entfernungsgrenze zur Schweizer Grenze?
Nein. Für Angehörige der EU und der EFTA gibt es keine Grenzzonen mehr, weder in der Schweiz noch im Ausland. Wohnort Stuttgart, Hamburg oder Berlin ist ausländerrechtlich und sozialversicherungsrechtlich unproblematisch. Steuerlich dagegen sind die 100 Kilometer sehr wohl relevant: Sie sind seit 2026 das Regelbeispiel für die Unzumutbarkeit der täglichen Rückkehr.
Welchen Steuersatz zahle ich in der Schweiz?
Das hängt vom Kanton des Wochenaufenthalts ab, nicht vom Kanton des Arbeitgebers. Für den Kanton Zürich, Monatstarif Ausgabe 2026, liegt der Satz bei einem Bruttomonatslohn von 13.333 Franken bei 13,73 Prozent im Tarifcode A0N und 10,22 Prozent im Tarifcode B0N. Die Sozialversicherungsbeiträge gehen zusätzlich vom Lohn ab. In anderen Kantonen gelten andere Tarife.
Kann ich die Kosten für die Wochenwohnung absetzen?
In der Schweiz ja, aber nur über die nachträgliche ordentliche Veranlagung und nur bis zum 31. März des Folgejahres. Abziehbar sind die ortsüblichen Auslagen für ein Zimmer, die Verpflegung nach Pauschale und die Heimreisen bis zum Fahrkostenmaximum. Voraussetzung ist in aller Regel, dass mindestens 90 Prozent der weltweiten Bruttoeinkünfte in der Schweiz besteuert werden; das Einkommen des Ehegatten zählt mit. In Deutschland wirkt die doppelte Haushaltsführung bei freigestelltem Lohn nur über den Progressionsvorbehalt.
Wie viel Homeoffice ist unschädlich?
Sozialversicherungsrechtlich weniger als 25 Prozent der Arbeitszeit in Deutschland. Bei einer Fünftagewoche ist ein Homeoffice-Tag bereits 20 Prozent. Das Rahmenübereinkommen zur Telearbeit lässt bis knapp 50 Prozent zu, aber nur auf Antrag und mit A1-Bescheinigung, und es greift nicht, wenn in Deutschland neben der Telearbeit noch andere Tätigkeiten stattfinden. Die steuerliche Schwelle ist eine andere Zahl und darf damit nicht verwechselt werden.
Woher bekomme ich Arbeitslosengeld, wenn ich meine Stelle verliere?
Aus Deutschland. Bei Vollarbeitslosigkeit ist nach Artikel 65 der Verordnung (EG) Nr. 883/2004 der Wohnstaat zuständig. Sie melden sich bei der deutschen Arbeitsagentur und erhalten Leistungen nach deutschem Recht, obwohl die Beiträge in der Schweiz gezahlt wurden.
Was passiert mit meiner Pflegeabsicherung?
Wer im Schweizer System versichert ist, bekommt bei Pflegebedürftigkeit in Deutschland Sachleistungen über eine aushelfende Pflegekasse, aber kein Pflegegeld: Geldleistungen richten sich nach dem Recht des zuständigen Staates, und die Schweiz kennt bei Pflegebedürftigkeit keine. Die deutsche Pflegeversicherungspflicht endet mit der Mitgliedschaft in der gesetzlichen Krankenversicherung. Wer das Optionsrecht zugunsten Deutschlands zieht, bleibt dagegen in der deutschen Pflegeversicherung mit Pflegegrad und Pflegegeld. Diese Frage gehört vor die Wahl, weil die Wahl bindet.
Reicht meine deutsche Hausrat- und Haftpflichtversicherung für die Schweizer Wohnung?
In aller Regel nicht, prüfen sollten Sie es trotzdem im eigenen Bedingungswerk. Der Versicherungsort der Hausratversicherung ist die im Versicherungsschein bezeichnete Wohnung, und die Außenversicherung gilt nur vorübergehend. Die Privathaftpflicht deckt im Ausland gelegene Wohnungen ebenfalls nur bei vorübergehender Anmietung. Eine über Jahre gemietete Zweitwohnung fällt typischerweise nicht darunter; einzelne Tarife sehen Abweichendes vor. Für die Schweizer Wohnung ist eine Schweizer Haushaltversicherung der saubere Weg, die Vermieter ohnehin meist verlangen.
Weiter im Cluster
Quellen und Stand. Freizügigkeitsabkommen, Anhang I Artikel 7 Absatz 1 und Anhang II. Verordnung (EG) Nr. 883/2004, Artikel 1 Buchstabe f, Artikel 11, Artikel 13, Artikel 14 Absatz 2, Artikel 62 Absatz 3, Artikel 65 und Anhang XI, Eintrag Schweiz, Ziffer 3; Verordnung (EG) Nr. 987/2009, Artikel 11, 14 und 16. Rahmenübereinkommen zur Anwendung des Artikels 16 Absatz 1 der Verordnung (EG) Nr. 883/2004 bei gewöhnlicher grenzüberschreitender Telearbeit, in Kraft seit 1. Juli 2023. Verordnung über die Einführung des freien Personenverkehrs, Artikel 4 Absatz 3, Artikel 9 Absatz 4 und Artikel 23 Absatz 1; Zulassungsverordnung Artikel 16; Registerharmonisierungsgesetz Artikel 3; Zivilgesetzbuch Artikel 23 bis 26. Weisungen des Staatssekretariats für Migration zum freien Personenverkehr, Fassung 1/2026, sowie Weisungen Ausländerbereich, Stand 15. Juni 2026, Ziffer 3.1.8 zum Wochenaufenthalt. Krankenversicherungsgesetz Artikel 3 und 25a; Krankenversicherungsverordnung Artikel 1, Artikel 2 Absatz 6 und Artikel 7; Leitfaden der Gemeinsamen Einrichtung KVG, Ausgabe 2026. Abkommen zwischen Deutschland und der Schweiz zur Vermeidung der Doppelbesteuerung in der ab dem Besteuerungszeitraum 2026 geltenden Fassung samt Protokoll, insbesondere Artikel 15, 15a und 24 sowie Protokoll Ziffer 2 und 5. Bundesgesetz über die direkte Bundessteuer, Artikel 26, 91, 99a und 107; Berufskostenverordnung Artikel 9; Kreisschreiben Nr. 45 der Eidgenössischen Steuerverwaltung. Quellensteuertarif des Kantons Zürich, Monatstarif Ausgabe 2026. Unfallversicherungsgesetz Artikel 1a; Unfallversicherungsverordnung Artikel 13. Sozialgesetzbuch Elftes Buch, Paragrafen 20 und 26; Einkommensteuergesetz, Paragrafen 9, 32b und 50d; Versicherungsvertragsgesetz, Paragraf 172 Absatz 2; Invalidenversicherungsgesetz Artikel 28; Bundesgesetz über den Allgemeinen Teil des Sozialversicherungsrechts Artikel 6, 7 und 16; Europäischer Gerichtshof, Urteil vom 5. März 1998, C-160/96. Musterbedingungen für die Hausrat- und die Privathaftpflichtversicherung.
Allgemeine Information, keine Steuer- und keine Rechtsberatung und keine Prüfung Ihres Einzelfalls. Stand der Prüfung: 9. September 2026. Rechtsstand und Verwaltungspraxis ändern sich; Zahlen und Fristen bitte vor einer Entscheidung erneut prüfen. Diese Seite ersetzt keine Steuer- und keine Rechtsberatung.
Wochenaufenthalt sauber aufsetzen
Viele Folgen hängen von den tatsächlichen Verhältnissen und von Entscheidungen ab, die früh getroffen werden müssen. Die Krankenversicherungswahl bindet für die Dauer der Tätigkeit, die Dreimonatsfrist läuft ab dem ersten Arbeitstag, und die Belege für den Lebensmittelpunkt sammelt man nicht rückwirkend. Wenn Sie eine Stelle in der Schweiz vor sich haben oder bereits pendeln: Wir ordnen die versicherungs- und vorsorgerelevanten Punkte ein, klären die Fristen der Krankenversicherungswahl und benennen, an welchen Stellen Sie einen Steuerberater oder eine Anwältin brauchen.