Private Krankenversicherung · Kalkulation verstehen
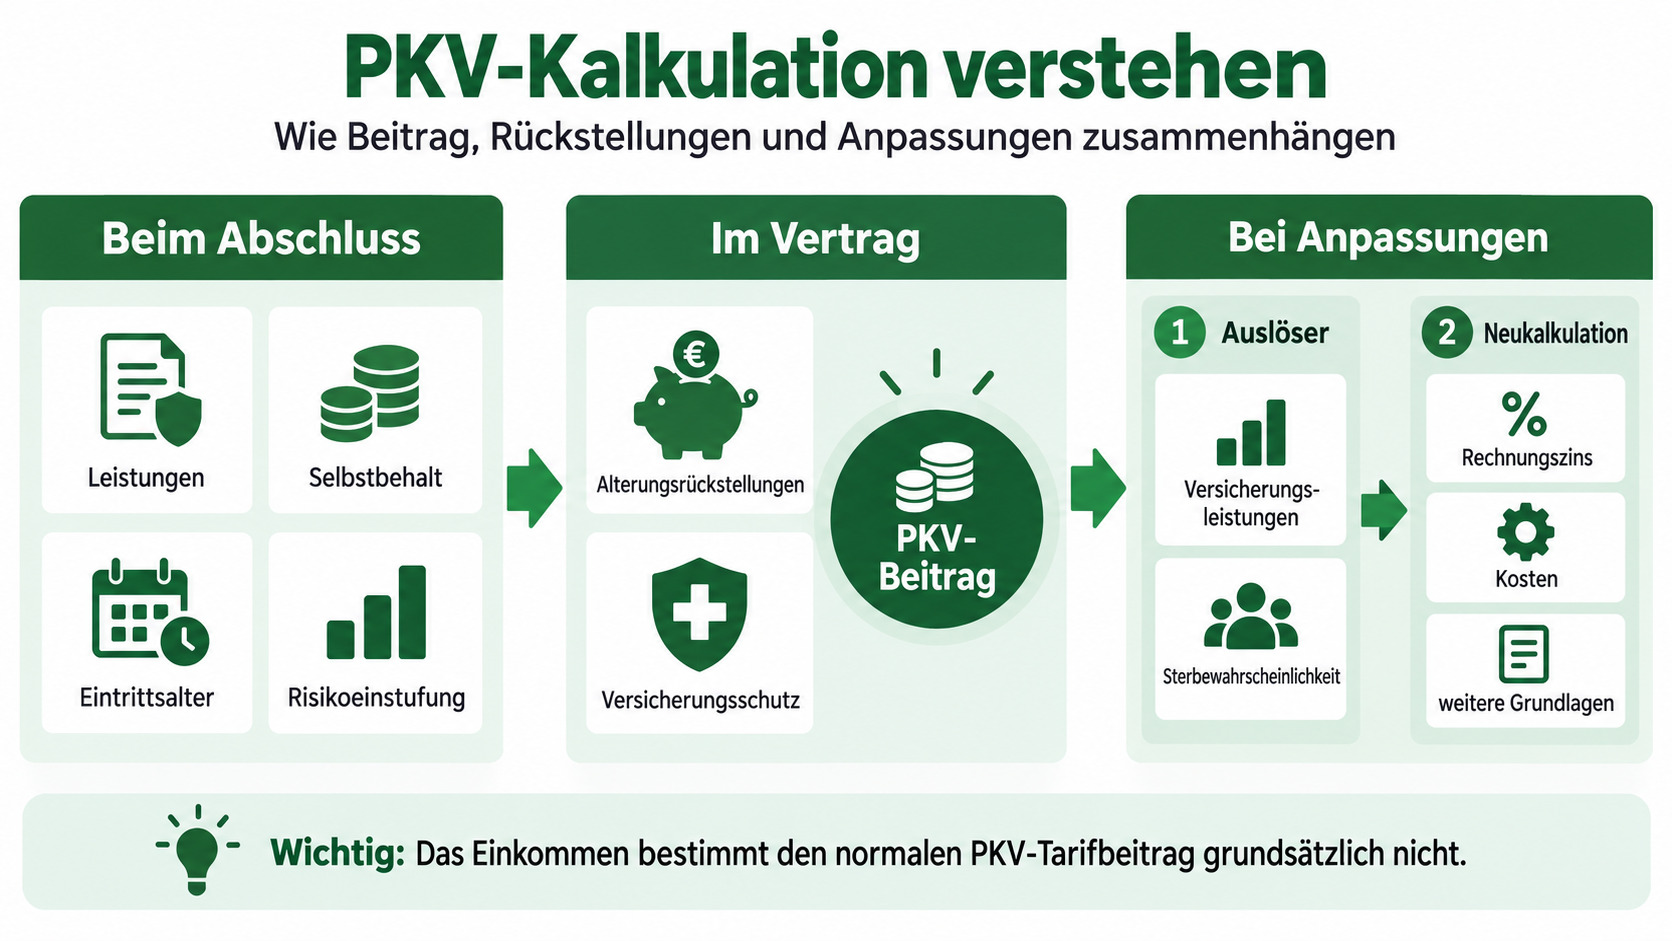
Ihr PKV-Beitrag finanziert den vertraglich vereinbarten Versicherungsschutz heute und berücksichtigt die voraussichtlichen Kosten späterer Lebensjahre. Tarifleistungen, Eintrittsalter, anfängliche Risikoeinstufung und versicherungsmathematische Annahmen wirken dabei zusammen. Das eigene Einkommen bestimmt den normalen PKV-Tarifbeitrag grundsätzlich nicht.
Kurzantwort
Das Wesentliche auf einen Blick
Diese Aussagen betreffen insbesondere die unbefristete Krankheitskostenvollversicherung mit Alterungsrückstellungen. Kinder-, Jugend-, Ausbildungs- und befristete Sondertarife können anders kalkuliert sein. Siehe § 10 KVAV und § 146 Abs. 3 VAG.
1 · Beitragsaufbau
Woraus setzt sich der PKV-Beitrag zusammen?
Der Versicherer berechnet einen Beitrag für das vereinbarte Leistungsversprechen. Dabei verwendet er statistische Annahmen über den künftigen Leistungsbedarf und die Vertragsdauer. Hinzu kommen Kosten- und Sicherheitszuschläge. Ein Teil der Finanzierung wird über das Kapitaldeckungsverfahren zeitlich vorgezogen. Die gesetzliche Kalkulationslogik wird unter anderem in § 146 VAG und § 10 KVAV beschrieben.
| Einflussgröße | Bedeutung für Ihre Entscheidung |
|---|---|
| Leistungen und Selbstbehalt | Tarife können unterschiedliche Erstattungsgrenzen und Eigenkosten haben. |
| Eintrittsalter | Der Versicherungsbeginn beeinflusst den Zeitraum für die kalkulatorische Vorfinanzierung. |
| Risikoeinstufung bei Abschluss | Vorerkrankungen können je nach Tarif und Annahmeentscheidung zu besonderen Vereinbarungen führen. |
| Erwartete Versicherungsleistungen | Kalkuliert werden statistisch erwartete Leistungen, nicht nur Ihre bisher eingereichten Rechnungen. |
| Rechnungszins und weitere Annahmen | Die Berechnung berücksichtigt unter anderem erwartete Verzinsung, Ausscheiden aus dem Bestand sowie Kosten und Sicherheiten. |
| Weitere Vertragsbausteine | Pflegepflichtversicherung, Krankentagegeld und ein Entlastungstarif sind bei der Gesamtbelastung getrennt mitzulesen. |
Die Krankenversicherungsaufsichtsverordnung nennt Rechnungszins, Ausscheideordnung, Kopfschäden, Sicherheitszuschlag, sonstige Zuschläge und Übertrittswahrscheinlichkeiten als Rechnungsgrundlagen. Kopfschäden bezeichnet dabei eine statistische Leistungsgröße je versicherter Person, keine Aussage über eine individuelle Erkrankung. § 2 KVAV.
2 · Eintrittsrisiko und laufender Vertrag
Wird mein Beitrag neu berechnet, wenn ich krank werde?
Die anfängliche Risikoprüfung ist von der späteren Beitragsanpassung zu trennen. Bei Vertragsabschluss kann ein erhöhtes Risiko zu einem vereinbarten Zuschlag oder Ausschluss führen; für den Basistarif gelten besondere Regeln. Die laufende Anpassung knüpft dagegen an die gesetzlich bestimmten Rechnungsgrundlagen an. Eine neue Diagnose ist kein eigener gesetzlicher Anpassungsauslöser. Ein bereits vereinbarter Risikozuschlag kann im Rahmen einer zulässigen Anpassung entsprechend geändert werden, soweit dies vereinbart ist. § 203 Abs. 1 und 2 VVG.
Darum kann Ihr Beitrag steigen, obwohl Sie kaum Rechnungen eingereicht haben. Umgekehrt ist ein gesundes Jahr keine Zusage eines unveränderten Beitrags. Eine tarifliche Beitragsrückerstattung bei Leistungsfreiheit ist ein anderes Thema; ihre Bedingungen und Steuerfolgen gehören in eine gesonderte Nettobetrachtung.
3 · Alterungsrückstellungen
Was leisten Alterungsrückstellungen – und was nicht?
Bei der Kalkulation wird berücksichtigt, dass der medizinische Leistungsbedarf mit dem Alter typischerweise zunimmt. Rückstellungen dienen der Finanzierung dieses späteren Bedarfs. Es handelt sich nicht um ein frei verfügbares persönliches Sparkonto. Bei einer Beitragsanpassung wird der kalkulatorisch zugerechnete Anteil nach den gesetzlichen Regeln prämienmindernd berücksichtigt. § 146 Abs. 1 Nr. 2 VAG, § 11 KVAV.
Der gesetzliche Zuschlag nach § 149 VAG ist davon als eigener Mechanismus zu unterscheiden. Er wird grundsätzlich spätestens ab dem Kalenderjahr nach Vollendung des 21. Lebensjahres bis zum Ende des Kalenderjahres erhoben, in dem die versicherte Person 60 wird; gesetzliche Ausnahmen sind zu beachten. Die daraus aufgebauten Mittel dienen nach den gesetzlichen Regeln der Entlastung im Alter. Ab 65 geht es zunächst um die Finanzierung von Mehrprämien; nicht verbrauchte Beträge sind ab 80 zur Prämiensenkung einzusetzen. Daraus folgt keine pauschale Beitragsgarantie ab 65. § 149 VAG, § 150 Abs. 3 VAG.
4 · Beitragsanpassung
Wann darf eine Beitragsanpassung erfolgen?
Das Gesetz verlangt regelmäßige Gegenüberstellungen. Für die Versicherungsleistungen nennt § 155 VAG eine Abweichung von mehr als zehn Prozent; die Allgemeinen Versicherungsbedingungen können eine geringere Schwelle vorsehen. Für Sterbewahrscheinlichkeiten gilt eine Abweichung von mehr als fünf Prozent bei der gesetzlich vorgesehenen Barwertbetrachtung. Die gesetzlichen Voraussetzungen, insbesondere Dauerhaftigkeit und Treuhänderzustimmung, bleiben zu prüfen. § 155 Abs. 3 und 4 VAG.
- Ist ein gesetzlicher Auslöser gegeben? Der Vergleich muss die maßgebliche Schwelle überschreiten.
- Wie muss der Beitrag neu kalkuliert werden? Es gelten die Regeln der Prämienberechnung einschließlich der Anrechnung der Alterungsrückstellung.
- Sind Prüfung und Mitteilung erfolgt? Der Treuhänder muss zustimmen; die Neufestsetzung und die maßgeblichen Gründe müssen mitgeteilt werden. Das Wirksamkeitsdatum richtet sich nach § 203 Abs. 5 VVG.
Die Neukalkulation und die anlassbezogene Prüfung sind daher nicht dasselbe. § 11 KVAV, § 203 VVG.
5 · Rechnungszins
Welche Rolle spielt der Rechnungszins?
Der Rechnungszins ist eine Annahme innerhalb der Kalkulation. Er ist weder ein individuell zugesagter Sparzins noch mit der zuletzt erzielten Kapitalanlagerendite des Unternehmens gleichzusetzen. Muss er innerhalb einer zulässigen Neukalkulation abgesenkt werden, verändert dies den erforderlichen Finanzierungsbeitrag. § 11 KVAV regelt auch Möglichkeiten einer stufenweisen Absenkung. § 2 KVAV, § 11 Abs. 2 KVAV.
Für Ihr Anpassungsschreiben bedeutet das: Eine Erläuterung zur Zinsentwicklung ersetzt nicht die Frage, welche gesetzlich maßgebliche Größe die Anpassung ausgelöst hat. Aus steigenden Marktzinsen lässt sich umgekehrt keine automatische Beitragssenkung zu einem bestimmten Termin ableiten.
6 · Schwelle und persönliche Erhöhung
Warum entsprechen Anpassungsschwelle und Beitragserhöhung nicht demselben Prozentsatz?
Konstruiertes Rechenbeispiel, keine reale Tarifkalkulation: Zwei Personen zahlen bisher 400 beziehungsweise 800 Euro monatlich. Würde sich der Beitrag in beiden Fällen um 60 Euro erhöhen, entspräche das 15 beziehungsweise 7,5 Prozent.
| Beispiel | Bisher | Änderung | Neu | Prozent |
|---|---|---|---|---|
| A | 400 € | +60 € | 460 € | +15 % |
| B | 800 € | +60 € | 860 € | +7,5 % |
Das Beispiel erklärt ausschließlich Prozentrechnung. Es behauptet weder gleiche Erhöhungen noch, dass sich aus einem Auslösefaktor der persönliche Eurobetrag ablesen ließe. Auch mehrere beitragsstabile Jahre versprechen kein beitragsstabiles Folgejahr.
7 · Treuhänder
Wer prüft die Anpassung?
Ein fachlich geeigneter und vom Versicherer unabhängiger Treuhänder prüft, ob die Berechnung den geltenden Vorschriften entspricht. Seine Zustimmung ist Voraussetzung für das Inkraftsetzen der Prämienänderung. § 155 Abs. 1 VAG.
Die reguläre Bestellung erfolgt nicht einfach durch die BaFin: Der vorgesehene Treuhänder ist der Aufsichtsbehörde vor seiner Bestellung zu benennen. Die Aufsicht kann eine andere Person verlangen und unter den gesetzlichen Voraussetzungen selbst einen Treuhänder bestellen. § 157 Abs. 2 VAG.
Die Treuhänderprüfung beantwortet nicht, ob Ihr Tarif noch zu Ihrem Bedarf passt. Mathematische Prüfung und persönliche Entscheidung über Leistungen, Selbstbehalt und finanzielle Tragfähigkeit sind getrennt zu beurteilen.
8 · Tarif- und Versichererwechsel
Was passiert mit Rechten und Rückstellungen beim Wechsel?
| Interner Tarifwechsel | Wechsel zu einem anderen Unternehmen |
|---|---|
| Der Versicherer bleibt derselbe. | Es entsteht ein neuer Vertrag bei einem anderen Versicherer. |
| § 204 VVG sieht für zulässige Wechsel in gleichartige Tarife die Anrechnung erworbener Rechte und der Alterungsrückstellung vor. | Es gelten besondere Regeln zur Übertragung eines begrenzten Übertragungswerts. |
| Höhere oder umfassendere Leistungen können zusätzliche Risikoregelungen für die Mehrleistung auslösen. | Eintrittsalter, Annahmebedingungen und verfügbarer Übertragungswert sind neu zu prüfen. |
Die Berechnung des externen Übertragungswerts ist in § 14 KVAV geregelt. Die gesamte Rückstellung steht nicht automatisch als mitnehmbarer Geldbetrag bereit. § 204 VVG, § 14 KVAV.
9 · JAEG und Beitragsbemessungsgrenze
Was haben Einkommensgrenzen mit der PKV-Kalkulation zu tun?
Jahresarbeitsentgeltgrenze und Beitragsbemessungsgrenze erfüllen unterschiedliche Aufgaben. Die JAEG ist insbesondere für die Versicherungsfreiheit von Arbeitnehmern relevant. Die BBG begrenzt dagegen die Einnahmen, aus denen GKV-Beiträge berechnet werden. § 6 SGB V, § 223 SGB V – DRV-Normenfassung.
Eine steigende BBG macht die GKV bei unverändertem hohen Einkommen nicht allein deshalb günstiger. Sie ist auch kein gesetzlicher Auslösefaktor für die Anpassung Ihres normalen PKV-Tarifs. Aktuelle Eurogrenzen werden hier bewusst nicht festgeschrieben.
10 · Entscheidungslogik
So prüfen Sie Ihre eigene Situation
Für einen Vergleich benötigen Sie den aktuellen Versicherungsschein, Tarifbedingungen, den letzten Beitragsnachtrag, vorhandene Risikovereinbarungen und gegebenenfalls konkrete Wechselangebote.
Typische Denkfehler
- Ich war gesund, deshalb darf der Beitrag nicht steigen. Die Anpassung folgt nicht der persönlichen Jahresabrechnung.
- Meine Rückstellungen sind mein auszahlbares Guthaben. Anrechnung und Übertragung sind gesetzlich geregelt.
- Die Zehn-Prozent-Schwelle begrenzt meine Erhöhung auf zehn Prozent. Die Schwelle löst eine Prüfung aus; sie beschreibt nicht die individuelle Beitragshöhe.
- Eine höhere Selbstbeteiligung ist immer die bessere Sparlösung. Sie verlagert Kosten und kann spätere Rückkehrmöglichkeiten verändern.
- Der günstigste Einstiegsbeitrag ist langfristig der günstigste Tarif. Künftige Entwicklung und Leistungsbedarf lassen sich daraus nicht sicher ableiten.
Einordnung
Meine Einschätzung – Jan Pohl, ungebundener Versicherungsmakler
Für die Entscheidung ist entscheidend, welche Leistungen Sie dauerhaft benötigen und welche Belastung Sie auch bei Veränderungen tragen können. Eine günstige Zahl im Angebot beantwortet diese Fragen noch nicht. Ich würde deshalb zuerst den Versicherungsschutz und seine Grenzen vergleichen und anschließend Beitrag, Eigenkosten und mögliche Wechselwirkungen gemeinsam bewerten. Die Kalkulation erklärt das System; sie liefert keine Garantie für die persönliche Beitragsentwicklung.
Häufige Fragen
FAQ zur PKV-Kalkulation
Steigt mein Beitrag automatisch mit jedem Geburtstag?
Bei einer unbefristeten Erwachsenen-Krankheitskostenvollversicherung mit Alterungsrückstellungen ist das Altern in der Kalkulation berücksichtigt. Gleichwohl sind gesetzlich zulässige Anpassungen möglich. Altersgruppenwechsel in Kinder-, Jugend- oder Ausbildungstarifen sind davon zu unterscheiden.
Sind niedrige Zinsen ein eigener gesetzlicher Auslöser?
Nein. Die gesetzlichen Auslöser betreffen Versicherungsleistungen und Sterbewahrscheinlichkeiten. Der Rechnungszins kann die anschließende Neukalkulation beeinflussen.
Kann ich meine gesamte Alterungsrückstellung zu einem anderen Versicherer mitnehmen?
Nicht automatisch. Beim externen Wechsel gelten die gesetzlichen Regeln zum Übertragungswert. Das ist von der internen Anrechnung bei einem Tarifwechsel beim bisherigen Versicherer zu unterscheiden.
Garantiert eine hohe Rückstellung stabile Beiträge?
Nein. Rückstellungen dienen der kalkulatorischen Finanzierung; sie verhindern nicht jede spätere Anpassung der Rechnungsgrundlagen.
Ist eine hohe Beitragserhöhung schon der Beweis für eine falsche Kalkulation?
Nein. Die Höhe allein erlaubt diese Schlussfolgerung nicht. Für eine Prüfung werden Anpassungsgrund, Berechnungs- und Vertragsgrundlagen sowie die Mitteilung benötigt.
Nächster Schritt
Ihren Beitrag und Ihre Tarifstruktur prüfen lassen
Sie möchten verstehen, was Ihr Beitrag finanziert und welche Änderungen für Sie sinnvoll sein könnten? Bringen Sie Ihren aktuellen Versicherungsschein und den letzten Beitragsnachtrag in die Beratung mit.
Beitrag und Tarifstruktur prüfen lassenFachlicher Quellenabruf: 07.09.2026. Grundlage sind insbesondere §§ 146, 149, 150, 155 und 157 VAG, §§ 203 und 204 VVG sowie §§ 2, 10, 11 und 14 KVAV. Ein konkreter Vertrag, eine individuelle Steuerwirkung oder die Wirksamkeit eines bestimmten Anpassungsschreibens erfordern eine gesonderte Prüfung.