
Wann BU abschließen? Was Warten mit 20, 25, 30, 35 oder 40 wirklich verändert
Warten spart zunächst Beitrag – aber es ist keine neutrale Pause. Fünf Jahre später bedeuten fünf Jahre weniger privaten BU-Schutz bis zum gleichen Endalter. In unserer kontrollierten Same-Tariff-Modellreihe steigt zugleich der Beitrag; außerdem werden Gesundheitsfragen, Beruf und mögliche Sonderzugänge erst zum späteren Antrag neu bewertet.
Die Modellwerte auf dieser Seite sind keine individuellen Angebote und kein Vollmarktvergleich. Sie isolieren bewusst nur den Eintrittsaltereffekt bei konstantem Beruf, Einkommen, BU-Rente und Endalter.
Den pauschal „richtigen“ Abschlussmonat gibt es nicht. Wenn heute ein relevantes Einkommensrisiko besteht, die Gesundheitsangaben sauber aufbereitbar sind, der aktuelle Beruf sinnvoll versicherbar ist und der langfristige Beitrag tragbar ist, braucht Warten einen konkreten besseren Grund. Nur „ich mache das später“ ist keine Strategie. Umgekehrt kann ein unmittelbar bevorstehender, belastbar günstigerer Tätigkeitswechsel oder eine aktuell nicht tragfähige Konstruktion einen bewussten Aufschub rechtfertigen.
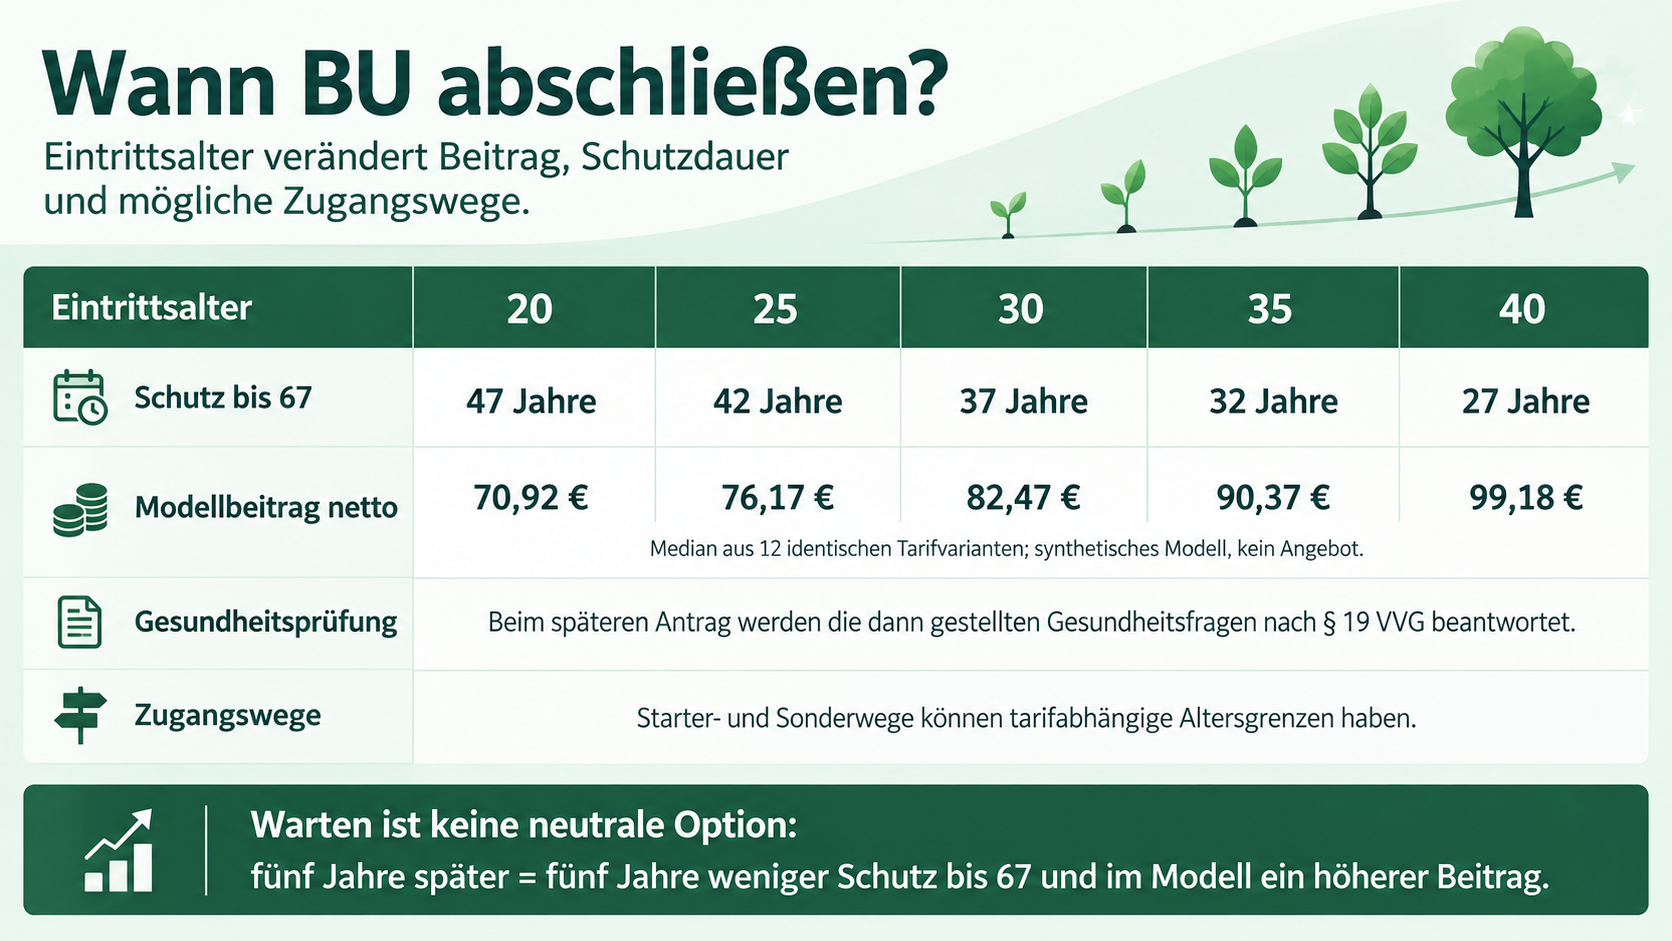
Was die Modellrechnung tatsächlich zeigt
Gleicher Tarif, gleiche Leistung, gleicher Beruf – nur das Eintrittsalter ändert sich.
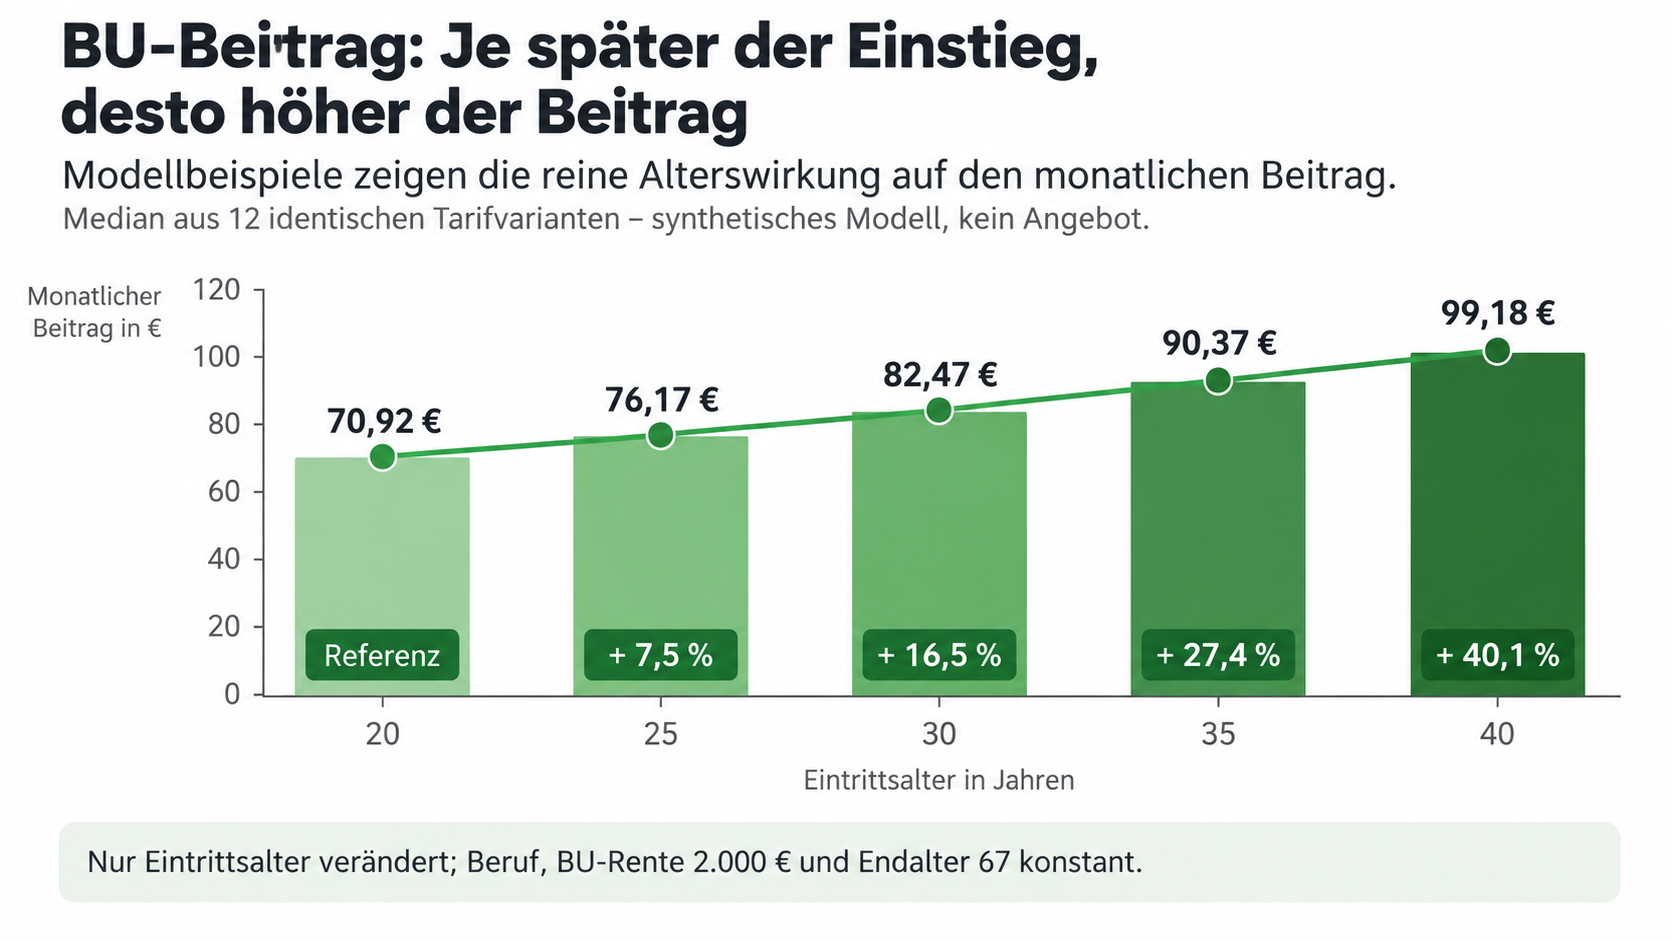
Der gleiche BU-Tarif wird im Modell mit späterem Eintritt teurer
Für einen sauberen Altersvergleich habe ich nicht unterschiedliche Lebensphasen vermischt, sondern ein gleichbleibendes Beispielprofil verwendet: Informatiker, angestellt, 100 % Büro, 60.000 € Jahresbrutto, 2.000 € monatliche BU-Rente, Endalter 67 und Versicherungsbeginn 01.10.2026. Nur das Geburtsdatum wurde so verändert, dass Eintrittsalter 20, 25, 30, 35 und 40 entstehen.
| Eintrittsalter | Median Netto-Zahlbeitrag | Median tarifweise Veränderung gegenüber 20 | Schutzzeit bis 67 |
|---|---|---|---|
| 20 | 70,92 € | Referenz | 47 Jahre |
| 25 | 76,17 € | +7,5 % | 42 Jahre |
| 30 | 82,47 € | +16,5 % | 37 Jahre |
| 35 | 90,37 € | +27,4 % | 32 Jahre |
| 40 | 99,18 € | +40,1 % | 27 Jahre |
Die fünfjährigen Schritte verteuerten die identischen Varianten tarifweise im Median um etwa 7,5 %, 8,3 %, 9,2 % und 9,5 %. Das ist keine allgemeine Marktformel. Es ist die gemessene Alterswirkung in zwölf identischen, in allen fünf Läufen erfolgreichen normalen SBU-Varianten.
Warten spart nicht nur Beitrag – es verschiebt Risiko
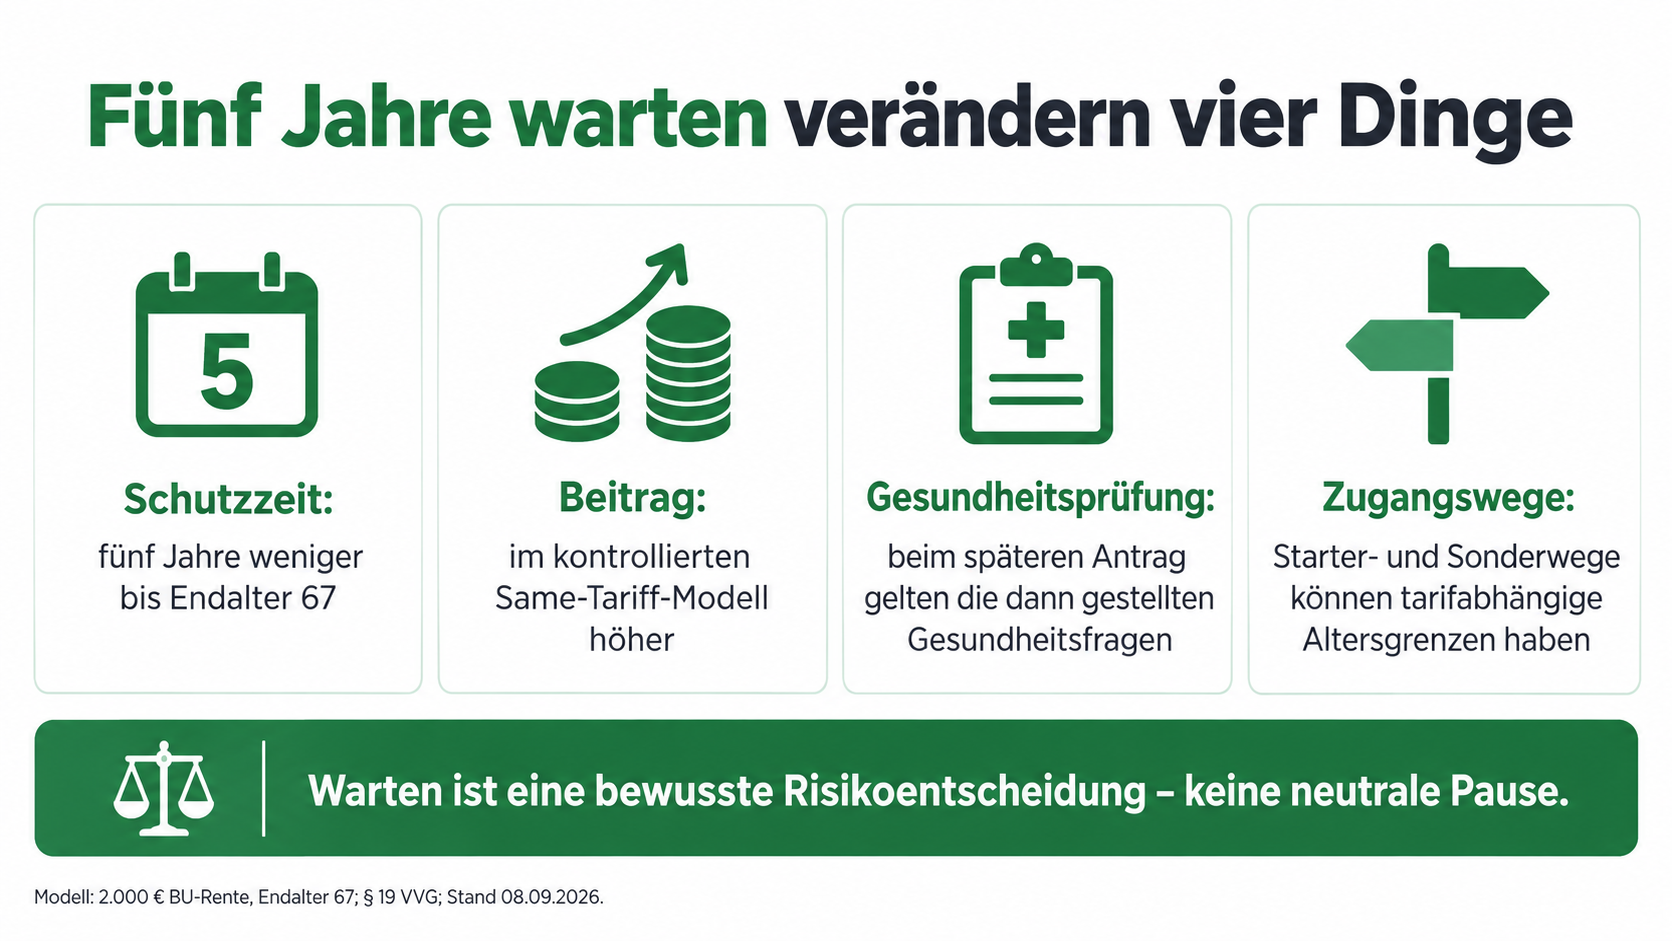
Vier Größen ändern sich, sobald der Antrag nach hinten rückt.
Fünf Jahre später sind fünf Jahre des gewünschten Schutzes bereits vorbei
Wenn das Endalter 67 unverändert bleibt, ist die Mathematik einfach: Wer statt mit 25 erst mit 30 abschließt, hat nicht dieselbe Absicherung fünf Jahre billiger gekauft. Er oder sie hatte fünf Jahre lang diesen privaten BU-Schutz nicht und versichert danach nur noch 37 statt 42 Jahre.
1. Schutzzeit
Jeder aufgeschobene Zeitraum fehlt am Anfang der Versicherungsstrecke. Bei gleichem Endalter lässt er sich später nicht rückwirkend zurückkaufen.
2. Beitrag
In der kontrollierten Modellreihe ist der gleiche Tarif mit höherem Eintrittsalter teurer. Wie stark, hängt vom Tarif und Profil ab.
3. Gesundheitsprüfung
Beim späteren Antrag werden die dann gestellten Gesundheitsfragen anhand des dann relevanten Gesundheitsverlaufs beantwortet.
4. Zugangswege
Starter- und Sonderwege können tarifabhängige Alters-, Berufs- oder Lebensphasenvoraussetzungen haben. Wer wartet, prüft den Markt später neu.
Gesundheit wird beim Warten nicht reserviert
Der spätere Antrag bewertet den später abgefragten Gesundheitsstand.
Neue Diagnosen oder Behandlungen können die spätere Risikoprüfung verändern
Nach § 19 Abs. 1 VVG müssen bekannte gefahrerhebliche Umstände angezeigt werden, nach denen der Versicherer in Textform fragt. Praktisch bedeutet das: Wer erst später einen neuen BU-Antrag stellt, beantwortet die dann gestellten Fragen mit dem dann relevanten Gesundheitsverlauf.
Das rechtfertigt keine dramatische Behauptung wie „wer wartet, wird unversicherbar“. Dafür gibt es keine seriöse allgemeine Prozentzahl. Richtig ist: Neue Diagnosen, Beschwerden, Behandlungen oder offene Befunde können die spätere Entscheidung beeinflussen. Je nach Sachverhalt und Versicherer kommen Normalannahme, Zuschlag, Ausschluss, Zurückstellung oder Ablehnung in Betracht.
Als Marktstatistik nennt der GDV für 2024 ein durchschnittliches Abschlussalter neu Versicherter von knapp unter 29 Jahren. Der Verband führt als Argumente für frühe Abschlüsse unter anderem geringere Vorerkrankungsbelastung junger Menschen und niedrigere Beiträge an. Die zugrunde liegende Umfrage zum Abschlussalter deckt nach GDV-Angaben 44 % des Marktes ab. Das ist Verbandsstatistik, keine individuelle Annahmeprognose.
Der Beruf kann den Alterseffekt überlagern
Im echten Lebenslauf bleibt der Beruf nicht künstlich konstant.
Früher ist im selben Tarif günstiger – aber ein späterer Beruf kann besser oder schlechter eingestuft werden
Unser Preisvergleich hält „Informatiker, 100 % Büro“ absichtlich fest. Genau das ist im echten Leben häufig anders. Studium, Berufseinstieg, Facharztqualifikation, Verbeamtung, Führungsverantwortung, Selbstständigkeit oder mehr körperliche Tätigkeit können die tarifliche Einordnung verändern.
Kann günstiger werden
Ein konkret bevorstehender Wechsel in eine nachweislich günstiger eingestufte Tätigkeit kann ein echter Grund sein, den Zeitpunkt zu prüfen.
Kann ungünstiger werden
Mehr körperliche Arbeit, Außendienst, Reisetätigkeit oder andere Risikomerkmale können die spätere Einordnung verschlechtern.
Gesundheit läuft parallel
Wer auf einen beruflichen Vorteil wartet, trägt bis dahin nicht nur das Einkommensrisiko, sondern auch die Unsicherheit der späteren Gesundheitsprüfung.
Deshalb ist die Aussage „Ich warte auf den besseren Beruf“ nur dann belastbar, wenn der Wechsel konkret, zeitnah und tariflich relevant ist. Eine vage Karrierehoffnung reicht dafür nicht.
Junge Zugangswege haben teilweise Ablaufdaten
Starter- und Sonderwege sind nicht garantiert dauerhaft verfügbar.
In den aktuellen Berechnungen fielen einzelne Tarifwege schon bei 30, 35 oder 40 weg
Neben den normalen SBU-Tarifen zeigten die Berechnungen konkrete Altersfenster: Mehrere Starter-/Sonderwege hatten Maximalalter 30 beziehungsweise 35; eine vereinfachte Gesundheitsroute verlangte ein Alter unter 31. Mit Alter 40 ließen sich mehrere dieser Wege nicht mehr berechnen.
Das ist kein Marktgesetz und keine öffentliche Versichererliste. Andere Anbieter haben andere Regeln, und Aktionen können sich ändern. Der Punkt ist vielmehr: Wer heute einen wertvollen, passenden Zugangsweg hat, sollte nicht stillschweigend unterstellen, dass genau dieser Weg in fünf Jahren noch existiert.
Was 20, 25, 30, 35 und 40 praktisch bedeuten
Kein Alter ist automatisch „richtig“ oder „zu spät“.
Die Entscheidung verschiebt sich mit der Lebensphase
Früh Zugang sichern
Lange Schutzstrecke und niedriger reiner Alterseffekt. Häufig ist die versicherbare Rente noch kleiner – gute Nachversicherungsrechte sind deshalb besonders wichtig.
Berufseinstieg nutzen
Im Modell +7,5 % gegenüber 20. Häufig entsteht jetzt erstmals ein klarer Einkommensbedarf. Berufseinstufung und spätere Erhöhbarkeit zusammen prüfen.
Bedarf wird größer
Im Modell +16,5 % gegenüber 20. Familie, Finanzierung und Einkommen erhöhen oft den Absicherungsbedarf; einzelne junge Sonderwege enden ungefähr in dieser Phase.
Nicht zu spät
Im Modell +27,4 % gegenüber 20. Einige beobachtete Starterwege enden spätestens hier. Bestehende Gesundheitsangaben strukturiert vorprüfen.
Gezielter prüfen
Im Modell +40,1 % gegenüber 20 und 27 Jahre Schutz bis 67. BU bleibt relevant; Markt- und Gesundheitsprüfung sollte jetzt besonders systematisch erfolgen.
Wann Warten tatsächlich begründbar sein kann
Ein bewusster Aufschub braucht mehr als ein Bauchgefühl.
Es gibt Fälle, in denen ein späterer Abschluss sinnvoll geprüft werden kann
Konkreter Tätigkeitswechsel
Ein unmittelbar bevorstehender Wechsel ist nachweislich tariflich relevant und verbessert die Einstufung voraussichtlich deutlich. Das Zwischenrisiko muss bewusst getragen werden.
Noch kein sinnvoller Bedarf
Es besteht derzeit kein relevanter Einkommensbedarf und auch kein besonderer Zugangsvorteil, den man heute sichern müsste. Bei Schülern und Studierenden kann die Zugangssicherung trotzdem eigenständig wertvoll sein.
Heutige Konstruktion nicht tragfähig
Ein Vertrag wäre aktuell nur als finanziell instabiler oder fachlich unzureichender Scheinschutz möglich. Dann ist zuerst zu klären, ob ein passendes Starterkonzept oder eine andere Lösung besser ist.
Offene Risikoprüfung
Bei medizinisch noch ungeklärten Befunden kann eine vorläufige Zurückstellung fachlich sinnvoller sein als ein übereilter Antrag. Das wird nicht pauschal entschieden, sondern anhand der konkreten Gesundheitsfragen und Voranfrage.
Schwache Gründe fürs Warten
- „Ich bin noch jung, da passiert schon nichts.“
- „Ich spare erst einmal ein paar Jahre Beitrag.“
- „Später bin ich bestimmt noch gesund.“
- „Mein nächster Beruf wird bestimmt günstiger eingestuft.“
- „Eine heutige Sonderaktion wird es später sicher auch noch geben.“
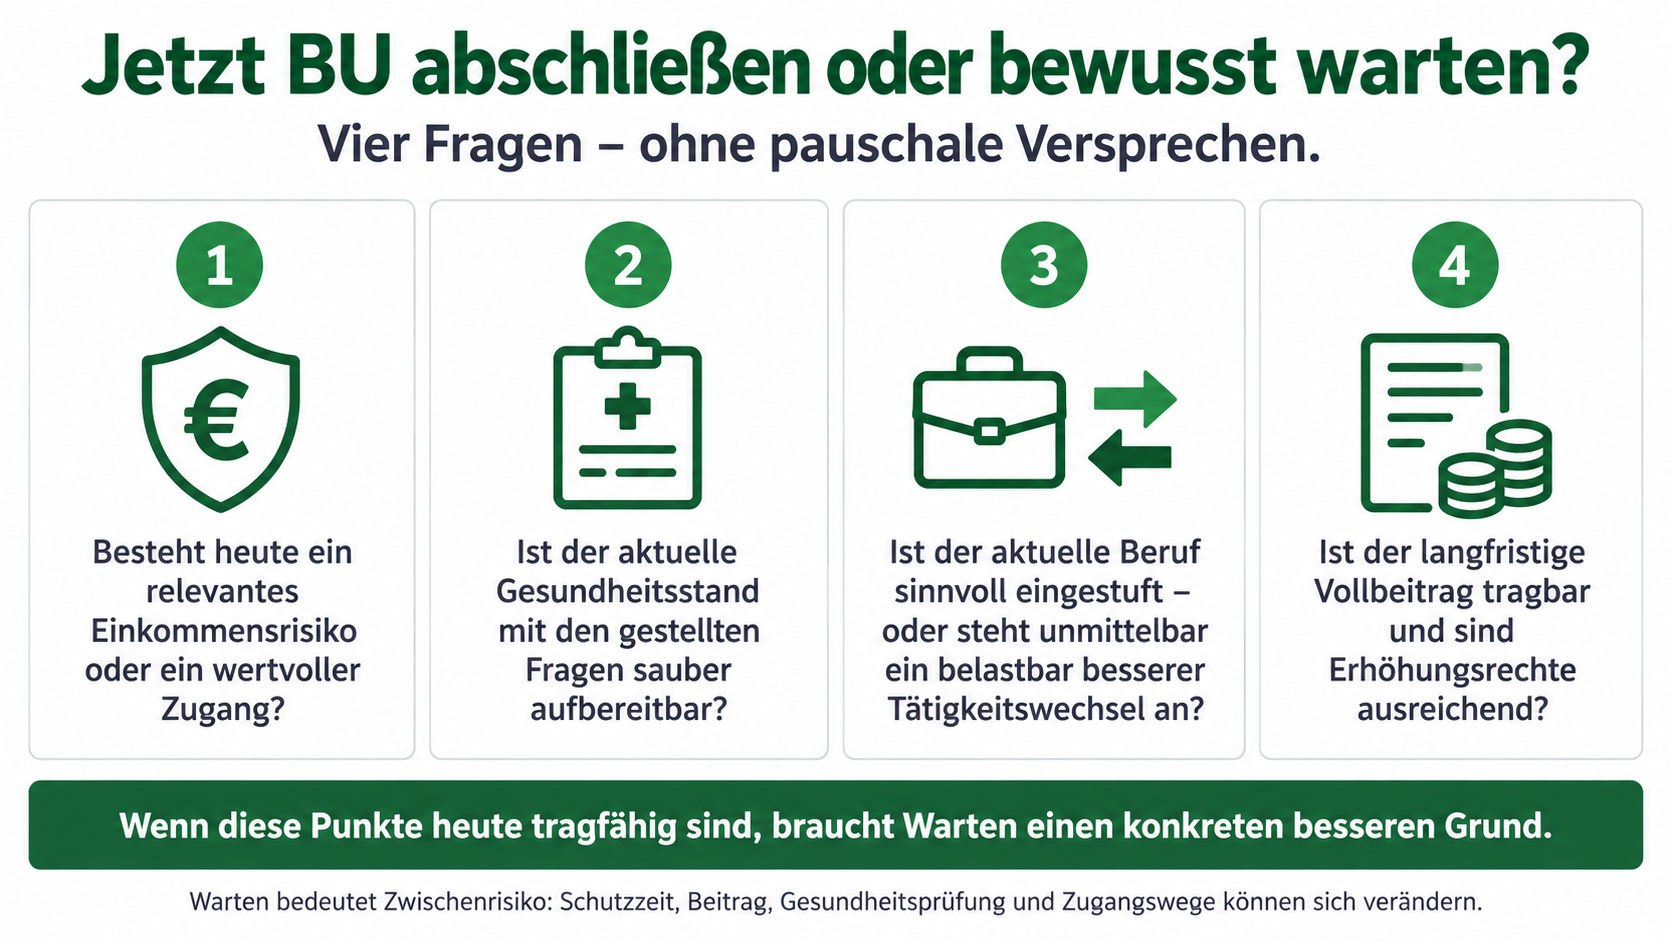
Vier Fragen statt „früh oder spät?“
So wird aus dem Abschlusszeitpunkt eine nachvollziehbare Entscheidung.
Der Abschlusszeitpunkt lässt sich strukturiert prüfen
- Besteht heute ein relevantes Einkommensrisiko oder ein wertvoller Zugang? Dann hat Nichtstun bereits einen Preis: die unversicherte Zeit.
- Sind die aktuellen Gesundheitsangaben sauber aufbereitbar? Nicht raten, sondern Unterlagen und Fragetexte strukturiert prüfen.
- Ist der aktuelle Beruf sinnvoll eingestuft – oder steht unmittelbar ein belastbar besserer Tätigkeitswechsel an? Ein abstrakter Karriereplan reicht nicht.
- Ist der langfristige Vollbeitrag tragbar und kann die BU-Rente später sinnvoll erhöht werden? Ein günstiger Einstieg nützt wenig, wenn der Vertrag später nicht zum Einkommen mitwächst.
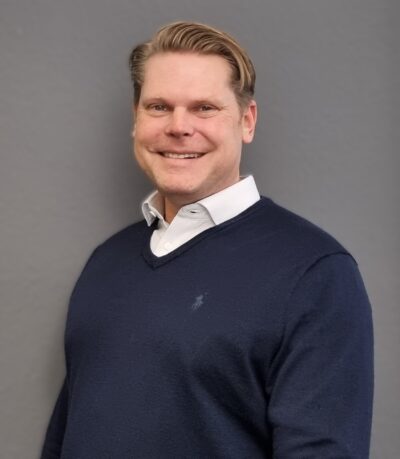
Makler-Einschätzung von Jan Pohl
Einordnung von Jan Pohl: Ich würde die Frage nicht auf „so früh wie möglich“ verkürzen. Der entscheidende Punkt ist, ob heute bereits eine fachlich gute und langfristig tragfähige Lösung möglich ist. Wenn ja, muss Warten einen konkreten Vorteil liefern – denn Gesundheit und Marktzugang lassen sich nicht für später reservieren. Wenn dagegen in wenigen Monaten ein klar belegbarer günstigerer Berufseinstieg bevorsteht, kann genau dieser Zeitraum in die Beratung gehören.
Jan Pohl · ungebundener Versicherungsmakler · Aachen
Abschlusszeitpunkt ist nicht dasselbe wie Endalter
Zwei unterschiedliche Stellschrauben – beide kostenrelevant.
„Wann starte ich?“ und „bis wann läuft die BU?“ getrennt entscheiden
Diese Seite behandelt den Beginn des Schutzes. Eine zweite Frage ist, bis zu welchem Alter die BU laufen soll. Ein früher Abschluss mit bewusst zu kurzem Endalter kann genauso eine Versorgungslücke erzeugen wie ein später Abschluss. Für 55, 63, 65 oder 67 haben wir die wirtschaftliche Gegenrechnung separat aufbereitet.
BU-Endalter separat rechnen
Wie viel Beitrag spart ein kürzeres Endalter – und welches Kapital müsste die selbst übernommene Reststrecke ersetzen?
Zum Fachdossier BU-EndalterVertiefungen nach Lebensphase
Die generische Entscheidung bleibt zentral; Zielgruppenfragen werden dort vertieft, wo sie hingehören.
Methodik, Grenzen und Quellen
Damit Modellwerte nicht wie individuelle Angebote gelesen werden.
So wurde gerechnet
- Modellrechnung vom 08.09.2026.
- Synthetischer Mann, Informatiker, angestellt, 100 % Büro, 60.000 € Brutto, 2.000 € BU-Rente, Endalter 67.
- Versicherungsbeginn 01.10.2026, keine Beitrags- oder Leistungsdynamik, keine Wartezeit.
- Eintrittsalter 20, 25, 30, 35 und 40; alle anderen Modellparameter konstant.
- Zwölf identische normale SBU-Tarifvarianten, die in allen fünf Altersläufen erfolgreich waren.
- Starter-, Honorar-, Invest-, DU- und Sondervarianten bewusst nicht in den Beitragsmedian eingerechnet.
- Wegen mehrdeutiger Berufsauflösung kein Vollmarktvergleich.
- Modellannahme: „kein risikorelevantes Hobby“; keine Kundenangabe.
Quellen und Stand
- Berechnungsgrundlage: BU-Berechnungen vom 08.09.2026, Altersreihe 20/25/30/35/40.
- § 19 VVG – Anzeigepflicht, Gesetze im Internet, abgerufen 08.09.2026.
- GDV: 7 Fakten zur Berufsunfähigkeitsversicherung, aktualisiert 12.08.2025; Verbandsstatistik, beim Abschlussalter nach eigener Angabe 44 % Marktabdeckung.
Häufige Fragen zum BU-Abschlusszeitpunkt
Die wichtigsten Antworten kompakt.
Wann sollte man eine Berufsunfähigkeitsversicherung abschließen?
Sobald ein relevantes Einkommensrisiko oder ein wertvoller Zugang besteht und eine fachlich gute, langfristig tragfähige Lösung möglich ist. Warten sollte einen konkreten besseren Grund haben, nicht nur die Hoffnung auf später.
Ist BU mit 20 immer sinnvoller als mit 30?
Nicht automatisch. Im identischen Same-Tariff-Modell ist der reine Alterseffekt mit 20 günstiger und die Schutzzeit länger. Im echten Leben können versicherbare Rentenhöhe, Beruf, Budget und Vertragsqualität die Entscheidung verändern.
Wie viel teurer wird BU, wenn ich bis 40 warte?
In unserer kontrollierten Stichprobe aus zwölf identischen Tarifvarianten lag die mediane tarifweise Verteuerung mit Eintritt 40 gegenüber 20 bei rund 40,1 %. Das ist ein Modellwert und keine allgemeine Marktgarantie.
Spare ich Geld, wenn ich fünf Jahre warte?
Sie zahlen in diesen fünf Jahren keine BU-Prämie, haben aber auch den später gewünschten privaten BU-Schutz noch nicht. Bei gleichem Endalter verlieren Sie zudem fünf Jahre Schutzzeit; im Modell ist der spätere Monatsbeitrag höher.
Kann ein Berufswechsel ein Grund zum Warten sein?
Ja, wenn der Wechsel konkret, zeitnah und voraussichtlich tariflich relevant günstiger ist. Dann muss aber das Zwischenrisiko bis zum neuen Antrag bewusst mitbewertet werden.
Wird die Gesundheitsprüfung automatisch schlechter, wenn ich älter werde?
Nein. Alter allein bedeutet keine bestimmte Diagnose oder Annahmeentscheidung. Beim späteren Antrag werden aber die dann gestellten Gesundheitsfragen anhand des dann relevanten Gesundheitsverlaufs beantwortet.
Sind vereinfachte Gesundheitsfragen später noch verfügbar?
Nicht garantiert. In aktuellen Marktbeispielen bestehen alters- oder lebensphasenabhängige Sonderwege. Voraussetzungen und Aktionen können sich ändern und müssen zum jeweiligen Zeitpunkt neu geprüft werden.
Ist BU mit 40 zu spät?
Nein. Auch mit 40 kann BU-Schutz sehr relevant sein. Der reine Alterseffekt ist im Modell höher, die verbleibende Schutzzeit kürzer und einzelne junge Sonderwege können entfallen sein. Deshalb sollte die Prüfung strukturiert erfolgen.
Was ist wichtiger: früher Abschluss oder richtiges Endalter?
Beides beantwortet unterschiedliche Fragen. Der Abschlusszeitpunkt bestimmt, ab wann das Risiko versichert ist; das Endalter bestimmt, bis wann. Eine gute Lösung muss beide Zeitachsen zusammen mit Rentenhöhe und Bedingungen betrachten.
Den BU-Abschlusszeitpunkt mit echten Daten prüfen
Wenn Sie wissen möchten, ob ein Abschluss jetzt sinnvoll ist oder ein konkreter späterer Zeitpunkt fachlich besser passt, prüfen wir Beruf, Rentenhöhe, Gesundheitsangaben, Zugangswege, Erhöhungsrechte und den langfristigen Beitrag gemeinsam.
Persönliche Prüfung vereinbarenRisikovoranfrage vorbereitenFachstand: 08.09.2026 · Modellrechnungen ohne Kundendaten
