
Das BU-Endalter bestimmt, bis wann Ihre Berufsunfähigkeitsversicherung das Einkommensrisiko absichert.
BU-Endalter: 55, 63, 65 oder 67 – wann lohnt sich eine kürzere Laufzeit?
Ein kürzeres Endalter kann den Beitrag deutlich senken. Gleichzeitig verlagern Sie genau die letzten Jahre des Einkommensrisikos auf Ihr eigenes Vermögen. Dieses Dossier rechnet beide Seiten derselben Entscheidung gegeneinander.
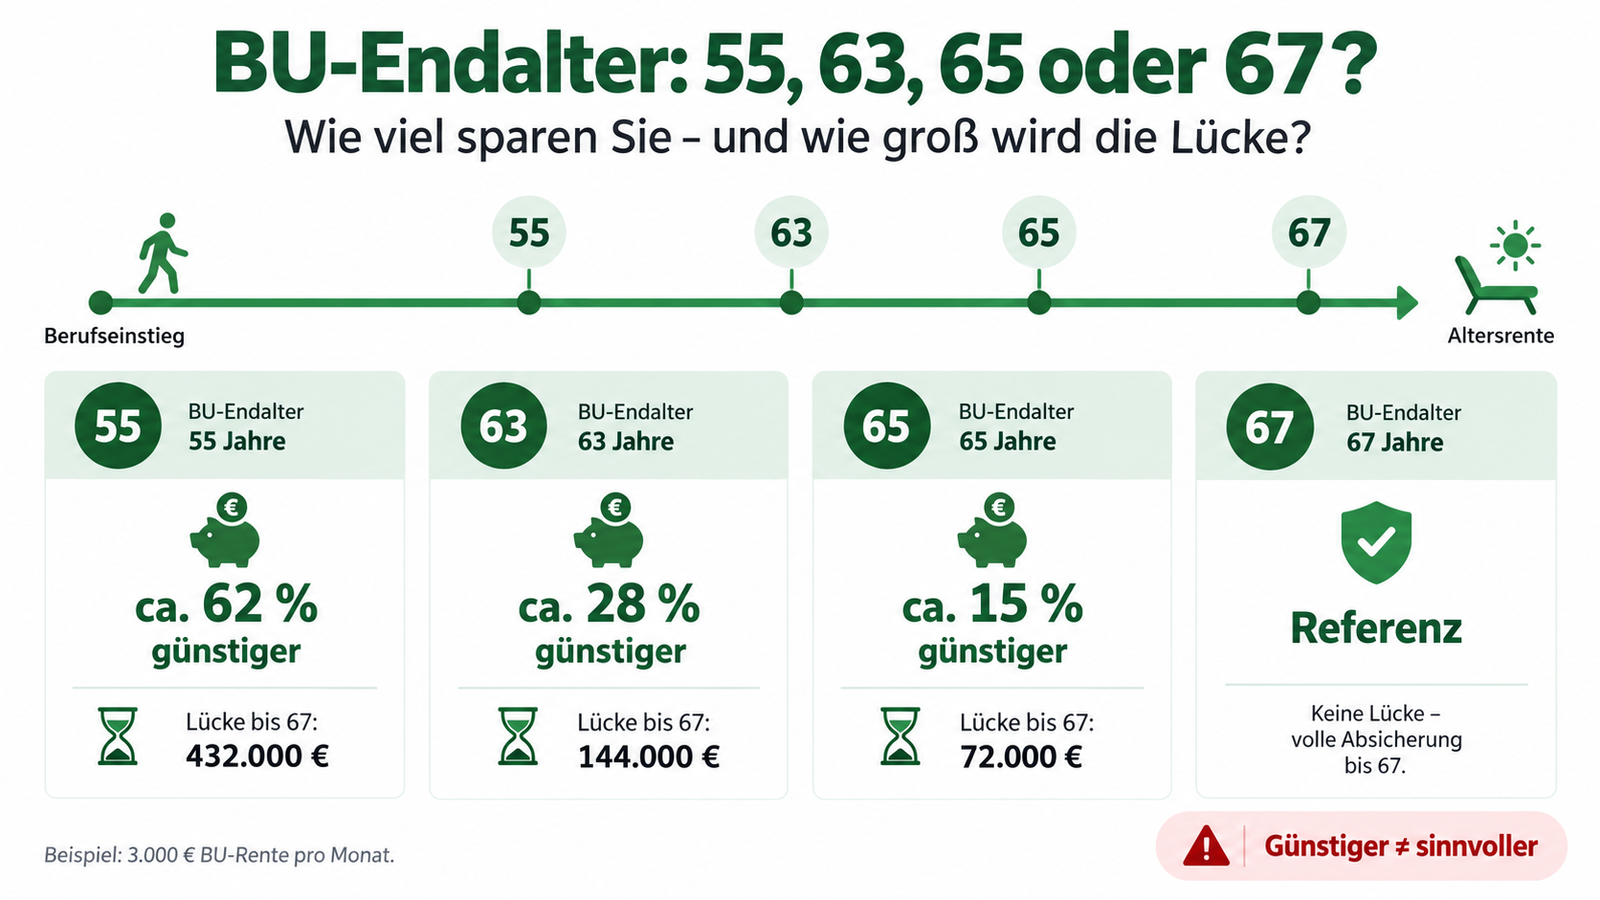
Ein kürzeres BU-Endalter ist kein reiner Sparhebel, sondern eine Form der Selbstversicherung. In meinen Modellrechnungen für einen 35-jährigen Rechtsanwalt mit 3.000 € monatlicher BU-Rente lag der mediane Netto-Zahlbeitrag bei Endalter 65 rund 15 %, bei 63 rund 28 % und bei 55 rund 62 % unter Endalter 67.
Dem steht bei durchgehend benötigten 3.000 € monatlich eine nominale Reststrecke von 72.000 € (65 bis 67), 144.000 € (63 bis 67) beziehungsweise 432.000 € (55 bis 67) gegenüber. Ob ein kürzeres Endalter sinnvoll ist, entscheidet deshalb nicht der Prozent-Rabatt, sondern Ihre tatsächliche Altersversorgung, Ihr frei verfügbares Kapital und die vertragliche Verlängerungslogik.
Zur Einordnung der Zahlen: Die Reststrecke ist eine Bedarfsgröße für den Fall, dass die Berufsunfähigkeit tatsächlich eintritt und in diese Jahre fällt, kein Erwartungswert. Beitrag und Sparrate sind deshalb nicht dasselbe: Angespartes Kapital steht Ihnen in jedem Verlauf zur Verfügung, die BU-Rente nur im Leistungsfall.
Was das BU-Endalter tatsächlich steuert
Versicherungsdauer und Leistungsdauer sind getrennt zu lesen.
Endalter 63 heißt nicht: „Ab 63 wird es schon irgendwie reichen“
Bei einer Berufsunfähigkeitsversicherung sind zwei Zeitachsen entscheidend. Die Versicherungsdauer bestimmt, bis wann eine Berufsunfähigkeit für einen neuen Anspruch eintreten muss. Die Leistungsdauer bestimmt, bis wann eine bereits ausgelöste Leistung maximal gezahlt wird.
BU beginnt erst nach dem Versicherungsende
Endet die Versicherungsdauer mit 63 und tritt die relevante Berufsunfähigkeit erstmals mit 64 ein, entsteht aus diesem Vertrag kein neuer BU-Leistungsfall.
BU besteht bereits – Leistungsdauer endet
Ist die BU schon vorher eingetreten, kann die Zahlung trotzdem mit dem vereinbarten Ende der Leistungsdauer auslaufen. Ob und wann das geschieht, steht im konkreten Vertrag.
Wie stark sinkt der BU-Beitrag?
Gleiche Person, gleiche Tarifvariante, nur das Endalter wird verändert.
Zwei Jahre weniger Schutz sparen rund 15 %, vier Jahre ein Viertel bis knapp ein Drittel, zwölf Jahre gut 60 %
Für die Preiswirkung haben wir nicht „den billigsten Tarif mit 63“ gegen „den billigsten Tarif mit 67“ gestellt. Verglichen wurden jeweils identische Tarifvarianten bei derselben Beispielperson. Dadurch isoliert die Rechnung den Effekt des Endalters deutlich besser.
| Profil | Vergleich | Median Ersparnis | Vergleichbare Varianten | Einordnung |
|---|---|---|---|---|
| Rechtsanwalt, 35, 3.000 € BU-Rente | 65 statt 67 | 15,0 % | 15 | 2 Jahre Reststrecke |
| Rechtsanwalt, 35, 3.000 € BU-Rente | 63 statt 67 | 27,6 % | 15 | 4 Jahre Reststrecke |
| Rechtsanwalt, 35, 3.000 € BU-Rente | 55 statt 67 | 61,9 % | 15 | 12 Jahre Reststrecke |
| Arzt, 35, 3.000 € BU-Rente | 63 statt 67 | 27,8 % | 16 | ähnliche Größenordnung |
| Wissenschaftlicher Mitarbeiter, 30, 2.000 € | 63 statt 67 | 26,7 % | 10 | eingeschränkte Berufsauflösung |
| Universitätsprofessor, 40, DU-orientiert, 3.000 € | 63 statt 67 | 29,1 % | 6 | kleineres erfolgreiches DU-Sample |
| Gymnasiallehrer, 35, DU-orientiert, 2.500 € | 63 statt 67 | 26,2 % | 4 | begrenzte Marktbreite |
| Zahnarzt, 35, 3.000 € | 62 statt 67 | 33,3 % | 16 | 62 kann im konkreten Versorgungswerk reguläres Rentenalter sein |
Zur Lesart der Tabelle: Verändert wurde ausschließlich der Vertragsparameter Endalter. Er steuert in der Berechnungsstrecke Versicherungs- und Leistungsdauer gemeinsam. Wo ein Tarif eine davon abweichende Leistungsdauer zulässt oder ein berufsspezifisches Höchstendalter setzt, ist das im konkreten Angebot gesondert zu prüfen. Der Versicherungsbeginn lag in der Mehrzahl der Läufe auf dem 01.10.2026; einzelne Varianten wichen technisch bedingt ab, was die Prozentwerte im Nachkommabereich beeinflussen kann.
Die Zahlen sind Modellindikationen, keine Beitragszusage und keine Aussage, welcher Tarif für eine konkrete Person passend ist. Berufsdefinition, Gesundheitszustand, Hobbys, Rentenhöhe, Dynamiken, Zahlungsweise und weitere Tarifparameter können den Beitrag verändern.
Was wird aus der gesparten Prämie?
Die Reststrecke bis zur Altersversorgung muss jemand finanzieren.
Bei 3.000 € Monatsrente sind 55 statt 67 nominal 432.000 € selbst übernommene Rentenstrecke
Die einfachste Gegenrechnung ignoriert zunächst Rendite, Inflation, Steuern und Eintrittswahrscheinlichkeiten. Sie fragt nur: Wie viele Monatsrenten liegen zwischen dem gewählten BU-Ende und dem Zielalter 67?
| BU-Endalter | Monate bis 67 | Nominale Strecke | Was die Zahl bedeutet |
|---|---|---|---|
| 65 | 24 | 72.000 € | maximale statische 2-Jahres-Strecke bei durchgehend 3.000 €/Monat |
| 63 | 48 | 144.000 € | maximale statische 4-Jahres-Strecke |
| 55 | 144 | 432.000 € | maximale statische 12-Jahres-Strecke |
Das ist keine Schadenprognose. Die Rechnung sagt nicht, dass diese Summe mit Sicherheit benötigt wird. Sie macht sichtbar, welche Einkommensstrecke Sie bei einer Verkürzung prinzipiell aus anderen Quellen tragen müssten, wenn die BU gerade in dieser Phase fortbesteht oder erst nach dem Vertragsende eintritt.
Wie viel müsste parallel angespart werden?
Eintrittsalter 20, 25, 30, 35 und 40 im Vergleich.
Je später der Einstieg, desto höher die notwendige Sparrate für dieselbe selbst übernommene Lücke
Die folgende Modellrechnung baut bis zum jeweiligen verkürzten BU-Endalter genau das statische Zielkapital aus dem vorherigen Abschnitt auf. Gerechnet wird mit 2 % effektiver Rendite pro Jahr, monatlicher Einzahlung am Periodenende, ohne Kosten und Steuern. Das ist eine Rechenannahme, keine Renditezusage.
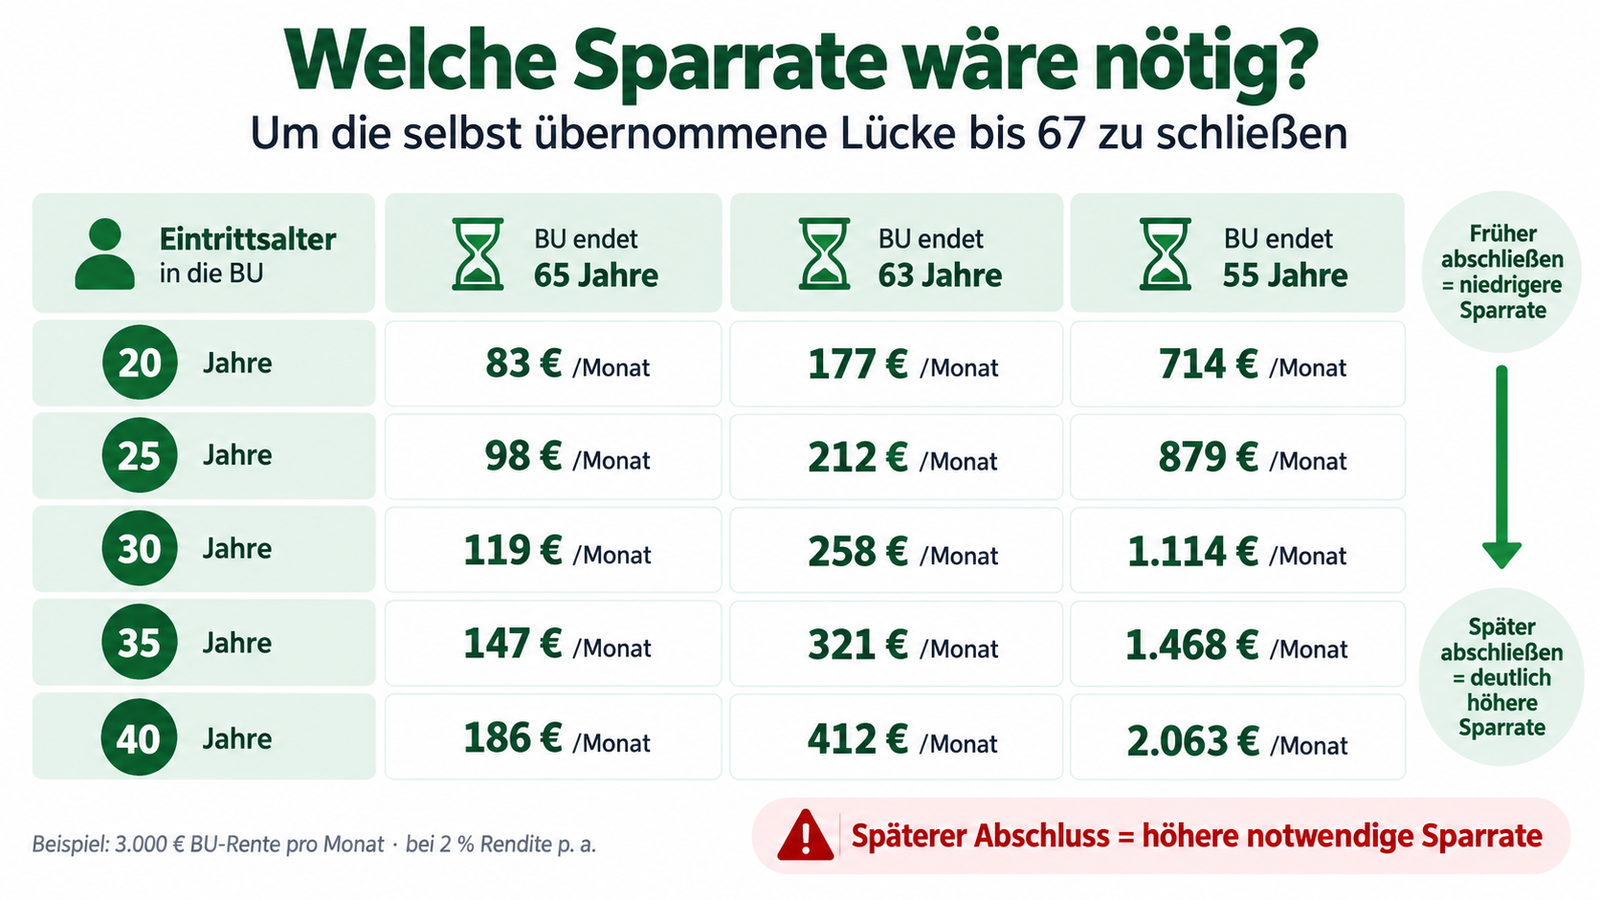
| Eintrittsalter | BU endet 65 Ziel 72.000 € | BU endet 63 Ziel 144.000 € | BU endet 55 Ziel 432.000 € |
|---|---|---|---|
| 20 | 83 €/Monat | 177 €/Monat | 714 €/Monat |
| 25 | 98 €/Monat | 212 €/Monat | 879 €/Monat |
| 30 | 119 €/Monat | 258 €/Monat | 1.114 €/Monat |
| 35 | 147 €/Monat | 321 €/Monat | 1.468 €/Monat |
| 40 | 186 €/Monat | 412 €/Monat | 2.063 €/Monat |
Ohne Renditeannahme wird die Gegenrechnung noch einfacher
Bei Eintritt mit 35 wären ohne Rendite bis Endalter 65 rund 200 €, bis 63 rund 429 € und bis 55 rund 1.800 € monatlich erforderlich, um 72.000, 144.000 beziehungsweise 432.000 € aufzubauen. Diese Null-Prozent-Sicht ist kein Kapitalmarkt-Szenario, sondern eine transparente Kontrollrechnung.
Praxisbeispiel: Beitragsersparnis gegen notwendige Sparrate
Beim 35-jährigen Rechtsanwalt mit 3.000 € BU-Rente haben wir für zehn dokumentierte, identische Tarifvarianten die absolute Beitragsersparnis gegen die notwendige Sparrate gestellt. Der Median der Beitragsersparnis ist deutlich kleiner als der Betrag, der für die nominale Selbstfinanzierung nötig wäre.
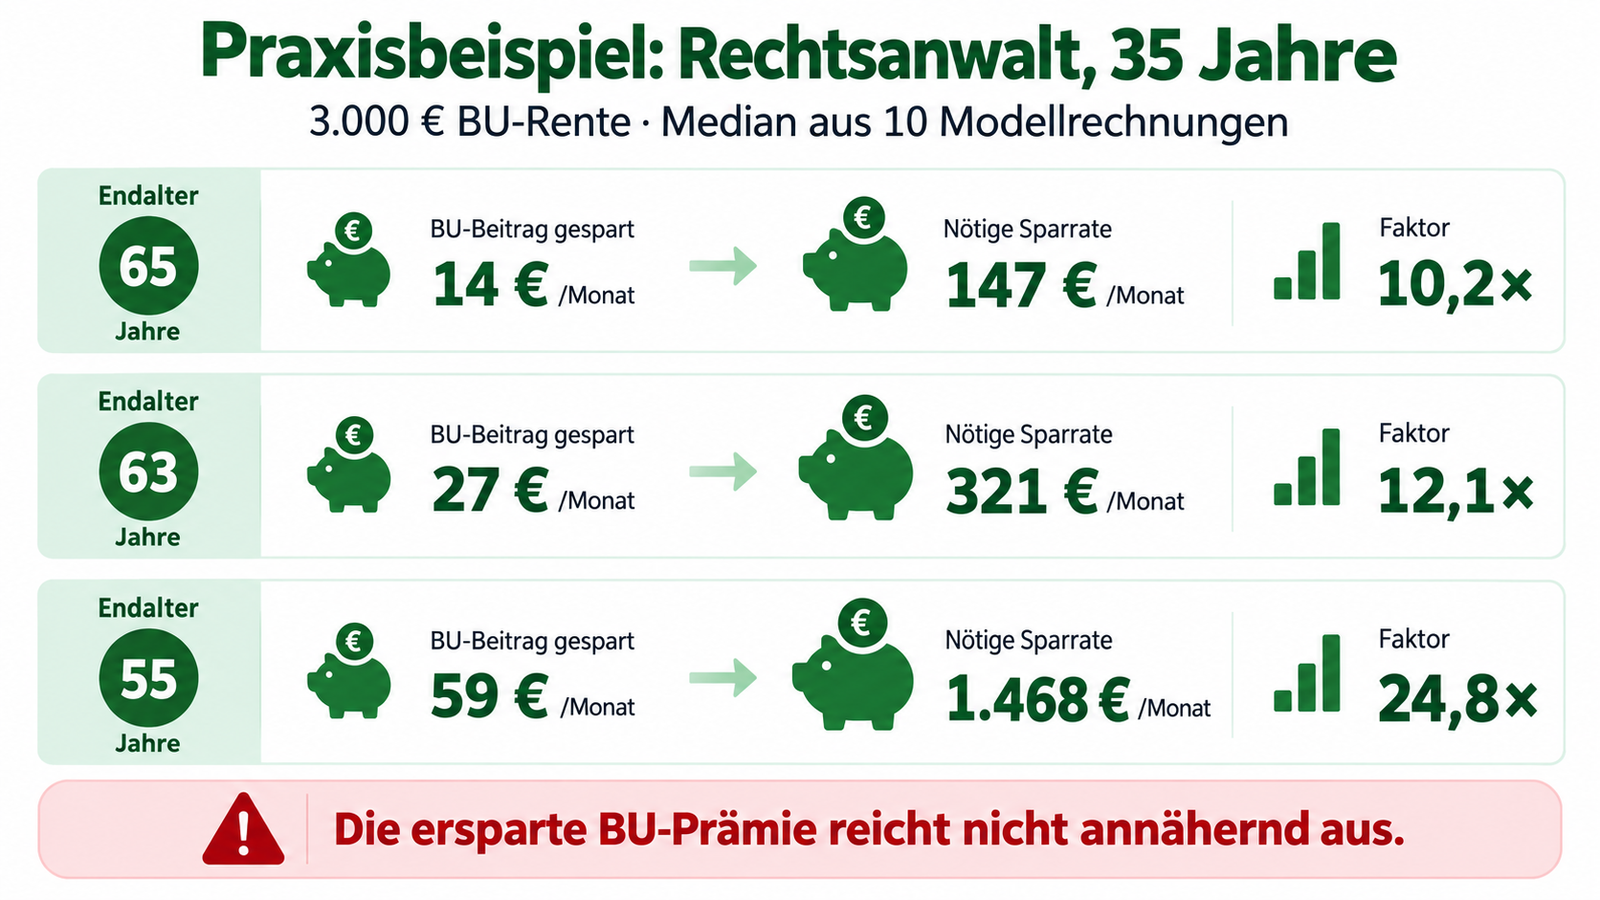
| Endalter | Median BU-Beitrag gespart | Nötige Sparrate | Anteil, den die Ersparnis abdeckt |
|---|---|---|---|
| 65 statt 67 | 14,37 € | 146,56 € | rund 9,8 % |
| 63 statt 67 | 26,59 € | 320,94 € | rund 8,3 % |
| 55 statt 67 | 59,21 € | 1.468,23 € | rund 4,0 % |
Die Aussage lautet nicht, dass jede kürzere Laufzeit wirtschaftlich falsch ist. Sie lautet: Die prozentuale Beitragsersparnis darf nicht mit dem wirtschaftlichen Wert des aufgegebenen Schutzzeitraums verwechselt werden.
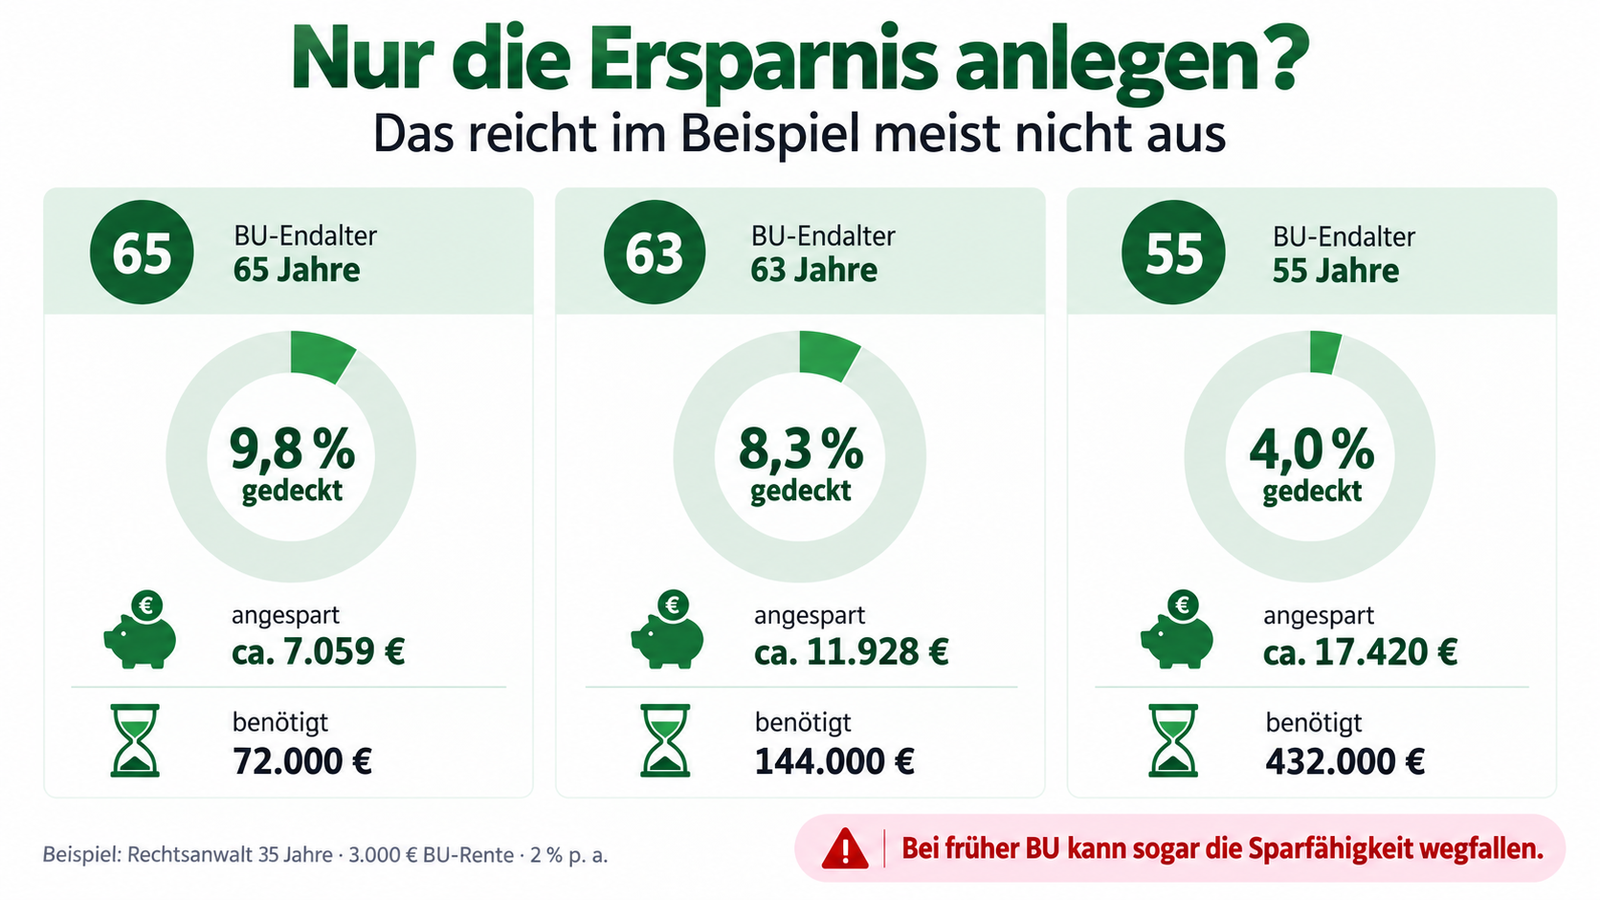
Was passiert, wenn nur die Beitragsersparnis angelegt wird?
Wird im Rechtsanwalts-Beispiel ausschließlich die mediane Beitragsersparnis bis zum verkürzten Endalter mit 2 % angelegt, entsteht nur ein kleiner Teil des Zielkapitals: rund 9,8 % bei Endalter 65, 8,3 % bei 63 und 4,0 % bei 55.
Der schwierigste Punkt: Sparen muss auch nach Eintritt der BU weitergehen
Genau das kann im Leistungsfall scheitern.
Die Sparstrategie unterstellt Einkommen, das bei Berufsunfähigkeit gerade fehlen kann
Eine reine Ansparrechnung nimmt stillschweigend an, dass Sie die geplante Sparrate bis zum verkürzten Endalter weiterzahlen können. Tritt die Berufsunfähigkeit vorher ein, kann diese Sparfähigkeit sinken oder ganz entfallen. Das ist bei einer Selbstversicherung des späten BU-Risikos ein zentraler Konstruktionsfehler.
| BU-Eintritt | Bis dahin aufgebaut | Anteil am Ziel 432.000 € | Rest zum Ziel |
|---|---|---|---|
| mit 40 | ca. 92.500 € | ca. 21 % | ca. 339.500 € |
| mit 45 | ca. 194.700 € | ca. 45 % | ca. 237.300 € |
| mit 50 | ca. 307.500 € | ca. 71 % | ca. 124.500 € |
Warum 67 nicht für jede Zielgruppe dieselbe Bedeutung hat
Das richtige Endalter folgt dem konkreten Versorgungssystem.
Regelaltersgrenze, Pension und Versorgungswerk zuerst bestimmen
Die Zahl 67 ist für viele heutige Erwerbstätige der naheliegende Referenzpunkt, aber kein universelles Zielalter. Entscheidend ist, wann die eigene Altersversorgung tatsächlich und wirtschaftlich tragfähig einsetzt.
Doktoranden & wissenschaftliche Mitarbeiter
Bei gesetzlicher Rentenversicherung gilt für Jahrgänge ab 1964 die Regelaltersgrenze 67. Eine abschlagsfreie Altersrente für besonders langjährig Versicherte kann bei 45 Versicherungsjahren ab 65 möglich sein; gerade bei langen Ausbildungswegen darf diese Voraussetzung nicht einfach unterstellt werden.
Lehrer & Professoren in NRW
Für Landesbeamtinnen und -beamte liegt die Regelaltersgrenze grundsätzlich bei 67. Für Lehrerinnen und Lehrer an öffentlichen Schulen knüpft § 31 LBG NRW den Ruhestand an das Ende des Schulhalbjahres, in dem die Altersgrenze erreicht wird.
Ärzte in der Nordrheinischen Ärzteversorgung
Die frühere Altersgrenze von 65 wird ab Geburtsjahrgang 1948 in Monatsschritten angehoben und erreicht für die Jahrgänge ab 1970 die Regelaltersgrenze 67. Eine vorgezogene Altersrente ist je nach Eintrittszeitpunkt in das Versorgungswerk frühestens mit 60 oder 62 möglich, führt aber zu einem dauerhaften versicherungsmathematischen Abschlag. Der früheste mögliche Rentenbeginn ist deshalb nicht der Zeitpunkt, ab dem die Versorgung wirtschaftlich trägt.
Rechtsanwälte im Versorgungswerk NRW
Die Satzung führt für Geburtsjahrgänge ab 1976 die Regelaltersgrenze 67. Eine vorgezogene Altersrente ist möglich, aber mit Abschlägen verbunden. Deshalb ist „ich kann früher Rente beziehen“ nicht dasselbe wie „ich kann die BU risikolos früher beenden“. Wie unterschiedlich die 16 Anwaltsversorgungswerke ihre Satzungen ausgestalten, zeigt der Satzungsvergleich zur Berufsunfähigkeit im Versorgungswerk.
Zahnärzte im VZN Nordrhein
Hier ist die Systemlogik besonders wichtig: Das Versorgungswerk der Zahnärztekammer Nordrhein gewährt die reguläre Altersrente satzungsgemäß mit Vollendung des 62. Lebensjahres, ohne dass dafür eine Antragsfrist einzuhalten ist. Das Rentenbezugsalter kann unter den satzungsmäßigen Voraussetzungen hinausgeschoben werden. Endalter 62 ist dort deshalb eine reguläre Anschlusslogik und nicht automatisch eine Verkürzung gegenüber der eigenen Altersversorgung. Maßgeblich bleibt die jeweils geltende Satzungsfassung.
Freies Vermögen statt formaler Altersgrenze
Eine kürzere BU kann wirtschaftlich tragfähig sein, wenn zum Endalter bereits ausreichend frei verfügbares Kapital oder ein anderer verlässlicher Einkommensstrom vorhanden ist. Gebundenes Altersvorsorgevermögen sollte dabei nicht doppelt verplant werden.
Primärquellen zur Altersgrenze: Deutsche Rentenversicherung – Altersgrenze sowie LBG NRW § 31 auf Recht.NRW. Die berufsständischen Altersgrenzen stammen aus den veröffentlichten Mitgliederinformationen und Satzungsfassungen der jeweiligen Versorgungswerke, Stand 08.09.2026. Sie beziehen sich auf die nordrheinischen Einrichtungen und gelten nicht bundeseinheitlich; maßgeblich ist stets das für Sie zuständige Werk in seiner geltenden Satzungsfassung. Auf Versicherer- oder Vergleichsportalseiten wird bewusst nicht verlinkt.
Kann man später von 63 auf 67 verlängern?
Teilweise ja – aber nicht als allgemeines Recht.
Verlängerungsrechte sind ein Vertragsmerkmal, keine Rettungsleine, die man voraussetzen darf
Es gibt zwei unterschiedliche Mechaniken. Erstens können Bedingungen eine Verlängerung vorsehen, wenn die gesetzliche oder berufsständische Regelaltersgrenze nach Vertragsabschluss angehoben wird. Zweitens gibt es einzelne Tarife mit weitergehenden Verlängerungsrechten innerhalb bestimmter Fristen und Altersgrenzen, selbst wenn sich die gesetzliche Altersgrenze nicht ändert.
1. Anpassung an eine steigende Regelaltersgrenze
Aktuelle Bedingungswerke zeigen Mechaniken, bei denen Versicherungs- und Leistungsdauer ohne neue Gesundheits- oder Risikoprüfung an eine später angehobene Altersgrenze angepasst werden können. Voraussetzungen wie ursprüngliches Mindestendalter, Antragsfrist, Höchstalter und Leistungsstatus unterscheiden sich.
2. Freie spätere Laufzeitverlängerung
Ein aktuell vertieft geprüftes Bedingungswerk erlaubt beispielsweise eine einmalige Laufzeitverlängerung um bis zu zwölf Jahre, maximal bis 67, aber nur innerhalb eines definierten Zeitfensters und unter weiteren Voraussetzungen. Das ist eine tarifindividuelle Besonderheit und keine Marktregel.
In meinen aktuellen BU-Marktdaten mit 116 aktiven Tarifen erfüllen 92 % das Kriterium einer Verlängerungsoption bei Anhebung der Regelaltersgrenze; 88 % erfüllen das Kriterium, dass Versicherungs- und Leistungsdauer gemeinsam verlängert werden können. Diese Quoten beschreiben die ausgewerteten Tarife, nicht den Anteil der Versicherer am gesamten Markt.
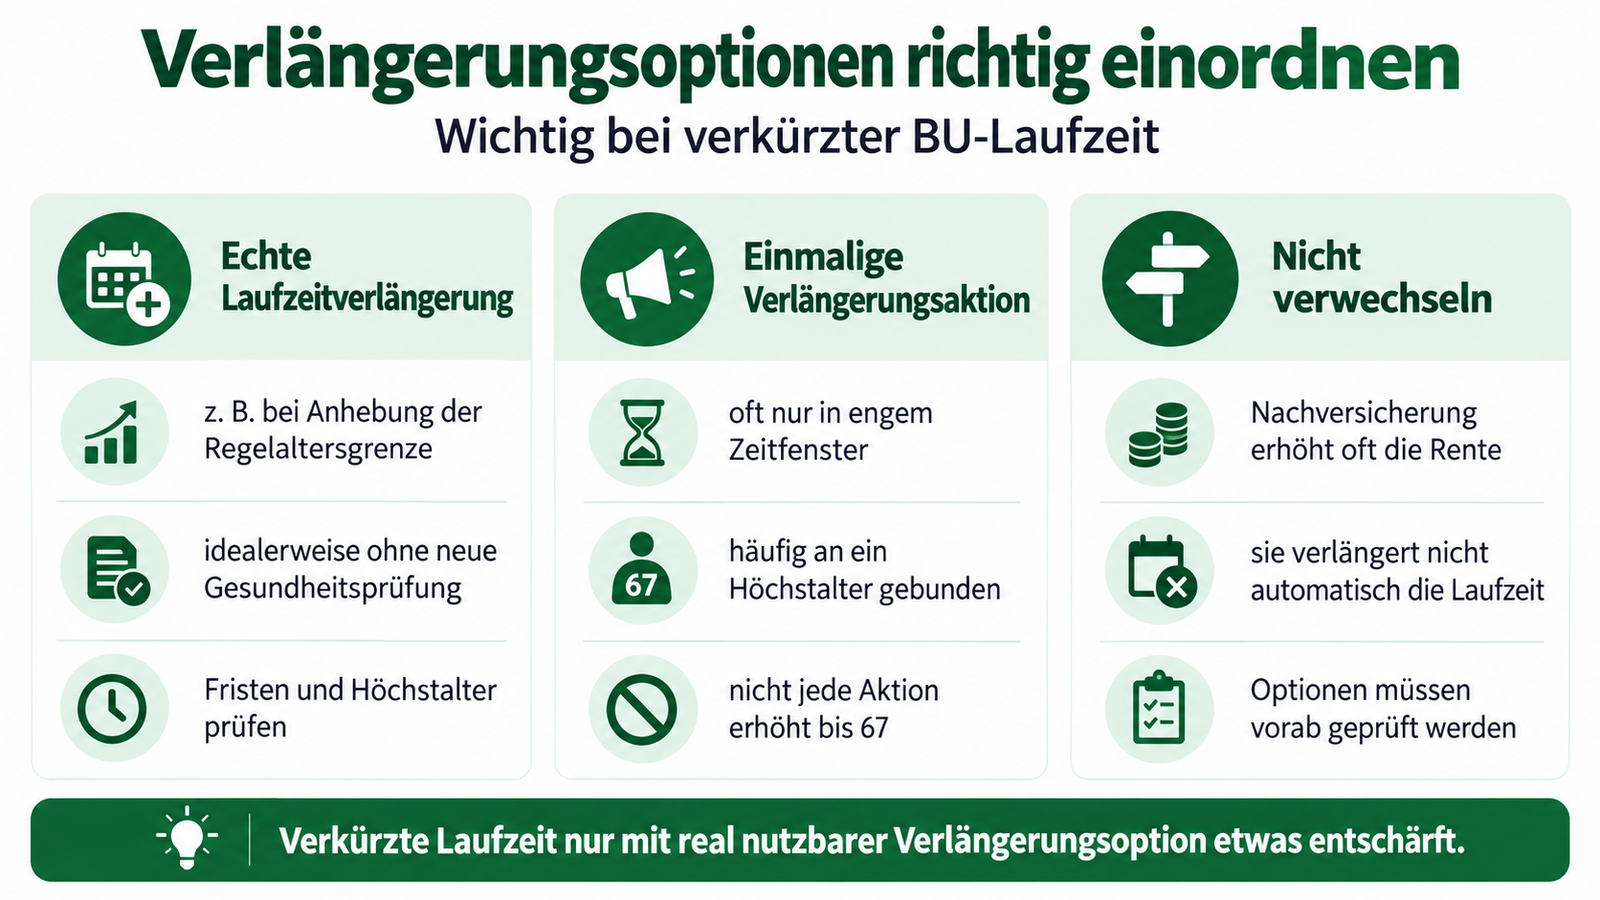
Nachversicherung ist nicht dasselbe wie Laufzeitverlängerung
Eine Nachversicherung betrifft typischerweise die Höhe der versicherten BU-Rente. Sie verlängert nicht automatisch Versicherungs- oder Leistungsdauer. Die Mechanik zur Rentenhöhe ist deshalb im eigenen Dossier zur BU-Nachversicherungsgarantie getrennt beschrieben.
Wann kann ein kürzeres Endalter trotzdem sinnvoll sein?
Eine Verkürzung braucht eine positive Finanzierungslogik, nicht nur einen niedrigeren Beitrag.
Die richtige Frage lautet: Wer bezahlt die Jahre nach dem BU-Ende?
- Tatsächliches Zielalter bestimmen. Gesetzliche Rente, Beamtenversorgung, berufsständisches Versorgungswerk und individuelle Rentenoptionen getrennt prüfen.
- Versicherungs- und Leistungsdauer aus dem Vertrag lesen. Nicht nur das Endalter aus dem Angebot übernehmen.
- Reststrecke in Euro berechnen. Monatsrente × Monate bis zum wirtschaftlich tragfähigen Altersversorgungsbeginn.
- Frei verfügbares Kapital abziehen. Nur Vermögen anrechnen, das wirklich für diese Lücke vorgesehen und verfügbar ist.
- Weiteren Altersvorsorgebedarf separat lassen. Kapital, das Sie für die Überbrückung verbrauchen, steht im Ruhestand nicht ein zweites Mal zur Verfügung.
- Verlängerungsrechte dokumentieren. Frist, Mindestendalter, Höchstalter, Gesundheits-/Risikoprüfung, Leistungsstatus und Beitragsneuberechnung schriftlich festhalten.
- Erst dann den Beitrag vergleichen. Die Ersparnis ist die letzte Zahl der Entscheidung, nicht die erste.
Endalter 65
Kann vertretbar sein, wenn die zwei Jahre bis zur tragfähigen Altersversorgung bereits sicher finanziert sind. Im Referenzprofil spart es rund 15 % Beitrag, verlagert bei 3.000 € Monatsrente aber bis zu 72.000 € nominale Strecke.
Endalter 63
Die Beitragswirkung ist deutlich, aber vier Jahre Selbstfinanzierung sind substantiell. Bei 3.000 € Monatsrente entsprechen sie 144.000 € statischer Rentenstrecke.
Endalter 55
Der Beitrag kann massiv sinken. Gleichzeitig werden zwölf Jahre des späten Erwerbsrisikos selbst getragen. Ohne bereits vorhandenes erhebliches freies Vermögen ist das eine sehr große bewusste Risikoposition.
Typische Denkfehler bei der Laufzeitwahl
„Ich spare 60 %, also habe ich 60 % mehr für die Altersvorsorge.“
Prozentwerte verdecken die absoluten Euro. Im 35-jährigen Referenzprofil sind rund 59 € Beitragsersparnis nicht annähernd dasselbe wie die Sparrate zum Aufbau von 432.000 € Zielkapital.
„Mit 63 kann ich doch schon Rente bekommen.“
Ein früher Rentenbezug kann Abschläge haben und ist nicht in jedem Versorgungssystem gleich geregelt. Ein möglicher Rentenbeginn ist nicht automatisch der wirtschaftlich richtige Zeitpunkt zum Ende des BU-Schutzes.
„Wenn ich berufsunfähig werde, spare ich einfach weiter.“
Genau die eigene Sparfähigkeit kann durch Berufsunfähigkeit beeinträchtigt sein. Eine Strategie, die nur bei ungestörtem Erwerbseinkommen funktioniert, ist keine vollständige Selbstversicherungsstrategie.
„Ich kann später immer verlängern.“
Verlängerungsoptionen sind tarif- und fristabhängig. Manche greifen nur bei einer Anhebung der Regelaltersgrenze; andere haben Höchstalter oder weitere Voraussetzungen.
Makler-Einschätzung von Jan Pohl
Die Frage nach dem Endalter kommt in der Beratung fast immer aus der Budgetecke: Das Angebot ist zu teuer, und die Laufzeit ist die Stellschraube, die am schnellsten sichtbar Wirkung zeigt. Genau deshalb halte ich sie für die falsche erste Stellschraube. Wer sparen muss, sollte zuerst Rentenhöhe, Vertragsbeginn und Dynamik durchrechnen. Das sind Größen, die sich später über eine Nachversicherungsgarantie wieder nach oben korrigieren lassen. Ein verkürztes Endalter lässt sich nur dann korrigieren, wenn der Vertrag ein Verlängerungsrecht enthält und Sie dessen Frist einhalten.
Belastbar wird ein Endalter unterhalb von 67 für mich erst, wenn zwei Dinge auf dem Tisch liegen: der Zeitpunkt, ab dem die eigene Altersversorgung wirtschaftlich trägt, und der Betrag, der die Jahre davor deckt. Bei Zahnärzten im nordrheinischen Versorgungswerk ist dieser Zeitpunkt oft früher erreicht als vermutet, bei angestellten Akademikern mit langen Ausbildungs- und Befristungsphasen meist später. Ohne diese beiden Zahlen wird aus der Beitragsersparnis eine ungeplante Selbstversicherung.
Jan Pohl · ungebundener Versicherungsmakler · Aachen
Welche Unterlagen für die eigene Prüfung gebraucht werden
Eine belastbare Entscheidung braucht Vertrag, Altersversorgung und Vermögensseite.
Checkliste für einen vorhandenen oder geplanten BU-Vertrag
- aktueller Versicherungsschein oder vollständiges Angebot;
- Versicherungsbedingungen mit Regelung zu Versicherungs- und Leistungsdauer;
- vereinbartes Endalter und berufsspezifisches Höchstendalter;
- Höhe der BU-Rente, Beitrags- und Leistungsdynamik;
- Informationen zur gesetzlichen Rente, Beamtenversorgung oder zum zuständigen Versorgungswerk;
- bereits vorhandenes frei verfügbares Kapital, getrennt von langfristig gebundener Altersvorsorge;
- Verlängerungsoptionen mit Fristen, Voraussetzungen und Höchstalter;
- Beitragsvergleich derselben Tarifvariante für mehrere Endalter.
Endalter nicht isoliert vergleichen
Wenn Sie bereits ein Angebot oder einen bestehenden BU-Vertrag haben, kann die Laufzeit zusammen mit Altersversorgung, BU-Rente und Verlängerungsrechten geprüft werden. Vorab selbst rechnen können Sie im BU-Rechner zur Versorgungslücke; einen bestehenden Vertrag strukturiert durchgehen können Sie über den BU-Vertragscheck.
BU-Endalter prüfen lassenMethodik, Grenzen und Quellen
Was die Zahlen leisten – und was nicht.
So wurde gerechnet
- Aktuelle Modellrechnungen: Beispielprofile ohne Kundendaten; gleiche Person, gleiche Rentenhöhe und identische Tarifvariante je Endalter; verändert wurde ausschließlich der Parameter Endalter, der Versicherungs- und Leistungsdauer gemeinsam steuert; Versicherungsbeginn in der Regel 01.10.2026, bei einzelnen Varianten abweichend; ausgewertet wurde der aktuelle Netto-Zahlbeitrag.
- Keine Bestpreisselektion: nicht „billigster Tarif 55“ gegen „billigster Tarif 67“, sondern Laufzeitwirkung innerhalb derselben Tarifvariante.
- Sparrate: Zielkapital entspricht der statischen Monatsrente × Monate bis 67; Sensitivität mit 0 % und 2 % p. a.; bei 2 % monatliche Einzahlung am Periodenende, ohne Kosten und Steuern.
- Keine Eintrittswahrscheinlichkeit eingepreist: Die Kapitalstrecke ist eine Bedarfsgröße für den Fall, dass sie gebraucht wird, kein Erwartungswert aus Schadenwahrscheinlichkeit.
- Berufsprofile: Die Stichprobenbreite unterscheidet sich. Wissenschaftliche Mitarbeiter sowie DU-Profile für Professoren und Lehrer hatten deutlich weniger erfolgreich identisch vergleichbare Varianten als Rechtsanwalt oder Arzt. Bei den DU-Profilen mit sechs beziehungsweise vier vergleichbaren Varianten ist der Median eine Orientierung und keine Marktaussage.
Was bewusst nicht in die 72.000-/144.000-/432.000-Euro-Zahl eingerechnet ist
Inflation, Steuerwirkung, Kranken-/Pflegeversicherungsbeiträge, Beiträge zur weiteren Altersvorsorge, Renditeverluste durch Kapitalentnahme, Rentenabschläge und individuelle BU-Wahrscheinlichkeit. Diese Faktoren gehören in eine individuelle Finanzplanung; ihre pauschale Einrechnung würde mehr Scheingenauigkeit als Erkenntnis erzeugen.
Markt- und Bedingungsbasis
Die Recherche kombiniert standardisierte Marktdaten mit aktuellen Originalbedingungen. Tarifindividuell wurden insbesondere zwei unterschiedliche Verlängerungsmechaniken vertieft: eine Anpassung bei steigender Regelaltersgrenze und eine weitergehende allgemeine Laufzeitverlängerung mit eigenem Zeitfenster. Versicherer und Tarife nenne ich hier nicht; die Zuordnung der Klauseln nutze ich in der individuellen Vertragsprüfung.
Quellen und Stand
- BU-Modellrechnungen für sechs Zielgruppen, geprüft 08.09.2026.
- Strukturierte BU-Marktdaten, 116 aktive Tarife, Kriterien zur Laufzeitverlängerung, geprüft 08.09.2026.
- Aktuelle Originalbedingungen zu zwei unterschiedlichen Verlängerungsmechaniken, intern mit Bedingungsstand und Ziffer dokumentiert.
- Deutsche Rentenversicherung: Regelaltersgrenze und vorgezogene Altersrenten, geprüft 08.09.2026.
- Landesbeamtengesetz NRW § 31, aktuelle Fassung, geprüft 08.09.2026.
- Nordrheinische Ärzteversorgung: Altersrente / vorgezogene Altersrente, geprüft 08.09.2026.
- Versorgungswerk der Rechtsanwälte im Lande NRW: Satzung § 17 und Renteninformationen 2026, geprüft 08.09.2026.
- Versorgungswerk der Zahnärztekammer Nordrhein: veröffentlichte Mitgliederinformation zur regulären Altersrente ab dem vollendeten 62. Lebensjahr, geprüft 08.09.2026; maßgeblich bleibt die geltende Satzungsfassung.
- GDV: aktuelle BU-Fakten zur Einordnung des Berufsunfähigkeitsrisikos; keine Ableitung einer spezifischen 55-bis-67-Schadenwahrscheinlichkeit.
Weiterführende BU-Themen
Das Endalter ist nur eine von mehreren Vertragsachsen.
Häufige Fragen zum BU-Endalter
Kurze Antworten auf die wichtigsten Entscheidungsfragen.
Bis zu welchem Alter sollte eine Berufsunfähigkeitsversicherung laufen?
Das BU-Endalter sollte grundsätzlich bis zu dem Zeitpunkt reichen, ab dem Ihre Altersversorgung wirtschaftlich tragfähig einsetzt. Für viele gesetzlich Rentenversicherte jüngerer Jahrgänge ist 67 der naheliegende Referenzpunkt. Bei Beamten und berufsständischen Versorgungswerken muss die konkrete Altersgrenze separat geprüft werden.
Ist BU bis 63 statt bis 67 sinnvoll?
Das kann sinnvoll sein, wenn die vier Jahre bis zur tragfähigen Altersversorgung bereits aus frei verfügbarem Kapital oder anderem verlässlichem Einkommen finanziert sind. In unseren Modellrechnungen spart 63 statt 67 typischerweise rund 26 bis 29 Prozent Beitrag, verlagert bei 3.000 Euro Monatsrente aber eine nominale Vier-Jahres-Strecke von 144.000 Euro auf die eigene Finanzierung.
Wie viel spart BU bis 65 statt bis 67?
Im Referenzprofil eines 35-jährigen Rechtsanwalts mit 3.000 Euro BU-Rente lag die mediane Ersparnis über 15 identische Tarifvarianten bei 15,0 Prozent. Die zwei Jahre von 65 bis 67 entsprechen bei statisch 3.000 Euro Monatsrente 72.000 Euro nominaler Rentenstrecke.
Wie viel spart BU bis 55 statt bis 67?
Im gleichen Referenzprofil lag die mediane Ersparnis bei 61,9 Prozent. Gleichzeitig umfasst die Strecke von 55 bis 67 zwölf Jahre; bei 3.000 Euro monatlichem Einkommensersatz sind das nominal 432.000 Euro. Die Beitragsersparnis allein finanziert diese Lücke im Modell nicht annähernd.
Kann ich eine BU mit Endalter 63 später auf 67 verlängern?
Teilweise, aber nicht automatisch. Manche Bedingungen erlauben eine Verlängerung bei einer späteren Anhebung der Regelaltersgrenze; einzelne Tarife bieten weitergehende Laufzeitoptionen. Frist, Höchstalter, ursprüngliches Mindestendalter, Leistungsstatus und Beitragsneuberechnung müssen im konkreten Vertrag geprüft werden.
Ist eine Nachversicherungsgarantie dasselbe wie eine Laufzeitverlängerung?
Nein. Eine Nachversicherungsgarantie betrifft typischerweise die Erhöhung der versicherten BU-Rente. Ob Versicherungs- und Leistungsdauer verlängert werden können, ist eine separate Vertragsfrage.
Warum kann für Zahnärzte ein anderes Endalter passen?
Weil das zuständige Versorgungswerk eine andere reguläre Altersgrenze haben kann. Beim Versorgungswerk der Zahnärztekammer Nordrhein wird die reguläre Altersrente satzungsgemäß mit Vollendung des 62. Lebensjahres gewährt. Deshalb ist 62 dort nicht automatisch eine verkürzte Absicherung gegenüber dem regulären Rentenbeginn.
Reicht es, einfach die eingesparte BU-Prämie anzulegen?
Im untersuchten 35-jährigen Referenzprofil nein: Bei 2 Prozent Rendite deckt die angelegte mediane Beitragsersparnis bis zum jeweiligen verkürzten Endalter nur rund 9,8 Prozent der 65-bis-67-Strecke, 8,3 Prozent der 63-bis-67-Strecke und 4,0 Prozent der 55-bis-67-Strecke. Zudem kann bei früher Berufsunfähigkeit die weitere Sparfähigkeit sinken. In die Gegenrechnung ist bewusst keine Eintrittswahrscheinlichkeit eingerechnet: Angespartes Kapital bleibt in jedem Verlauf verfügbar, die BU-Rente fließt nur im Leistungsfall.
Die Laufzeitentscheidung in Euro prüfen
Wenn Sie zwischen 63, 65 und 67 schwanken oder einen bestehenden Vertrag mit kurzem Endalter haben, sollte die Reststrecke gemeinsam mit Ihrer Altersversorgung und den Verlängerungsrechten gerechnet werden.
Vergütung vorab geklärt: Der konkrete Vergütungsweg wird vor einer Beauftragung transparent vereinbart; je nach rechtlich zulässigem und vereinbartem Auftrag kommt Courtage oder ein gesondert vereinbartes Honorar in Betracht.
BU-Laufzeit prüfen lassen